12. 华宝兴业量化对冲混合基金的投资组合比例如何安排? 本基金权益类空头头寸的价值占本基金权益类多头头寸的价值的比例范围在80%-120%之间。其中:权益类空头头寸的价值是指融券卖出的股票市值、卖出股指期货的合约价值及持有的其他可投资的权益类空头工具价值的合计值;权益类多头头寸的价值是指买入持有的股票市值、买入股指期货的合约价值及持有的其他可投资的权益类多头工具价值的合计值。
每个交易日日终,持有的买入期货合约价值和有价证券市值之和,不得超过基金资产净值的95%。其中:有价证券指股票、债券(不含到期日在一年以内的政府债券)、权证、资产支持证券、买入返售金融资产(不含质押式回购)等。
在扣除股指期货合约需缴纳的交易保证金后,基金保留的现金或到期日在一年以内的政府债券的比例合计不低于基金资产净值的5%。
13. 华宝兴业量化对冲混合基金的预期风险收益情况如何? 本基金为特殊类型的混合型基金,主要采用追求绝对收益的市场中性策略,与股票市场表现的相关性较低。相对股票型基金和一般的混合型基金,其预期风险较小。
14. 华宝兴业量化对冲混合基金的业绩比较基准是什么? 一年期银行定期存款利率(税后)。
15. 投资期货市场是否意味着高风险? 期货天然可做空,做空成本低;可投资于不同的标的市场中;只需占用较少的资金作为保证金就可放大杠杆,提高资金使用效率。大众印象中期货投资高风险,是由于对于市场经验缺乏、风控能力薄弱的投资者而言,期货市场的做空、放大功能可能加速其投资亏损,但不能笼统地认为任何期货市场投资风险都很高。期货市场的不同类型参与者呈现不同的风险收益特征,投机者旨在追逐利润,其资产波动风险较大,而套期保值者则意在对冲、最小化风险、获取相对稳定的收益。
通过仓位限制、波动率控制等手段可以设计不同风险水平的期货投资策略和产品。
华宝兴业量化对冲混合基金遵循完全套保理念,在建立股票组合的同时卖空相应数量的股指期货(股指期货卖单仓位和股票组合仓位基本一致),以求完全对冲股票组合的市场系统性风险;且预留必要的现金,以补充由于指数上涨带来的期货保证金部分的需求;同时,将综合考虑定价关系、套利机会、流动性以及保证金要求等因素,在不同股指期货合约之间进行动态配置,并适时进行合约展期操作,以求提高组合收益和套期保值的效果。
16. 如何理解股指期货合约的展期操作? 期货是有时间价值的,一般而言,远期合约价格会高于近期合约。当月合约临近到期时,若远月合约比当月合约价格高,通过展期(买入当月合约平仓,卖空远月合约)可以获取股指期货“买低卖高”的收益。展期收益可以视为本基金的一部分收益来源。
【案例】IF1508合约到期前,将根据当时的股指期货合约价差情况,选择较合适时机做展期操作:将IF1508合约全部买入平仓的同时,进行IF1509的卖出开仓操作。IF1509和IF1508之间的价差收入,就是带给本基金的展期操作收益。
17. 展期收益会不会随着股指期货市场参与者的增加而逐渐降低? 股指期货展期收益是期货时间价值的体现,中长期来看展期收益率反映市场资金成本,短期会受供求关系、市场涨跌预期和分红等影响。短期来看,展期收益确实会随着套期保值者的增加而有所降低,但展期收益更多会受市场资金成本波动影响。目前的展期年化收益已经从股指期货刚推出时的10%+,逐步下降到3%左右的水平。
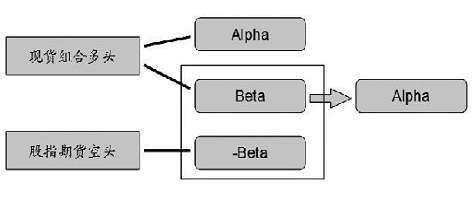
18. 如何理解Alpha策略? Alpha策略是最为典型的一种对冲策略。
Alpha(阿尔法)的概念来自于二十世纪中叶,最初是由William Sharpe在其1964年的著作《投资组合理论与资本市场》中首次提出。投资者在市场交易中面临系统性风险和非系统性风险,在有效市场的资本资产定价模型(CAPM)里,只有承担系统风险才能得到一定的收益补偿,所以一种证券的预期收益主要由其系统风险溢价决定。但是如果市场的有效性不足,部分投资者可以通过信息、资金和管理技巧等方面的优势,获得超越市场表现的超额收益,该部分收益称为阿尔法收益,也称为积极收益。E(Ri) = Rf + β×(Rm-Rf) + α
其中,E(Ri)为某证券(或证券组合)的期望收益率,Rf为无风险收益,Rm为市场的平均收益,β为该证券(或组合)的系统风险系数,α为Alpha收益。上述公式表明投资者从市场中获得的收益分为三部分:第一部分是无风险收益,第二部分是与市场风险相关的Beta收益,第三部分则是与市场风险无关的Alpha收益。由于Alpha收益不受市场风险的影响,如果能在熊市或者市场进入震荡期的时候将市场风险收益和Alpha收益分离,就可以将系统风险屏蔽,避免因此造成亏损,并获得Alpha收益。传统Alpha策略就是在建立了Beta部位的头寸后,通过衍生品对冲Beta部位的风险,从而获得正的Alpha收益。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













