家用电器
小家电被普遍看好
尽管家电行业整体未出现全面回暖,但从细分市场来看,高端家电领域却呈现快速增长态势。我国消费潜力巨大,但由于供给结构满足不了消费升级的需要,消费外流现象严重,在此背景下家电企业纷纷进行产品结构调整,实现自身产品、品牌的高端化转型,通过服务、价值提升来挖掘需求。
行业整合速度加快
在受市场环境制约背景下,行业整合速度将有所加快。在业内人士看来,家电行业属于完全竞争行业,生产企业众多,产品同质化严重,加之近年来互联网企业等纷纷进入,行业竞争日趋激烈,逐步进入微利时代。家电行业整体具有较为雄厚的资金实力,从三大白电龙头纷纷进行并购的动作来看,通过并购来提升资金使用效率进一步做大做强的动力十足,跨界并购有望跟主业进行互补形成新的利润增长点,同行业并购可利用标的的品牌和渠道等实现协同效应。
而在“十三五”期间,国内家电市场有望迎来利好。行业人士认为,“十三五”时期国内家电市场将迎来新一轮消费结构升级和产品的大批量更新换代,网络化、个性化、多元化消费时代的到来将推动新兴家电品类快速发展,有力促进国内家电消费的增长。《中国制造2025》的实施级互联网+等新技术的引入,将带动家电制造向智能化、网络化升级,为中国家电工业的转型升级发展带来较好的战略机遇。
短期来看,大盘震荡回升,在大行情难以出现背景下,精选个股尤为重要。从后续低风险偏好的市场风格出发,有行业人士建议在目前行情中应加大对家电行业两类标的配置比例。第一,前期大盘暴跌导致错杀的优质成长股;第二,估值相对偏低,业绩稳健增长且防御性较高的价值蓝筹。
小家电被普遍看好
从家电行业细分领域来看,小家电被普遍看好。广发证券分析师蔡益润就表示,从宏观角度来看,小家电行业持续受益于居民收入增长和生活品质提升。随着收入增长,人工成本上升,生活节奏加快,能够减轻人们家务劳动强度、改善生活品质的小家电将有长远发展空间。从微观角度来看,小家电行业的发展呈现出单品普及周期短、行业增长依靠新品驱动、新品的边际效用逐步减弱的特点。由于能否持续推出新品类、新品类的体量如何具有不确定性,因此小家电行业的增速波动较剧烈。但是,在某些因素同时向好的阶段,小家电行业具有较好的投资机会。
投资机会方面,蔡益润建议在小家电行业中精选个股。其中苏泊尔品牌形象高端,渠道布局完善,研发能力强,市场份额居于前列。看好公司的IH电饭煲升级、三四级市场开拓和新品的引入,加之收购少数股东权益增厚利润,建议积极关注;九阳股份“铁釜”电饭煲受益于行业升级,原汁机、烤箱也具有较高增长潜力,同时分红可观;新宝股份一方面推进自动化和研发平台化以降本提效,同时开发家居电器和个人护理,贡献收入增长;莱克电气则看好吸尘器和空净的行业前景,公司自主品牌已在KA渠道站稳脚跟;爱仕达推出IH电饭煲和IH电压力锅新品,积极发展经销商,业绩实现较快增长的概率较高,且目前市值较小,建议关注。
潜力股精选
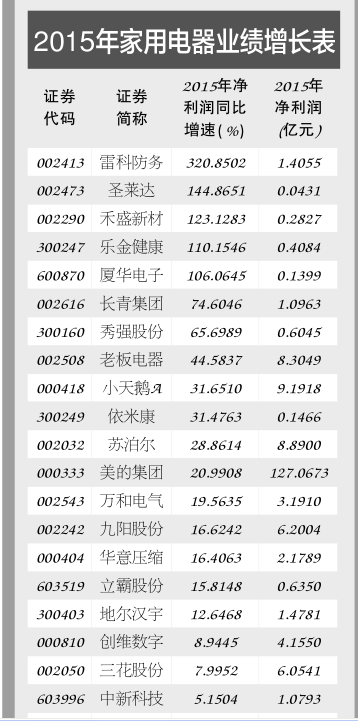
老板电器(002508)
渠道下沉三四线城市
公司近几年开发洗碗机、蒸汽炉和净水器等产品取得良好的效果。申万宏源证券分析师刘迟到表示,2015年公司蒸汽炉销售额增速达60%以上,公司已做好多款洗碗机和净水器产品的储备。此外,公司智能厨电套装也已经开始正式销售,预计公司利用现有的营销渠道进行品类扩张,成本低、未来增长空间大;在渠道上,目前公司在一线和核心二线城市的占比为60%,随着城镇化的推进,三四线城市的市场空间广阔,渠道下沉三四线的销售战略将为公司提供高速成长的动力。公司已完成代理商和高管持股,目前股价具有良好安全边际。
苏泊尔(002032)
炊具行业市占率排名第一
公司2015年内销全年实现收入同比增长15.17%;外贸实现收入同比增长14.43%。从增长速度看,可以说国内外业务都保持了稳健增长的态势,国内外市场均衡发展。分析人士指出,公司是小家电市场消费升级趋势的当然受益者。公司是炊具行业市占率排名第一以及厨房和生活小家电领域市占率第二名的企业,具有较强的品牌影响力。公司核心竞争力体现于近几年逐步完成的在三四线网点的布局和渠道深耕,同时公司的工业设计和产品创新能力在国内傲视同侪,这也是公司将持续受益于国内小家电市场消费升级的关键所在。
九阳股份(002242)
去年公司产品销量同比增长
公司收入步入多元化时期,单品依赖度下降。山西证券分析师石晋表示,公司一直专注于小家电行业并且不断创新,2015年公司产品销量4300万台,同比增长19.8%。产销比由14年的96.1%提高到99.1%。从主营构成来看,公司基本实现了从过去的单一豆浆机业务到向厨房电器业务转型的目标。目前公司主营业务主要分为食品加工机类、营养煲和电磁炉三大系列。公司在豆浆机细分龙头地位的基础上由单品类向多:元化厨电业务布局,在降低整体经营风险的基础上获得新的业绩增长点。电商业务未来仍有双位数增长空间。
新宝股份(002705)
研发客户资源有优势
公司募投项目中,自动化升级改造项目与公司前期搭建的通用型研发平台相结合,提高现有产品线的盈利能力。同时公司积极在智能家居电器、健康美容电器和高端家用电动类厨房电器等三个方向上拓宽产品线,以获得更大的收入增长空间。广发证券分析师蔡益润指出,未来公司的增长一方面来自对原有产品线降本提效,通过优秀的制造能力提升盈利,另一方面来自新品类的不断拓展,从而提供规模持续增长的空间。公司在研发、制造和客户资源等方面均具有良好基础和强大竞争力,看好公司的盈利能力持续增长。
爱仕达(002403)
净利润近三年高达53%
公司主业稳健,渤海证券分析师安伟娜表示,公司的业绩快报显示2015年公司实现营业总收入22.42亿元,实现净利润1.11亿元,同比增速35.95%。近三年公司的业绩有明显改善的迹象,营业收入年复合增长率为5%,净利润近三年的年复合增长率高达53%。员工持股计划考核条件为2015年—2017年净利润同比增速不低于24.6%、25%和20%,未来业绩增长有保障。此外,3月26日,公司收到前海再保险筹备组的通知,再保险获批,长远来看投资收益会助力公司业绩增长。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号


