价值股崛起之3
年报逐渐进入密集披露期,市场对业绩的关注度也在明显上升。业绩优秀,增长持续性强的行业在近期大盘震荡中表现出较高的反弹意愿。在业内人士看来,从业绩持续增长的行业中来看,券商、家用电器等板块或可短线关注。
本报记者 林珂
券商
业绩环比高增长延续
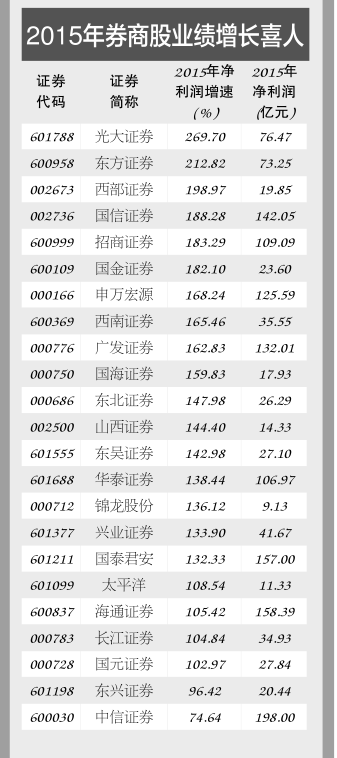
今年以来,券商出现大幅下挫,跌幅位列所有板块前列。而随着近期市场震荡回升,券商股作为反弹领头羊或将有所动作,靓丽的业绩有望成为反弹的导火索。中信建投证券分析师杨荣认为,3月报券商环比锐增的业绩将为市场注入新动力,且回调后券商板块市净率重回2.0倍以下,大券商市净率仍在1.5-1.6倍之前,有望在短暂回调后继续进行估值修复。
政策利好不断出台
消息面上,证监会近期表示,证监会将公布修订后的《证券公司风险控制指标管理办法》,并正式向社会公开征求意见。此次修订通过风险覆盖率、资本杠杆率、流动性覆盖率及净稳定资金率四个核心指标,构建了更加合理有效的风控体系。
行业人士认为,监管层此时提出《办法》对行业基本面与投资者情绪均形成正面影响,市场风险偏好逐步改善后对强周期的券商行业来说利好更为明显;此外,净资产比负债指标与净资本比净资产指标均分别调整至不得低于10%与不得低于20%,券商利润将得到更为充分的释放,直接有利于自营与两融业务的发展。
从基本面来看,随着大盘年初大跌后企稳回升,券商经纪业务、自营业务等集体回暖。,券商1月业绩低点已现,3月继续延续2月份以来的环比高增长态势,短周期业绩回升有望成为券商板块估值回升的催化。截至目前,上市券商3月财务数据简报显示,券商3月累计实现营业收入251亿,较上月126亿环比大涨99%,累计实现净利润129亿,较上月49亿环比大涨166%。从去年市场大幅回调以来,3月券商业绩创出单月最大涨幅。
东兴证券分析师齐瑞娟则表示,业绩超预期,政策暖风吹,看好券商股4月表现。目前券商板块估值处在历史底部区间,兼具配置价值和反弹弹性。注册制和战兴版推迟、券商上调两融折算率、中证金降低转融资利率、券商风控指标优化等,均有利于稳定市场预期、鼓舞投资者信心,促进市场风险偏好水平提升;债转股短期内也有利于提高投资者风险偏好。随着大盘基本面持续改善,对券商股继续看好。
关注投行和资管业务突出的公司
从行业中长期来看,有业内人士指出,从支持资本市场改革和国家产业转型的角度看,3-5年内将是证券行业跨越式发展的转型期,金融改革将为券商提供一个优秀的发展平台,新三板、场外市场、创新式衍生品、结构化产品等等,都将为券商提供非常好的发展机遇。而在市场环境整体转好的基础下,券商净资产收益率有望整体步入上升新周期。继续推荐传统业务稳定发展,创新业务目标明确的大中型券商。
长江证券分析师蒲东君也表示,市场持续震荡,券商业绩波动或较大,重视监管政策方向以及券商新业务布局和传统业务模式创新。对于3月券商业绩环比高增长,市场预期较为一致,不同于A股回暖驱动,市场更加关注券商创新业务以及新业务模式。在监管层优化行业风险监管指标完善表内表外监管的背景下,创新业务以及政策值得关注,杠杆率上限或有提升将明显增加券商业务活性以及最大化资金使用效率,以资金和风险为监管对象的风控方式将会推动券商极大整合原有业务线条增强业务的互通互联。推荐投行和资管业务突出的华泰证券、广发证券和招商证券。
潜力股精选
招商证券(600999)
股权融资规模占比大
公司2015年实现高速增长。公司加快经纪业务向财富管理转型,经纪佣金率为万分之5.3,高于行业均值万分之5。此外公司投行业务持续发力。2015年公司股权融资规模478亿元,同比提升140.84%,市占率升至4.72%,债券承销锦上添花。长江证券分析师蒲东君表示,2015年公司持续发展业务创新,零售经纪业务探索互联网金融,借力“互联网+”满足客户多样性需求;投行业务大力拓展资产证券化,2015年发行规模市场排名第一;同时证券托管业务排名第一,创新驱动战略基本形成,公司将享受创新红利。
长江证券(000783)
由小资管向大资管转型
受益于2015年二级市场成交额及资本中介业务规模迅猛增长,公司经纪业务收入达59.2亿元,同比增长100.0%。公司成立经纪业务委员会,分层管理分支机构,积极推动由通道业务向财富管理转型。东北证券分析师高建认为,公司积极推动由“小资管”向“大资管”转型,做大做全规模,丰富产品线,有望实现快速发展。看好公司在湖北省明显区域优势以及创新业务的推进。在公司资本实力不断扩充背景下,实现公司大投行的龙头作用、大资管的平台配置功能,强化内生驱动力和各业务联动协同力。
华泰证券(601688)
“互联网+低佣金”战略
公司依靠“互联网+低佣金”战略有望实现市占率的稳步提升,目前低估值具有长期投资价值。东兴证券分析师齐瑞娟认为,经纪业务占有率稳居行业第一位是公司最大的核心竞争力,综合佣金率率先触底,坚实的客户基础和市场影响力为公司其他业务发展打下坚实基础,公司投顾理财和财富管理、融资融券、资产管理和衍生品业务等都会充分享受协同效应;公司大资管战略稳步推进,主动资产能力不断增强,南方基金和华泰柏瑞基金有望贡献协同效应;公司特色并购业务已经形成品牌,经济转型和混改的大背景为公司并购业务发展带来历史性机遇。
广发证券(000776)
两融余额市场排名前五
公司2015年营收同比增长150%,归母净利润同比增长163%,业绩符合预期。国泰君安证券分析师刘欣琦指出,2015年经纪业务、两融余额市场份额在行业排名均在前五。借助多渠道互联网终端以及“金钥匙”O2O服务体系,2015年公司新增用户数29%来自于互联网引流,网上自助开户数比例接近翻番至93.6%,互联网金融转型初见成效。公司2015年H股募资320.79亿港元,资本实力大幅提升,跃升至前四。公司通过广发控股(香港)涉足融资租赁、互联网小贷、PPP、QDLP等领域,业务结构逐步丰富。
东兴证券(601198)
东方资产旗下唯一上市平台
公司控股股东东方资产是财政部直接持有的四大金融资产管理公司之一,依托东方资产强大的综合性金融服务平台,公司前期在投资银行、资产管理、投资等多项业务条线与东方资产及其旗下平台公司开展协同业务,取得了良好的收益,并借助前述业务储备了丰富的客户资源。中银国际证券分析师魏涛指出,公司作为东方资产旗下唯一的上市平台,未来将进一步共享东方资产及其下属公司范围内的客户、品牌、渠道、产品、信息等资源,最大限度挖掘客户价值,提高公司金融产品、金融服务的渗透力以及客户的粘性。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号


