■ 本报记者 杨成万
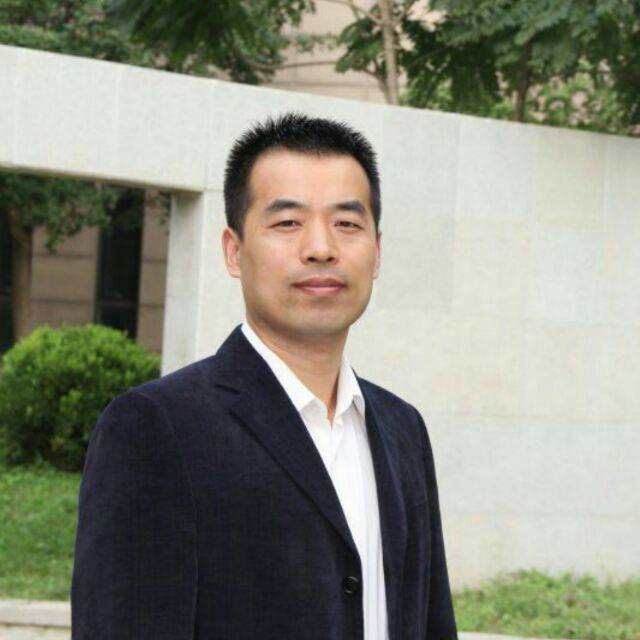
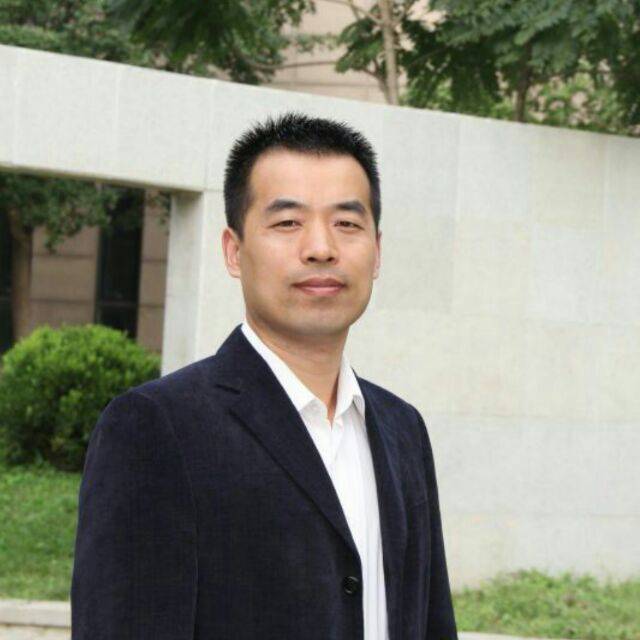
由财通证券财富管理部主办、财通证券西南分公司、永安期货成都营业部、川谷金融科技承办的“财通证券2019年投资策略会(成都站)”活动于近日在成都举行,活动主题为“投资中国 投资未来”。财通证券研究所通信首席分析师李宏涛就投资5G题材股票的必要性、可行性和操作策略接受了《金融投资报》记者的独家专访。
李宏涛表示,全球新技术制高点的争夺将5G推上风口浪尖,中国将5G作为拉动信息消费和产业升级的基础,将加速商用。5G的技术整合度高和应用场景丰富的特点,对从1G到4G强调速率增长而言是一种质变。在4G末5G初的变革时期,通信价值链的驱动核心会从运营商转变到运营商+主设备商,行业投资结构会做大幅度的调整,2019年投资逻辑建议关注主设备商话语权的提升和CAPEX结构的转变,重点关注5G高弹性和4G高价值个股。
必要性:5G领域是块“处女地”
对于5G的投资背景,李宏涛表示,由于我国华为、中兴成为5G核心专利最多者、国际市场份额最大者和5G研发最快者,引发了“美国集团”的不安,去年以来,美国、加拿大、英国、日本、法国等以华为、中兴设备可能存在安全隐患为由,不再采用中国电信设备,加拿大甚至按美国要求拘捕了华为高管人士。
不过,在李宏涛看来,这种以经不起推敲的安全理由进行技术和市场封锁已受到3GPP安全专家和海外运营商的批评,表明美国希望引领全球5G建设,但美国及其同盟通信产业链不完善,已无法用正常的贸易和技术手段封锁华为的发展。
“由中国主导的5G方案在国外具有性价比吸引力。”李宏涛认为,英国、澳大利亚、日本、新西兰等离散的小规模市场,仅依靠自身力量无法支撑通信行业新技术、新标准的高强度研发和持续大规模获利;并且,拒绝华为、中兴等高性价比的产品,将提高其自身网络建设和发展成本,进而延缓信息基础设施升级换代,阻滞自身整体竞争力的提升。
李宏涛同时表示,中国是全球最大的单体通信市场,需求集中且巨大,有全球最庞大的移动网络、主导的设备和运营商、完备的产业链,庞大的人口基数支撑,具备“内循环”发展潜力,将成为推动信息消费主力。叠加考虑东南亚、非洲、东欧、南美等100多个国家和地区对高性价比5G的需求,华为已获国际市场25个订单,从2019年起,5G将在中国加速商用,打造“内循环”发展体系和全球产业链,中国通信产业的发展前景依然光明。
可行性:5G将在中国加速商用
“在5G时代渐行渐近的今天,将出现两大变化,投资者必须顺势而为。”李宏涛表示,一个变化是,通信价值链的驱动核心会从运营商,转变到运营商+主设备商。在5G加速商用的条件下,运营商集采对象从原来的零部件厂商会逐步转换到主设备商,主设备商话语权将逐渐增大。同时,运营商为了改善业绩而会加速物联网、工业互联网和大数据发展,总体会带来5G高弹性和4G高价值。
另外一个变化是,5G投资无线先行。5G投资更多聚集在无线侧的增量环节,运营商资本支出结构调整,逐步减少4G投资,增加5G投资。增加无线占比,降低传输占比。预计2019年4G投资有5%的降低,5G有15%的增加,总体CAPEX将有10%以上增长,无线从38%提升至42%。
李宏涛介绍,2018年运营商对NB模组集中采购方面的情况分别为,中国移动500万片、中国联通350万片、中国电信50万片。在NB-IOT商用网络建设方面,中国电信于2017年建成全球首个覆盖最广的商用NB-IoT网络;中国联通于2018年建成NB-IOT基站30多万个,基本全国覆盖;中国移动于2018年完成第一期14.6万NB-IoT基站建设,实现346个城市NB-IoT连续覆盖和全面商用。
李宏涛同时介绍,5G频谱已于2018年12月发放,2019年将开启试商用网建设,预计2019年底至2020年初将会发放5G牌照,2020-2022年大规模建设商用网。2019年约新建10万宏基站,10万铁塔,无线侧投资约300-350亿元。预计2019年二季度NSA试商用,三季度NSA、SA试商用,四季度商用终端大规模上市。运营商主体会选择独立组网SA方案,个别边远区域或者低流量区域采用NSA组网。
“根据5G技术特点和运营商投资结构,我们判断优先获得收益的顺序是铁塔、天线、滤波器、通信光模块等,随后是主设备和光纤光缆。”李宏涛称,2018年8月天通放号、2018年11月电信完成10万部天通终端集采,标志我国卫星通信正式进入商用阶段。2019年第二颗天通卫星发射,卫星通信将进入快速发展轨道,党政军、渔业、交通、安防等重点行业对海事卫星的明确替代需求将会释放。卫星终端设备是确定性最高的增量市场,预计将有335亿市场空间。
操作策略: 建议关注15只个股
“ 5G是一个系统工程,从行业角度看,将涉及多个细分行业,从时间角度看,将需要2-3年的时间才能完成,因此,有关5G主题投资可能延续2-3年的时间。”李宏涛预计, 2019年运营商将加大物联网、工业互联网的发展以开拓用户,2020年后实现物联网由NB-IOT向5G大连接场景的平缓过渡。另外,运营商会加大对网络和管道中沉淀的数据开发和利用程度,提高海量数据的变现能力,从而改善业绩。移动大规模集采将强力催熟物联网产业链,低毛利大规模的门槛利好模组大厂。
李宏涛建议关注以下个股:在基站题材方面可关注中国铁塔(0788.HK);在基站天线题材方面可关注通宇通讯(002792)、盛路通信(002446)、大富科技(300134);在主设备商题材方面可关注中兴通讯(000063);在光模块题材方面可关注光迅科技(002281)、博创科技(300548);在物联网组题材方面可关注日海智能(002313)、高新兴(300098)、广和通(300638)、宜通世纪(300310);在大数据题材方面可关注天源迪科(300047)、东方国信(300166)、东土科技(300353);在卫星通信题材方面可关注华力创通(300045)。
不过,李宏涛同时提醒投资者注意以下风险:一是中国5G资本开支及商用进展低于预期;二是国际市场逆全球化、贸易摩擦在所难免;三是物联网应用和卫星通信行业发展不及预期。
人物名片:
李宏涛,北京邮电大学经济学硕士,曾就职于中国电信集团、方正证券研究所、凯盛融英、中航基金专户部,拥有10年以上通信互联网实业和3年金融从业经验,2018年6月加入财通证券研究所任通信首席分析师。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













