 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
■ 本报记者 林珂
美股连续调整还在继续,道琼斯连续拉出6连阴、纳斯达克、标普500则是拉出了9连阴。A股在连续回落后率先企稳反弹,走出独立走势。但需要提出的是,虽然大盘在2500点整数关口附近企稳反弹,但反弹力度有限,同时成交量未能有效放大。叠加年末资金面紧张等因素,2018年仅剩的4个交易日A股或难有亮眼表现。
利好影响占上风
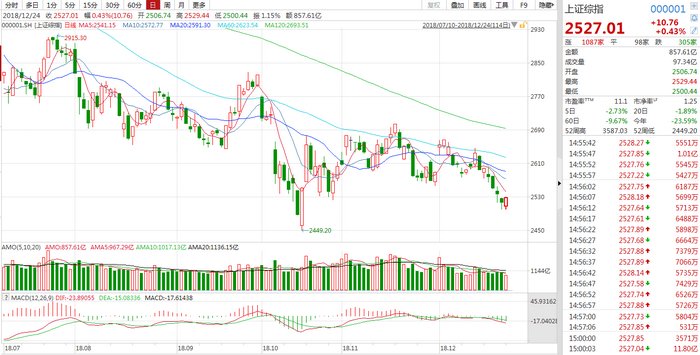
周一沪指小幅低开后快速探底至2500点整数关口后出现反弹,早盘翻红后,尾盘一波拉升涨幅有所扩大。深成指同样是低开高走,涨幅高于沪指。截至收盘,沪指报收2527.01点,上涨0.43%;深成指报收7392.56点,上涨0.75%;创业板指报收1284.33点,上涨1.1%。虽然大盘出现反弹,但成交量仍未能放大。其中沪指成交量再次回落至900亿元下方,仅为857.6亿元。
盘面上,5G、次新股、猪肉、元器件、工业互联等板块涨幅居前。证券、ST、IP变现、保险等板块则出现逆势回调。个股方面,大盘反弹中个股出现普涨格局,两市共28股封死涨停板,数量小幅增加,同时有7股跌停。
作为反弹先锋,5G板块几乎全线飘红,其中东信和平、超汛通信、飞荣达、春兴精工等多股收于涨停板上,此外5G板块中还有近30只个股涨幅超过5%。可以看到,在之前结束的中央经济工作会议上,把加快5G商用步伐明确为明年的重点工作,将大大加快5G的发展速度。重磅利好催生市场投资机会,盘中5G、智能制造、军工、华为产业链等先后拉升。
整体来看,A股再次抗住了美股下跌的压力,和消息面利好不无关系。源达投顾表示,伴随着中央经济工作会议确定明年经济工作基调,宏观政策更加关注逆周期调节,未来减税和稳增长政策有望逐步落地,对于本周股指运行是一大利好推动。但值得注意的是,本周面临年末收官,资金流动性趋于紧张,还要特别留意市场成交量的变化。如未见放量阳线,建议仍以风险控制为主。
短线或继续震荡
随着中央经济工作会议对明年经济工作定调,市场预期开始有所转暖。安信证券就表示,市场未来转入进攻的主要观察指标将来自改革开放、减税降费、社融同比或者信用利差等四方面是否出现超预期改善。中央经济工作会议已明确明年减税降费力度将更大,具体措施及推进值得关注,同时2019年地方专项债发行工作提前等因素也有望使得明年初社融同比增速出现至少阶段性的企稳反弹。整体来看,明年初市场流动性预期及风险偏好有望呈现改善,A股市场有望展开一轮反弹行情,投资者需要逐步伺机加仓。
但就短期来看,反弹持续性还有待观察。源达投顾指出,周一沪指低开高走,全天以震荡运行为主。技术面来看,5日均线下行趋势不改,上证指数重点再度下移。成交量角度来看,市场再度呈现地量交易水平,当前市场存在超跌反弹需求,关注后市量能有无改善,若出现标志性放量阳线,则二次筑底有望完成。由技术指标MACD来看,市场当前阶段仍是空头笼罩,结合KDJ来看,死叉效应仍在延续,短线行情仍需谨慎。总体来看,中央经济工作会议释放多重利好,加之减税降费,在此预期下,A股有望对冲市场悲观预期,中长线来看,全球市场格局下,A股市场当前低估值具备较高安全性,有望吸引全球资本加速A股企稳。
虽然在中央工作会议上明确了资本市场的地位,也提出了一系列发展要求,包括引导中长期资金进入。但必须得看到的是,在经历了近三年的持续调整之后,投资者的心态已经极为脆弱,这使得信心的修复绝不是一朝一夕的事情。特别是在周末新股发行依旧没有减速,更加使得投资者对当前走势产生负面情绪。华讯投资表示,就短线来看,离2018年结束还有4个交易日的行情,市场难有太大的表现机会。缩量、小幅震荡将是主基调,这也是当前市场中期磨底的必要阶段。在操作策略上,投资者宜坚定信心,着眼中长线,关注挖掘相关符合国家战略导向产业板块中的优质潜力品种,在市场震荡中积极把握低位布局机会。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













