 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
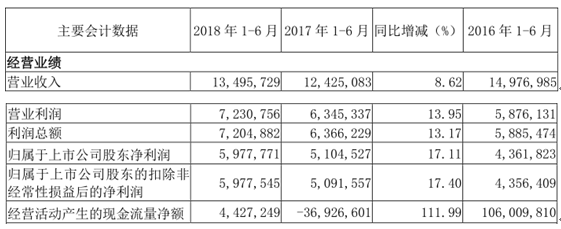
(本报记者 张璐璇)昨日晚间,南京银行公布2018年半年报,这也是2018年上市银行公布的首份半年报。报告显示,2018年上半年,南京银行实现营业收入134.96亿元,同比增长8.62%;归属于上市公司股东的净利润59.78亿元,同比增长17.11%;基本每股收益0.70元,同比增长16.67%。截至2018年6月底,南京银行总资产达到11936.3亿元,同比增长4.6%;存款总额7612.68亿元,同比增长5.35%;贷款总额4361.18亿元,同比增长12.13%。
不久前,南京银行140亿定增补充资本金计划出人意料地被证监会否决,激起了市场的多种猜测,有不少观点认为,其定增计划被否或为监管层倒逼其加速转型。
2018年是南京银行在国内外经济金融环境快速变化的大背景下加速转型的关键之年。
2018年,南京银行大零售、交易银行“两大战略”推进有力。大零售业务方面,公司以价值提升为核心,持续推进财富管理与消费金融创新发展,重点推动区域性网络贷款的升级优化与场景定制化转型。截至6月底,公司零售贷款余额为 1071.27亿元,较年初增加177.80 亿元,增幅 19.90 %,在公司贷款中占比 24.56%,较年初提升1.59个百分点;存款业务增长明显,期末余额为 1,268.35 亿元,较年初增加205.90亿元,增幅19.38 %,在公司存款中占比 16.66%,较年初提升 1.96个百分点。交易银行业务方面,公司现金管理潜力客户快速增长,对负债的带动作用有力提升,上半年现金潜力客户日均存款近2400亿元,较年初新增102亿元;批量获客进展较快,落地33个集群式供应链项目;创新产品推广成效显著,成功落地首单跨境外汇银团贷款、代客外汇期权、区块链代开证等业务。
公司金融板块业务聚焦服务实体经济,持续推进“鑫火计划”、“淘金计划”、“鑫伙伴计划”三大计划落地,对标大中小不同层级企业。其中,“鑫火计划”向外继续延伸,实现13个创新项目投放,累计投放金额达61亿元;“淘金计划”完成了项目启动、基础研究、行业研究、授信政策制定等工作,形成首批阶段性成果;“鑫伙伴”成长计划有效推进,新增“鑫伙伴”客户385户,客户分层管理得到加强。
对于金融同业业务,南京银行顺应金融去杆杆和严监管的形势,主动调整了产品结构和建仓节奏,合理压缩同业资产负债规模;立足服务本公司基础客户,提升本公司资产占比;并通过调整同业负债期限结构,主动融入外币资金等多种方式降低负债成本。南京银行表示,今年上半年,公司同业资产整体业务经营及风险管理情况良好。
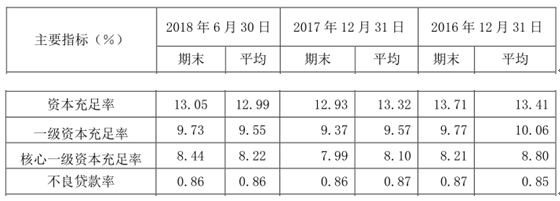
截至2017年底,南京银行的核心一级资本充足率仅为7.99%,逼近监管红线,资本补充压力凸显。而根据半年报,公司核心一级资本充足率有所回升,为8.44%。此外,今年上半年,南京银行的资产质量整体保持稳定,不良贷款率为 0.86%,与年初持平。
对于行业的竞争格局和发展趋势,南京银行认为,银行业未来发展将呈现以下几个特征:
一是向高质量发展转型成为主题。更多机构将摒弃规模和速度情节,更加注重质量和效益,通过优质服务、精细化管理、合规经营提升核心竞争力;
二是加速向服务实体经济回归。商业银行将更加专注主业,提升服务实体经济质效,围绕战略性新兴产业、现代服务业和传统产业改造升级等加强信贷支持力度,增加小微贷款投放,践行普惠金融;
三是轻资本模式是商业银行的普遍选择。轻资本、高资本周转的运作是未来商业银行持续发展、保持高盈利的重要因素,银行业将逐渐由资产持有转向资产交易,提高资产转速,向轻资本的集约化模式转变;
四是金融科技应用持续深化。金融科技在商业银行产品研发、客户服务、渠道获客、风险管理、内部管理等领域均有广泛应用,推动数字化、智能化转型;
五是金融加速对外开放改变行业发展格局。随着金融领域对外资持股比例、业务准入限制的放开,大量国外优质金融机构将进入国内市场,打破国内银行业现有发展格局,同时产生鲶鱼效应,提高行业整体服务竞争力。
顺应行业发展趋势,近年来,南京银行已经在向服务实体经济、向零售业务,向轻资本业务加速转型。未来将深入推动战略转型。对此,有券商表示,从南京银行长远发展来看,想要维持规模扩张,下半年或仍需发布补充核心一级资本金的再融资方案。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













