 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
2016年净利润同比下滑32%,2017年却暴增146%
本报记者 林珂
近日,深信服科技股份有限公司(简称:深信服)虽然顺利过会,但市场质疑声依旧 不断。本报4月4日刊发了题为《疑团未解 深信服能否让人“信服”》的报道,对深信 服招股书中存在的问题进行了分析后,更多的疑团又被市场挖出:营业收入持续增长 ,净利润却在近几年出现剧烈波动;爆发式增长的净利润能否持续;子公司大范围亏 损能否改善等一系列问题,仍在考验着深信服的成长性。
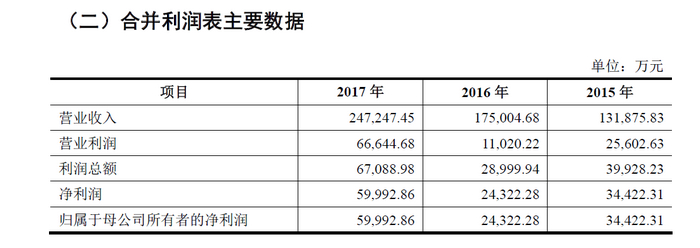
深信服主要财务指标。数据来源:深信服招股书
去年净利猛增至5.99亿
在2015年业绩出现大幅增长后,深信服2016年业绩遭遇了滑铁卢。从公司披露的利润 表数据来看,2016年虽然营业收入同比继续大幅增长33%,但同期净利润却较2015年减 少超过1亿元,同比下滑32%。2017年,公司营业收入继续稳定增长,同比增幅为41%, 同期净利润更是暴增至5.99亿元,同比增幅高达146%,增速远高于营业收入增速。净 利润高速增长,且增速明显高于营收增速。那么,业绩波动为何如此剧烈?这种爆发 式增长能否延续?
从行业角度来看,深信服所处行业竞争十分激烈,不仅要面对国内众多顶尖企业的直 接竞争以及更多参与者的进入,同时还要面对具有产业链优势的大型跨国IT巨头冲击 。虽然在国内市场深信服市占率靠前,然而对于海外市场,公司拓展或许受到了一些 阻力。招股书显示,深信服共有拥有13家子公司,其中10家子公司在最近一期财务数 据中出现亏损。具体来看,在13家子公司中,除美国子公司实现盈利,其余海外子公 司悉数出现不同程度亏损。为何海外公司大部分出现亏损,是否是公司业务海外推进 受阻?在招股书中公司并未给出答案。可以预见的是,子公司的大范围亏损,对公司 业绩并不是好事。
净资产收益率远超同行
深信服毛利率明显高于行业可比上市公司平均水平,且在2017年行业平均毛利率出现 下滑背景下逆势增长备受市场关注。
从具有可比数据的安全业务来看,2015年-2017年,深信服安全业务毛利率分别为87% 、88%、88.72%。虽然市场出现波动,但毛利率水平表现稳健并持续走高。从同行业可 比上市公司毛利率平均水平来看,2015年-2017年,分别为76.81%、83.29%、79.79%。 对比来看,公司不仅连续三年毛利率水平高于行业平均水平,同时在行业2017年毛利 率下滑背景下,公司仍做到了逆势增长。
相较毛利率明显高于行业平均水平,深信服净资产收益率数据更为靓丽。2015年-2017 年,公司扣除非经常性损益后归属于母公司股东的加权平均净资产收益率分别为 17.52%、23.12%、38.07%,呈现出持续快速增长态势。而从同行业可比上市公司来看 ,多数公司净资产收益率小幅高于10%,部分公司净资产收益率不足10%。对比来看, 公司净资产收益率已经将同行业可比上市公司远远抛在后面。因此,靓丽且高于行业 平均水平的盈利指标,其合理性也遭到市场广泛质疑。
上市前夕频繁大额分红
在近三年中,深信服派发股利的频率之高实为罕见。从招股书中披露的报告期内股利 分配情况来看,自2015年9月8日至今,深信服派发现金股利次数有10次之多,合计金 额达超过8亿元人民币。值得一提的是,就在公司2017年首次披露招股书前一年多时间 中,公司就进行了9次股利分配。而在其IPO前夕的关键时点,深信服选择连续巨额分 红,其中奥秘不得不令市场生疑。
在业内人士看来,深信服在上市前进行多次大额分红,此举极有可能是赶在新股东加 入前,将公司此前累计的收益落袋为安。公开信息显示,深信服的控股股东及实际控 制人为何朝曦、熊武、冯毅,三人合计持有公司53.04%的股份。大比例分红的最大受 益者不言而喻。
虽然深信服顺利过会,登陆创业板也只是时间问题,但市场对其质疑依旧不断。上市 后公司业绩能否继续保持高速增长势头,同时一系列潜在风险是否会释放,《金融投资报》将继续关注。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













