 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008

2023年行程过半。上半年在高质量发展的总体思路下,稳增长定调,促消费发力,金融地产缓慢修复,“中特估”、ChatGPT等机会涌现,经济复苏乍暖还寒。
下半年,在复苏之路与不确定性相伴下,未来新的投资机会在哪里?如何在一个更加复杂的市场中布局未来?如何在变数丛生的市场中坚持正确的投资方法,在更多约束条件下寻找最优解?
7月14日,在信达澳亚基金管理有限公司成立17周年之际,以“点滴汇聚、奔涌不息”为主题的2023年中期策略会在上海召开。金融投资报记者在策略会上,专访了信达澳亚基金副总经理、研究咨询部负责人李淑彦先生。
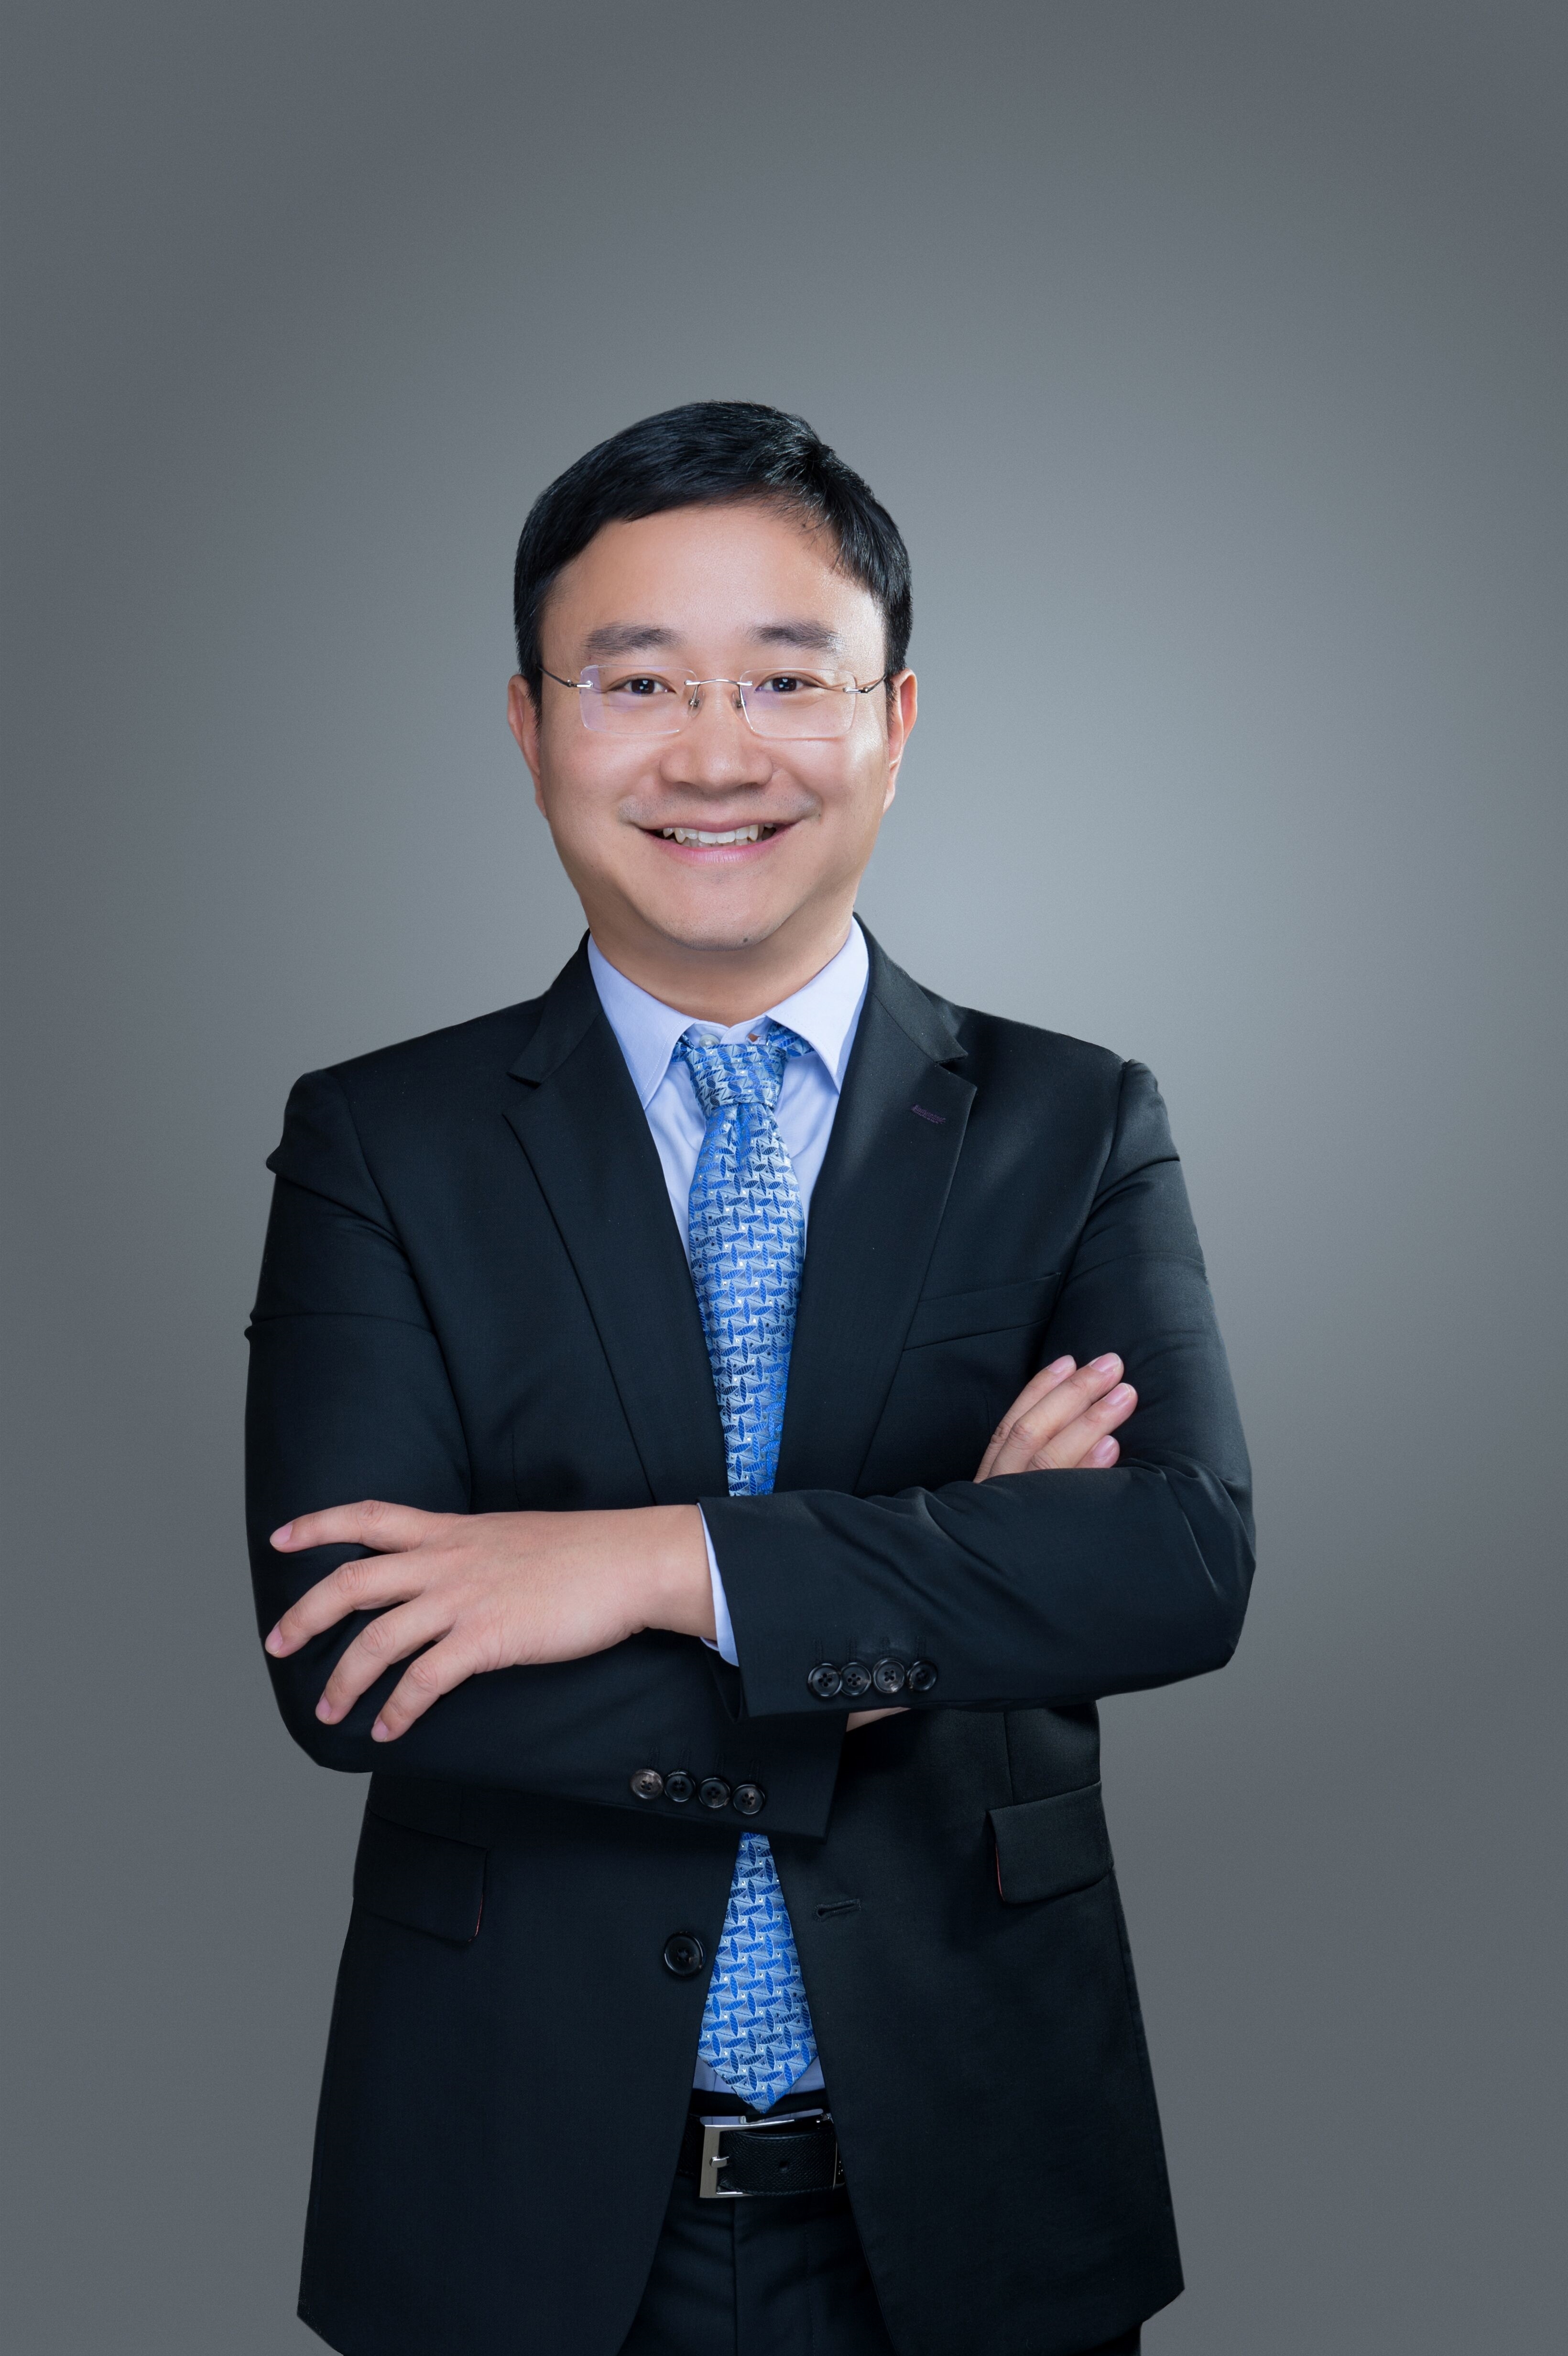
李淑彦
信达澳亚基金副总经理、研究咨询部负责人
记者提问:您怎样看待今年以来的宏观市场环境?
李淑彦:近期,信达澳亚推出了《2023年下半年资本市场投资展望》报告。报告中我们分析认为,上半年国内经济呈现出高开低走的态势,PMI制造业跌破了荣枯线,消费细分行业数据整体比较疲软。其实,任何一次经济下行压力,居民资产负债表都会有些损伤,但目前看并未达到衰退。
从增速看,居民住房贷款累计同比自2021年后持续下行,2023年以来接近0。最核心资产房子跌幅不大,但区域分化较大。受疫情影响,房价在经历了前七年的大牛市后,回到正常的周期性走弱,房价回调也比较正常。
主要经济指标中,居民收入和就业信心恢复不足,主动加杠杆购房的积极性减弱,地产链走弱,今年30个大中城市商品房成交面积已经低于2022年同期水平。从高频指标看,一手房、二手房成交,目前还是比较低迷的。我们认为,库存周期行将见底。
从经济规律看,今年三季度库存周期接近出清。过去半年的市场,到7月13日收盘,公募基金指数平均收益率刚回正,弱于大家预期。整体而言,上半年A股在最初乐观的原因是大家参考海外的情况,海外疫情措施放开得比较早,的确有一两个月扩散得慢,消费和经济的冲击,以及各方面的强劲复苏和股票市场往上走。海外在放开的时候是处在全球大放水的环境。但是,中国疫情政策放开时,面对的是美联储加息和国内比较克制的环境,不能完全对比海外的情况。
记者提问:您如何评价上半年A股市场的投资热点?
李淑彦:我们过去对于地产的形势不太乐观,没太多参与地产的行情,现在回过头去看,之前我们对地产中性偏淡的看法是对的。
整体而言,这种环境下,TMT走得比较好,这不单纯是因为经济增长受影响大家炒概念。上半年,AI产业链的确发生了很大的变化,如同2009年基于智能手机的游戏机会,到2010年慢慢出来手游的机会爆发。就像AI的iPhone时刻在技术层面的确是一个重大的变化,属于底层巨大的革新,但应用的落地不可能一蹴而就。
上半年的行情指数偏弱,TMT过去机构配置比重低,定价模式和过去的不太一样,2016年以来,大家跟踪基本面高频数据订单消费数据,这种看得见摸得着的定价模式,突然切换到TMT,大家并不是太适应。我们看美股的历史会发现这个市场的确很残酷,市场就是这么运行的。
回到当前市场也不用太悲观,更多的是过去几个月市场走弱,有资金流出,但是对于经济疲软主要的原因是市场不充分定价,只要定价充分一些,市场还是会逐步提升。
这在历史上很多次出现,典型的是2013年初,大家炒完复苏,银行股起大行情,一直涨到2013年3月份,那时候大家也是觉得有一波经济复苏,但最后证伪了,最后经济是偏疲软的,上证综指一直是震荡状态,汇率也贬过一次。那一轮也是一线城市房价还好,三四线很疲软,房地产库存和银行压力比现在更大。后面大家的风险偏好慢慢提高的原因,也是市场慢慢接受了一些风险。最近市场有一定启稳和风险偏好提升,主要原因是定价模型有一定修正,开始展望美好未来。
记者提问:您对下半年的政策预期如何?
李淑彦:基本的结论是,下半年不太会有大的政策,除了本身外部环境因为海外利率往下走,但是还是会高于国内利率水平,这种环境对宽松的阻碍比较大,否则汇率会有压力。
其实,对于当下政策宽松不一定是最有效的,2014年初政策转向货币宽松,融资端放得比较松,信用端管控较松,同时开始做棚改货币化、认贷不认房等,即使如此,一线城市房价也是在宽松了一年之后起来,二线是一年半以后才起来,三四五线城市的房价是到2017年才起来的。房价刺激起来还是花了很长时间。现在我们要刺激需要花更大的代价,而且短期不太能看见效果。从经济本身角度看,自然会有一个地产的下行周期,这个下行周期还没有完全走完,强行扭过来的代价也比较大。
目前,大的事件性政策拐点还没有看到,各方面的工具也不是太多。政策更多是一个缓慢推进的过程,我们的策略是观测既有路径下的发力进度:一是往融资端观察,国债的发行进度;二是在支出端观测,基建以及相应高频数据的进程。我们不只是追求名义GDP的增长,还要追求高质量,发展方向更加多元化,不要博弈政策,跟踪就可以了。每次出台的政策不一定马上出效果,它成为一个慢变量,做投资可以更从容些。
下半年,大概率会有降准降息。美国通胀会逐渐降下去,美国居民的超额储蓄下得比较快,而且低于疫情前,显著快于其他发达国家。另一方面说明美国后续消费动能边际走弱。为什么美国人更愿意消费,主要原因在于它的就业和工资增长更强劲。美国的外循环通胀早就下去了,内循环通胀,包括卡车司机服务员等低端的需求比较旺盛带来的通胀。消费循环在走弱,对于就业岗位,加班时长也在走弱,对于通胀下行是有信心的。
海外通胀和利率下行过程中,至少我们国内的货币宽松政策是打开了,大政策不会有,但各种小政策还是会陆续看到。
记者提问:您认为,下半年可能促使我国经济向好的方面有哪些?
李淑彦:第一,下半年还有一个利好点就是库存周期,美国已经去了几轮库存,最近仍在继续。中国和全球都会有一波去库存周期后经济往上走。
对于地产,去年底我们对此相对悲观,这个行业经过这一轮阵痛,整体资产端的久期需要4年左右的时间,负债端的2年左右。我们觉得整个地产商业模式需要做资产负债表的重新匹配。行业格局发生巨变,各地方政府也需要适应,需要一两年的时间去进行重塑,后面才会进入重新的良性配合。至少未来一两年都会处于调整周期,处于偏平的状态。所以,对于房地产,会有政策不断托底,但是不太会有大招。
第二,出口的形势会比地产更好一些。中国经济最大的几个波动项,还有一个是出口。一方面欧美消费需求出现边际走弱,但中国出口份额却相对稳定,面向亚非拉的出口增长很快,一方面是受益于中国制造业升级,包括机械产品、新能源、光伏、先进的化工出口都比较旺盛,这是抢了一部分其他发达国家的份额;另一方面是来自于这一轮中国的独特性,全球有通胀,只有中国没有,所以中国的成本仍然是比较低的,所以出口优势反而是扩大的。
第三,内需消费还是四平八稳,一方面就业环境较弱;另一方面地产受到影响,悲观的预期也包含进去了,也不太会进一步变差。
整体看,我们对中国经济的预期是偏平稳的状态,阶段性受外部冲击,大部分时间会往弱复苏方向去定价。
记者提问:您认为下半年股市可能存在哪些投资机会?
李淑彦:在上述宏观背景分析下,股市的机会除了对悲观信息充分定价,对未来的预期正逐步乐观,这将会带来指数的逐步抬升。
这种环境下,我们对于今年下半年行情的基本判断,更大的收益率将来自结构性机会,主要在以下几个方面:
一是上半年已经走出来的TMT,以AI为核心,之前调整得也比较多,在存量博弈市场里,短期会有自然回调,这很正常,回到这个位置空间也差不多了,时间上需要消化。国内产业政策也是非常利好这个方向,它对于未来互联网也好,传统制造业、先进制造业、医药、半导体、无人驾驶会带来新一轮的产业革命,如果中国没有抓住这一波,过去积累的制造业优势可能会大幅削弱,所以,国家是高度重视的。虽然我们面临算力上的短板,但是我们会通过这个生态链的发展来反哺这个短板。对这个产业发展不用悲观。
二是新能源中的结构性机会。虽然整体比较纠结,大方向偏弱,整体贝塔(β)层面不太可能走出以前的行情,但是这个产业足够大,我们也看到了结构性机会,例如,锂电新技术、汽车零部件、港股中的整车股。下半年,市场关注的重点还是在于大家之前炒过又跌回去,产业层面有业绩落地的公司。从下半年和明年着眼,现在拼的是股价回落的位置、公司估值和企业业绩落地。
三是消费中的大白马,可能会有小行情的修复,类似上半年的家电股。
四是中国的制造业市场的大幅扩容带来的机会,可能会像弱化版的2019年。
公司及嘉宾简介
信达澳亚基金管理有限公司
成立于2006年6月5日,注册资本1亿元人民币,原名“信达澳银基金管理有限公司”。公司总部设在深圳,是经中国证监会批准设立的国内首家由国有资产管理公司控股的基金管理公司,由中国信达资产管理股份有限公司和澳大利亚联邦银行全资子公司合资设立,也是澳洲在中国合资设立的第一家基金管理公司。
2015年5月22日,信达证券股份有限公司受让中国信达资产管理股份有限公司持有的股权(持股比例54%),与East Topco Limited共同持有公司股份(持股比例46%)。2022年3月21日,由于公司外方股东的实控人变更,以及公司国际化发展战略需要,公司正式更名为信达澳亚基金管理有限公司。
李淑彦
北京大学光华管理学院金融学硕士。2012年-2015年,先后在博时基金、永赢基金任研究员。2015年5月加入信达澳亚基金,历任研究员、基金经理助理,现任副总经理、专户投资部总监兼研究咨询部负责人。
目前担任信澳匠心臻选两年持有期混合基金的基金经理(2020年10月30日起至今)、信澳周期动力混合型基金基金经理(2020年12月30日起至今)、信澳匠心严选一年持有期混合基金基金经理(2022年9月7日起至今)、信澳鑫享债券基金基金经理(2023年3月15日起至今)。现拟任信澳匠心回报混合基金基金经理、信澳鑫瑞6个月持有期债券基金基金经理。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号


