 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
从创业到盈利,京东走了12年,而从盈利到净利润近百亿,京东只用了不到4年。
15日晚间,京东集团发布了2019年第三季度财报,在预料之内的是,收入、利润、用户以及现金流等各项核心业绩指标几乎全面向好,但出乎市场预料的是,京东的这几项核心业绩指标的增长正在提速。
而在所有的业绩指标中,最为抢眼的是京东集团在今年前三季度的净利润已经接近百亿,这一数字对于京东来说具有历史性意义。
前三个季度实现全年盈利预期
第三季度,京东集团的净收入达到了1348亿元,同比增长28.7%,这一增幅较今年一季度20.9%和二季度22.9%的增速,呈现出明显地持续加速增长势头,同时增幅也创下近5个季度以来新高;这其中,来自于净服务收入达到160亿元,同比增长47%,占整体净收入的比重也进一步提升到了近12%。
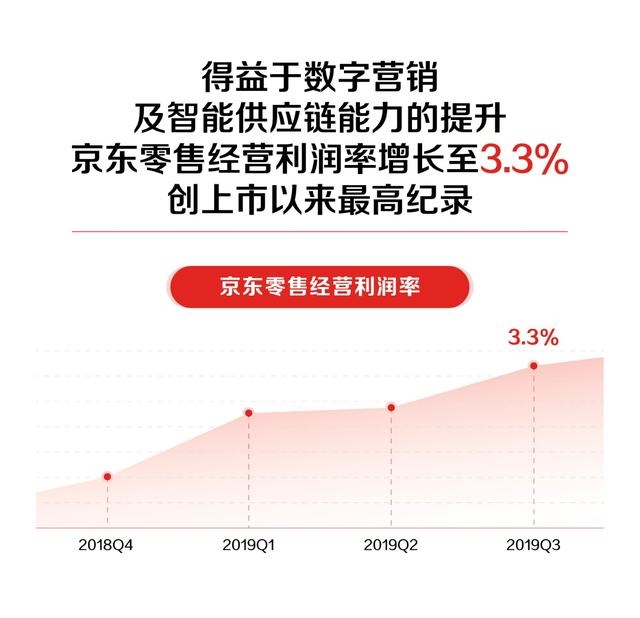
一方面,是高毛利的服务收入快速增长,另一方面,作为核心的零售业务在三季度的经营利润率达到了3.3%,再次创出历史新高,较去年同期的2.2%足足提升了1.1个百分点。对于一个季度收入上千亿元的京东零售来说,1个百分点的经营利润率的提升就意味着能够多出10个亿的利润。
诚然,从最终的净利润上来看,2019年第三季度,京东集团在非美国通用会计准则下(Non-GAAP)归属于普通股股东的净利润为30.6亿元,同比增长160.9%。如果加上今年上半年的69亿元净利润,京东在今年前三季度的净利润就已经接近100亿元,这对于京东来说,将是一个历史性的时刻。
在今年二季度财报发布后的投资者电话会上,基于上半年业绩整体向好,京东管理层也将今年全年的利润预期上调到80-96亿的区间,如果基于这一盈利预期,京东显然是提前一个季度完成了全年的预期。
事实上,针对当时京东管理层的这一预期,就有华尔街投行分析师就普遍认为这一利润预期是较为保守的。花旗银行分析师在其研究报告中写道,"我们认为京东管理层对于全年净利润的上调是保守的,也就是说,若运营顺利,京东很有可能取得超预期增长。"
为转型每年坚持上百亿研发投入
传统的高增长企业特别是互联网公司,都深陷于"收入、利润和规模不可能三角"中,也就是很难实现三个业绩指标的同步增长,要想打破这一个桎梏,必须要实现从"流量红利"到"技术红利"转型,以技术推动收入、利润以及规模的增长。
也正是看到了技术在未来竞争中的核心地位,京东早在2016年就开始着手强化技术投入,此后的三年间,京东在技术研发上的投入始终没有松懈,2017年和2018年的技术研发费用分别达到了67亿元和121亿元,而今年前三季度京东体系所属上市及非上市企业合计研发投入超过130亿元人民币。
心有所念,必有回响。持续的技术投入大幅改善了京东的运营效率。
以京东物流为例,截至2019年9月30日,京东物流运营超过650个仓库。包含京东物流管理的云仓面积在内,京东物流仓储总面积约1600万平方米。这其中,京东物流已投入运营的25座"亚洲一号"和70个不同层级的机器人仓。一方面,通过持续利用人工智能驱动的技术来优化不断扩大的仓储网络,京东物流在第三季度正式发起"千县万镇24小时达"时效提速计划;另一方面,借助于智能供应链推动下的规模效益,京东集团今年三季度的履约费用率达到了6.5%,较去年同期下降0.9个百分点,库存周转天数也再创新低。
大量技术研发投入以及对技术架构的重组,换来的技术创新、模式创新、管理创新,最终成为推动了京东整体利润率提升的三驾马车。2019年第三季度,京东集团的净服务收入仍旧保持了47%的高增长,占到整体净收入的比例也进一步提升到了近12%。
对于京东集团未来的盈利预期,京东集团首席财务官黄宣德在其财报中表示,"展望未来,凭借我们在供应链、技术和服务能力上的领先优势,我们将越来越多地受益于京东独特的商业模式所带来的规模效应。"

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













