 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资网讯(记者 张璐璇)1月17日,国家统计局发布了中国2024年四季度GDP,包括2024年1—12月规模以上工业增加值、社会消费品零售总额、房地产开发投资等重磅经济数据。
广开首席产业研究院资深研究员马泓分析表示,2024年,面对外部压力加大、内部困难增多的复杂严峻形势,宏观政策加大财政货币政策逆周期调节力度,经济总体保持平稳运行态势,全年基本实现既定的增长目标。分季度看,一季度国内生产总值同比增长5.3%,二季度增长4.7%,三季度增长4.6%,四季度增长5.4%。从环比看,四季度国内生产总值增长1.6%,12月经济恢复速度明显加快,包括工业增加值、消费及投资当月增速均有显著提升,这得益于一揽子增量政策的陆续推出,推动社会及民间投资信心有所恢复,主要发展目标顺利实现。
展望2025年初,马泓认为,外部不确定性可能有所加剧,但随着更加积极有为的宏观政策逐步落地,内需有望继续保持良好恢复势头。预计地方政府专项债、地方商品房及土地储备专项债将快速发行,房地产销售市场有望延续良好恢复势头,地方基础设施建设投资和居民建材装修需求有望得以提振,内需持续改善可期。2025年,“两重”“两新”支持政策将加力扩围,有望继续推动相关制造业和高新技术投资保持较快增速,居民非住宅消费需求潜力将进一步释放,一季度经济增长有望实现“开门红”。
工业生产进一步加快
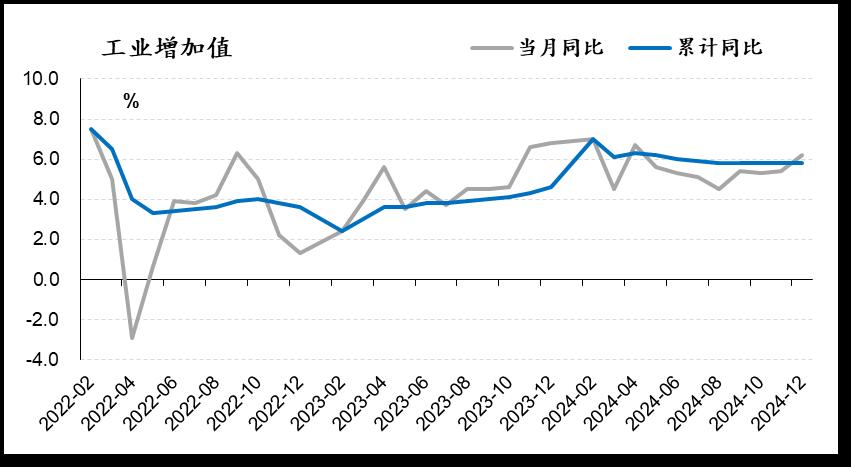
具体来看,2024年12月全国规模以上工业增加值同比增长6.2%,比上月加快0.8个百分点,为2024年5月以来最快增速;环比增长0.64%。2024年,全国规模以上工业增加值同比增速为5.8%,增速较2023年提升了1.2个百分点,工业生产增长势头良好。从三大分项来看,采矿业增加值同比增长3.1%,制造业增长6.1%,电力、热力、燃气及水生产和供应业增长5.3%。工业产出结构继续优化,装备制造业(7.7%)和高技术制造业(8.9%)增长较快,增速分别快于规模以上工业1.9、3.1个百分点。其中,智能制造相关领域保持两位数增长,助力工业经济高质量发展。12月官方制造业PMI为50.1%,连续第三个月处于扩张区间,生产等主要指标连续扩张,环比稍有回落,年底“抢出口”对工业生产短期持续提振。高频数据显示,当月水泥、电炉产能利用率环比回落、同比走升,工业部门产出缺口回补中,工业企业对未来生产经营预期保持信心。
分产品看,新兴科技产业带动工业生产较为突出。2024年,新能源汽车行业保持高速发展状态,产量同比增速为38.7%;集成电路产品产量同比增速为22.2%;工业机器人产量同比增速为14.2%,领跑工业品产出。12月,传统工业生产也有复苏迹象,煤炭开采、黑色金属冶炼、化学原料制品业等产值增速也都高于趋势值。当月产销率快速升至98.7%,高于趋势值2个百分点;出口交货值同比增长8.8%,涨幅较11月份扩大1.4个百分点,部分出口型企业抢在特朗普加征关税前加快赶工生产的特点显现。
图表1 工业增加值增速年底有所加快
数据来源:国家统计局,广开首席产业研究院
消费继续保持回升势头
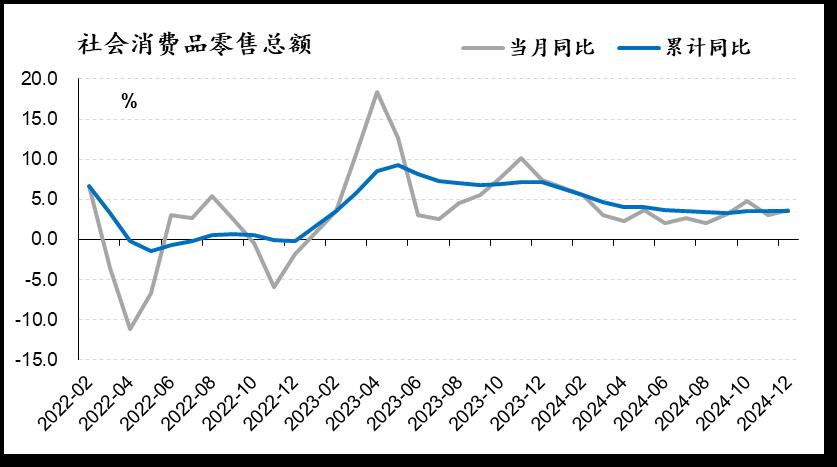
2024年12月社会消费品零售总额同比增长3.7%,增速较11月上升0.7个百分点。2024年,社会零售消费总额增速为3.5%,与2023年底两年平均增速持平,一揽子促进消费的政策在各地持续推进并加快落地,消费品以旧换新、出口退税等政策推动汽车、家电为代表的耐用消费品需求进一步释放。12月,以旧换新相关商品销售情况良好,部分大件耐用消费品增长较快,全年家用电器和音像器材类零售额同比增长12.3%。
服务消费市场持续增长。2024年四季度,服务业增加值同比增长5.8%,高于全年平均水平0.8个百分点。2024年,服务零售额同比增长6.2%,增速高于同期商品零售额3.7个百分点。随着生活性服务业数字化应用场景不断拓展,信息消费增势良好,全年通讯信息类服务零售额同比增长9.9%,显著高于全年平均水平。居民服务性消费支出保持较快增长,全国居民人均服务性消费支出增长7.4%,占人均消费支出的比重为46.1%,比上年提高0.9个百分点。
图表2 社会消费品零售总额增速持续恢复走升
数据来源:国家统计局,广开首席产业研究院
投资平稳增长
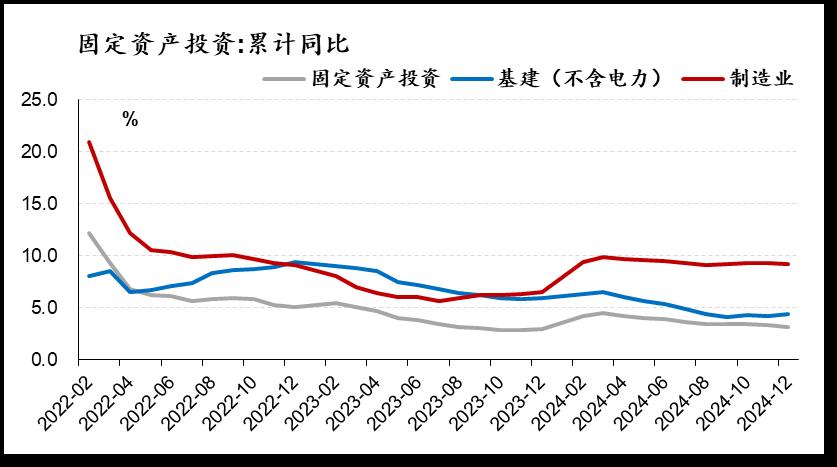
2024年,全国固定资产投资(不含农户)同比增长3.2%,增速较2023年扩大0.2个百分点,投资保持稳定增长。
全年制造业投资增速为9.2%,增速较2023年提升了2.7个百分点。“两重”建设取得积极进展,特别国债资金下发推动相关领域投资保持较快增长,高技术制造业中,航空、航天器及设备制造业、计算机及办公设备制造业投资分别增长39.5%、7.1%。2024年高技术服务业投资增速也有所加快,专业技术服务业、科技成果转化服务业投资分别增长30.3%、11.4%,实现了两位数增长。
基建投资(不含电力)同比增长4.4%,增速较11月提升0.2个百分点,起到托底经济的基础作用。受益于特别国债的发行和资金持续投放,年内水利管理业投资累计同比增长41.7%;新设立的铁路发展基金及铁路债券继续为铁路建设提供支持,铁路运输业投资累计同比增长13.5%;在民航运输周转量增长的背景下,航空运输业投资增长20.7%。
图表3 投资平稳增长
数据来源:国家统计局,广开首席产业研究院
房地产市场景气度回暖
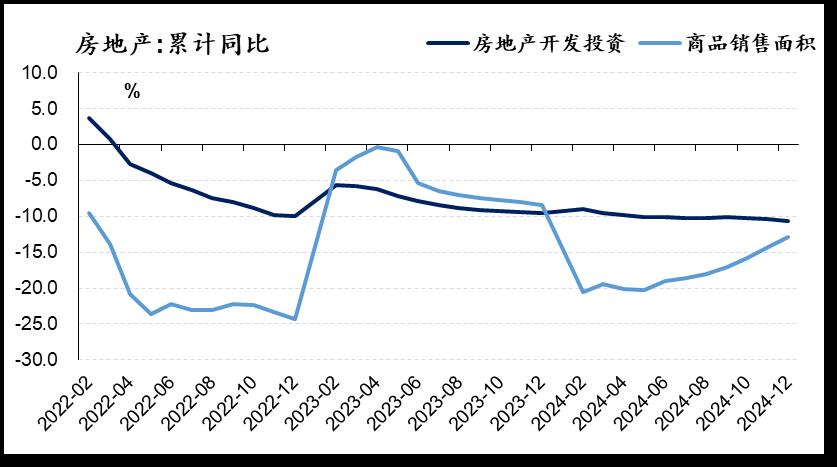
房地产销售进一步筑底企稳。2024年12月全国商品房销售面积累计同比下跌12.9%,跌幅较11月收窄1.4个百分点,销售额降幅也较快收窄;全国商品房库销比降至5.9,连续第三个月下降,表明商品房去库速度有所加快。12月,全国70个大中城市房价环比上涨数量增多,整体同比跌幅继续收窄。其中,一线城市房价止跌回升,新房价格环比上涨0.2%,二手房价格环比上涨0.3%,上一次一线城市房价上涨是在2023年一季度。二、三线城市房价降幅同比收窄。房产销售改善带动相关家装需求增加,12月家具类商品销售同比增长8.8%,文化办公用品类同比增长9.1%,均显著高于趋势值增速。
房地产投资维持跌势。2024年12月房地产投资累计同比下跌10.6%,跌幅较上月扩大0.2个百分点,工程端投资放缓的滞后效应进一步显现,竣工端投资下行压力增大。不过,鉴于销售、土地成交等主要先行指标持续回暖,12月国房景气指数为92.78,较11月回升0.16个点。房企资金来源增速由负转正,增速较11月上升约10个百分点,主因住宅销售改善带动定金及预收款、个人按揭贷款增速回正。全年房企国内银行贷款跌幅收窄至-2.4%,跌幅较2023年收窄约8个百分点,表明各地“白名单”信贷投放资金正在逐步落地,房企风险总体可控。
图表4 房地产销售连续第三个月收窄 投资依旧疲软
数据来源:国家统计局,广开首席产业研究院

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













