 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
中秋佳节将至,不少出门在外的打工人选择返乡与家人团聚。事实上,不仅是过节返乡,近年来,有越来越多的人希望从“大城市”回到“小地方”,过“用收益生活”的松弛日子。在这种趋势下,如何通过投资理财让收益尽可能覆盖开支以满足“用收益生活”的需求,成为了很多人的目标。
为了深入观察和分析这种“回乡用利息生活”浪潮背后的原因和理财需求,天弘基金联合网易数读,在中秋前夕发布了一份《中国人返乡观察白皮书》(下称“白皮书”)。白皮书显示,在求稳心理的趋势下,正有越来越多的“城漂”计划离开大城市,回到小县城;而居民资产也开始了轰轰烈烈的搬家,不断流向存款、保险、银行理财、公募债基等风格稳健、风险较低的类型。从规模增速上看,公募债基成为 “最靓的仔”。在此背景下,如何满足投资者对稳健理财的新需求,也对提供产品和服务的公募基金公司提出了更高的要求。
为什么选择返乡?大城市吸引力下降
在城市生命周期理论中,逆城市化被视为当代城市发展的必经阶段。现实中,大城市真的不香了吗?数据显示,大城市不是不香了,只是没那么吸引人了。
据麦可思研究院对近五年大学毕业生的跟踪统计,应届本科生毕业半年后,在县城就业的比例明显上升,从2018届的20%上升到2022届的25%。
一些有过闯荡经历的“过来人”也在离开。白皮书的调查显示,有计划返乡和已经返乡的人员占比之和达到45.8%。探究背后原因,白皮书显示,生活成本低、离家人更近是返乡的主要优势。
值得一提的是,还有 13.6% 的返乡人把目光放得更长远些,他们认为家乡是一支潜力股。事实上,县城和低线级城市在消费领域、产业转移、文化旅游等领域都有较强的发展潜力。
根据天弘基金的研究分析,低能级城市居民的房价收入比更低,在房价下跌的情况下所受冲击更小;加杠杆幅度更小,意味着净资产方面,低线城市居民财富状态更好。同时,自2016年棚改之后,全国居民的收入感受指数要明显好于一线城市居民的预期。因此,低能级城市居民在财富、收入方面的感受都明显好于高能级城市,对应消费增速也更快。
追求“返乡自由”,稳健理财必不可少
返乡确实能在一定程度上提高生活质量预期,但也绝非就此没了烦恼。白皮书显示,对于绝大多数返乡人来说,骤然减少的收入,让不少返乡人开始清点自己的身家,仔细审视每个与钱相关的决定。
如何利用有限的收入来支持尽可能轻松丰富的生活?近年来兴起的“用收益生活”给出了一种可行的答案。“用收益生活”指的是用投资理财赚取的收益覆盖部分生活开支。根据白皮书的调查,分别有53.7%的返乡人群和49.2%的不返乡人群追求“用收益生活”。
“用收益生活”的关键在于如何才能源源不断地产出稳健的收益。无论身在大城市还是小县城,大家都谨慎采取行动,把“稳”字放在理财首位。
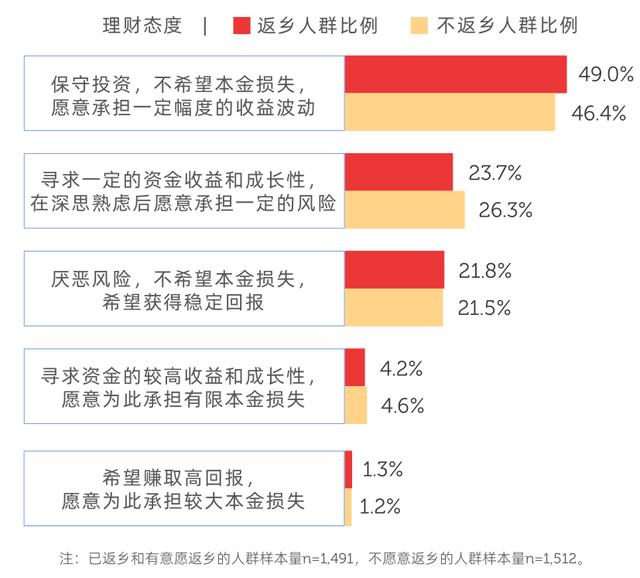
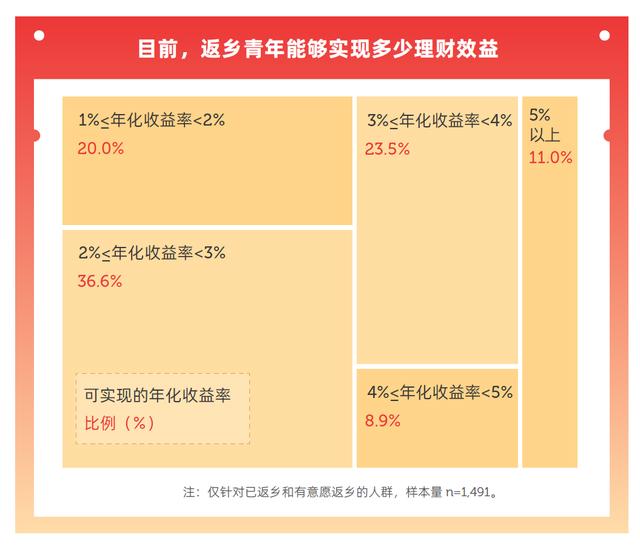
也正是因为此,返乡人的理财收益现状并不令人满意。80%的人可实现的年化收益率低于4%,56.6% 的人可实现的年化收益率低于3%。这意味着他们与“用收益生活”的距离,仍然很远很远。尤其是对于那20%可实现年化收益率低于2%的人来说,收益率的提升仍有相当的空间。
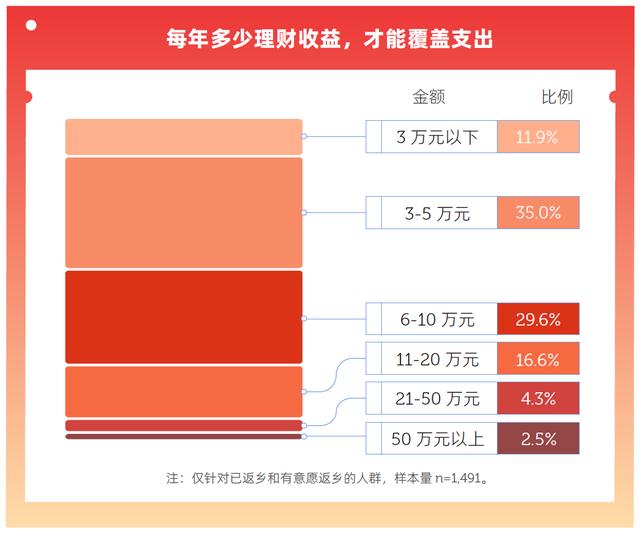
白皮书也显示,相较于超过半数受访者低于10万的存款水平,35%的受访者每年需要 3万元—5万元的理财收益才能和开销持平。这意味着对多数受访者来说,“用收益生活”的状态和当前投资收益仍有较大差距。
债基成居民理财新宠
“求稳”大潮下,凭借风险较低、流动性好、收益相对股票稳健的特点,公募债基从一众理财产品中脱颖而出,成为居民理财的新宠。Wind数据显示,截至二季度末,全市场纯债基金规模达7.93万亿元,较去年底增加了1.27万亿元;持有人户数从6678万户增加到了7754万户,增长超1000万户,债基发展或已进入零售时代。公募基金公司如何才能打造出符合个人投资者需求逻辑的产品,成为了制胜的关键。
在线上理财平台评论区,债基投资者们热衷于每日“数蛋”,他们将1个BP的收益称为1个“蛋”。而在非理财社区,债基“收蛋”的讨论氛围同样浓厚,而经历过8月的下跌,是否还能修复亏损是近期热议的话题。
根据天弘基金的一项稳健投资者调研(下称“调研报告”),投资者选择固收类产品,追求保本是第一诉求。报告显示,当遭遇回撤时,本金亏损是投资者的最大焦虑点,每轮回撤修复天数最好不超过5天,这就要求基金公司灵活迅速地调整策略控制回撤,尽快将投资者的本金损失修复。其次,投资者对固收产品的收益率也有要求,3%是门槛值,基金公司如果能把产品收益做到4%就会更有竞争力。此外,投资者对产品的流动性也有要求,调研结果显示,日开型受欢迎程度最高,持有期产品中持有30天产品最受欢迎,持有期6个月等中长期持有类产品受众面则较少。持有期产品与流动性好天然矛盾,基金公司需要围绕固收类资金的用途,再结合固收类产品流动性好的特征来打造场景。
债基零售时代,天弘基金多层次发力满足投资者新需求
资金不断涌入债市及资金属性的多元化、零售化,让债市波动更加频繁。叠加债基零售时代的投资者新需求,对公募基金公司提出了新的要求。
一直以来,天弘基金的债券投资理念是“稳中求进,力争在风险收益最优配置的前提下为客户创造长期稳健的绝对收益”,这正契合了当下投资者的核心需求。上海证券基金评价研究中心数据显示,截至2023年12月31日,天弘管理的债券类基金产品中,按规模加权统计的持有人户数在债券管理规模超过1000亿元的基金公司中数量最多,且个人投资者持有比例最高,达到32.93%。基金半年报数据显示,截至2024年6月30日,天弘旗下纯债基金持有人户数达到550万,位列行业第一。
个人投资者的青睐背后是长期稳健的回报。海通证券数据显示,截至 2024 年 6 月 30 日,天弘旗下纯债型产品近五年的绝对收益为 28.33%,行业排名 5/117;近七年的绝对收益为46.67%,行业排名 1/97。
为了更好地解决债市波动下的择时交易难题,天弘固收团队在2020年独创天弘五周期债券投资框架,借助它来抓住各个阶段债市短、中、长期的主要矛盾,一方面可通过择时交易增厚收益,另一方面可通过清晰刻画债市波动控制回撤。
利用天弘五周期模型进行债市择时,更好地规避利率风险以获取更高收益一直是天弘固收团队的强项。上海证券基金评价研究中心对天弘基金旗下债券类产品进行了债券投资收益率拆解,结果显示,近5年(截止日期为2023年12月31日)天弘基金债券投资收益率主要来源于利息收入效应(占81.51%),部分来源于资本利得效应(占18.48%),天弘基金在资本利得效应中取得的收益率在基金公司的排名中靠前(排名位于22.32%),其中的国债效应与券种选择效应是资本利得效应的主要来源,且在基金公司中排名靠前。
在信用风险管理层面,天弘基金不做信用下沉,而是基于独立、严格的信用评价体系,挖掘被错误定价的优质券种。从产品持仓的AAA级债券占比看,天弘基金在中长期纯债、混合债券型一级基金、混合债券型二级基金中高等级债券占比均在40%以上。
在流动性风险管理层面,天弘基金一般将产品仓位分布清晰划分为底仓、底仓+、增强仓位。底仓一般配置高性价比债券,交易频率较低;底仓+和增强仓位主要做中频和高频交易。具体三类仓位的配比根据产品定位、客户群体、收益风险要求等约束条件确定。
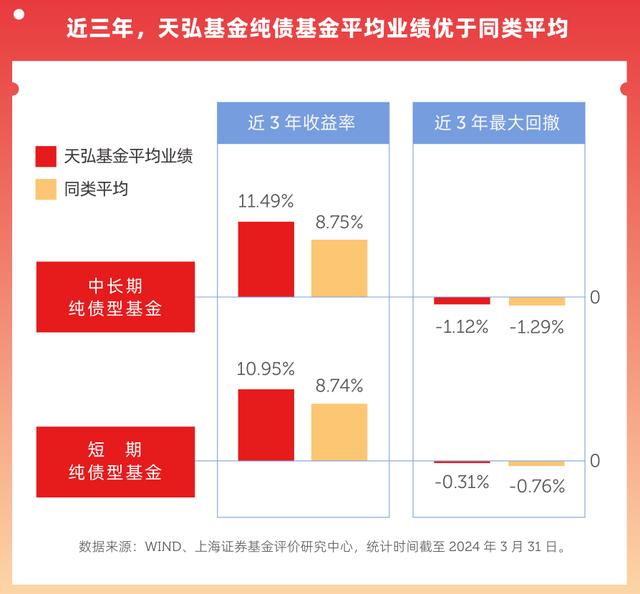
上海证券基金评价研究中心数据显示,截至今年一季度末,天弘基金的中长期纯债基金与短期纯债基金在近 3 年收益率上均优于同类均值,在最大回撤的控制上也好于同类均值。同花顺数据显示,截至2024年8月12日,今年以来天弘基金旗下全部短债产品平均最大回撤为0.10%,全市场短债产品平均最大回撤为0.16%;今年以来天弘基金旗下全部中长债产品平均最大回撤为0.33%,全市场短债产品平均最大回撤为0.34%。
调研报告同样显示,个人投资者对收益率的波动非常敏感,当产品出现较大回撤时,投资者希望基金经理能够及时对收益不及预期的原因进行分析,详述自己的操作逻辑,同时,最好能站在投资者立场给出投资策略和展望。
天弘基金也十分注重负债端引导和投资者服务。天弘基金鼓励基金经理在市场处于泡沫时积极向投资者发声。在面对热钱,尤其是机构资金涌入时,会及时限购,等到债券估值合理,机构资金对个人资金摊薄效应下降时,才会逐步放入机构资金,从而维护个人投资者利益。“除了对净值曲线的管理,从持有人利益出发,对负债端做一些管理,比如说热钱涌入时,有勇气限购,把热钱挡住,这些来得容易的钱走得也快。从负债端多做文章,能避免这种情况加剧发展。”天弘基金相关负责人说。
在投资者服务方面,天弘基金开发了面向银行渠道的小程序“弘运当投”,呈现“债市晴雨表”和系列固收投教内容,通过银行理财经理,将债基投资的知识传递给客户。同时也结合市场波动发布了一系列投教内容,科普债市波动、债基品类特征等。
银行证券基金研究中心负责人胡立峰表示,债券基金大概每隔两到三年,就可能会发生收益率相对剧烈的动荡,大厂的产品规模通常更大,抗风险能力也更强,历史上中长期收益也更亮眼。
对于个人投资者而言,优选天弘基金等固收大厂的产品,会是比较好的选择,更有助于追求“用收益生活”。(金放)
数据来源:同花顺iFind。2024年基金半年报,截至2024年6月30日。纯债基金指短债基金、中长债基金。天弘基金旗下纯债基金近 3 年表现源自上海证券基金评价研究中心,时间截至2024年3月31日,数据选取成立满 3 年的主代码基金产品,且二级分类为短期纯债型基金与中长期纯债型基金为对比标的,统计不同分类下的产品的平均业绩与同类均值。公司排名数据来源于海通证券发布的《基金公司固定收益类资产业绩排行榜》,截至2024年6月30日。天弘基金具体排名为10/65(近十年)、1/97(近七年)、5/117(近五年)、77/138(近三年)、128/163(近两年)、134/174(近一年)。
风险提示:观点仅供参考,不代表投资建议。市场有风险,投资需谨慎。历史业绩不代表未来表现。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













