 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
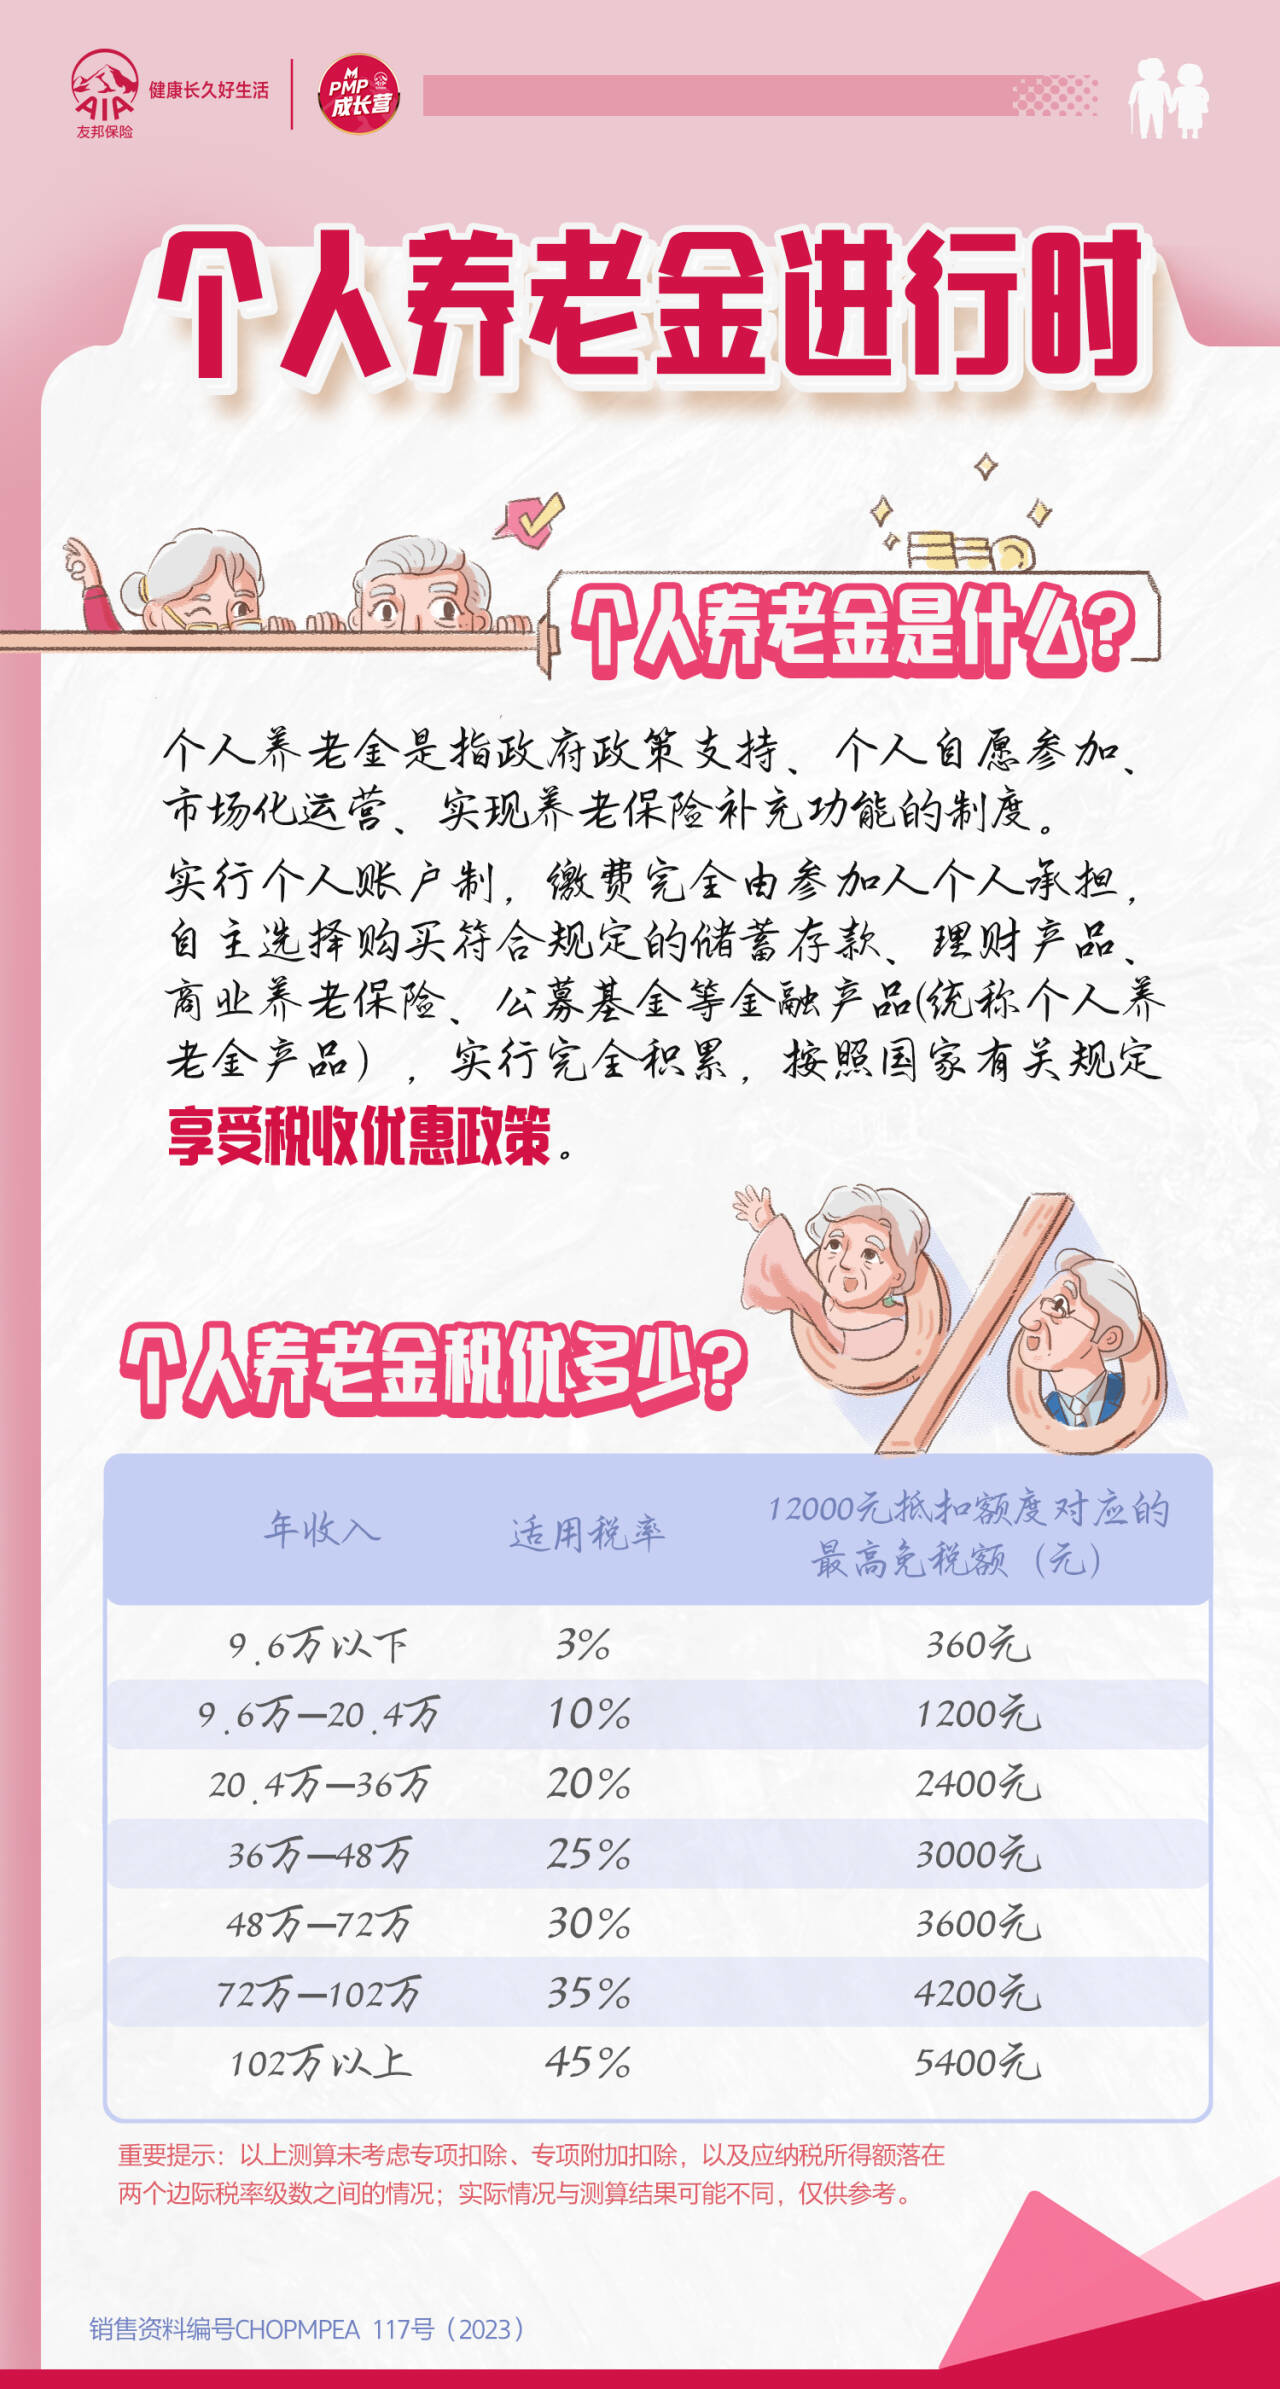
据了解,个人养老金制度落地一年来,最受关注的一点就是它可以享受税收优惠。根据年收入水平,个人养老金参加人每年可以节税360元到5400元不等。开户数增长的同时,适合个人养老金投资的产品也稳步增加。截至11月24日,各类产品合计已达745只。其中包括465款存款产品、162只基金、99款保险产品、19款理财产品。友邦人寿自2023年4月推出个人养老金保险产品以来,截至12月26日,已为四川地区累计近两千人提供了个人养老金保障,累计总保额达3.6亿元。其中,30至50岁人群占比最高。
个人养老新趋势,自“选”自“给”更积极
经过多年发展,我国已初步建立起包括基本养老保险、企业及职业年金、个人商业养老保险的“三支柱”养老保险体系。在近年人口老龄化程度不断加深、人口结构不断变化的背景之下,以养老责任代际转移为基础的基本养老保险面临压力,城镇职工养老金替代率持续下滑。
为进一步完善多层次、多支柱的养老保障体系,国家五部委于2022基本养老金已逐渐难以支撑个人退休后所需的全部资金年11月联合发布了《个人养老实施办法》,个人养老金制度也正式在我国36个城市地区开始试点。个人养老金实行个人账户制度,缴费完全由参加人个人承担,参加人可用缴纳的钱自主选择购买符合规定的个人养老金产品。对于普通民众来说,一方面,参保个人养老金可以享受税收优惠政策、实现财富增值助力养老,从而有效提高建立个人养老计划的积极性,促进个人培养和实行完全积累提高养老意识;另一方面,封闭式的资金账户运行制度,能够真正实现养老资金的“专款专用”——个人除特殊规定外不得提前支取,有助于理性规划养老资金,为未来的平稳养老提供资金基础。
保险行业新机遇,服务“养老”更贴心
在个人养老金制度体系下,保险机构具有天然优势,其一,从负债性质到投资策略制定,均显示出长周期的特点,能够有效匹配长期养老需求。其二,保险产品功能性优势越发凸显,不仅具有安全性优势,能将确定的利益写入合同,保障财富稳健增值,还能锁定长周期,适合个人做长期养老规划,有效规避冲动的消费、投资行为。当然,保险产品具有天然保障属性,除了能满足个人养老需求外,还额外提供身故、全残、失能等保障。同时,其具有收益性,能在长生命周期内,发挥复利效应。其三,保险企业的养老服务体系较为健全,作为养老各相关产业的支付方,能够有效链接产业上下游,整合医疗健康、财富管理等资源,并通过专业的营销员团队充分触及客户,提供个性化的养老保障服务,满足客户的多样化需求。相信未来在政策及国家战略引导下,保险业能在构建“抵御长寿风险、积累养老财富”中承担更大责任和使命,释放出更大活力。
得益于国家最新出台的个人养老金制度的政策红利,消费者在选购友邦的个人养老金保险产品时也能享受节税政策。在将资金缴至个人养老金资金账户时,最高可享受5,400元的税收优惠福利。参保人在具备资格的商业银行柜面或网上银行开立个人养老金账户后,通过咨询当地的友邦保险营销员即可购买相关产品,购买成功并填写相关信息后,即可进行税前扣除,一键乐享年年节税福利。
“个人养老金政策的出台,是国家通过政策支持推进养老第三支柱建设的强有力举措。人寿保险长期性的特点,以及对于健康和长寿风险管理的独特优势使得保险应当成为‘第三支柱’中的‘支柱’产业。”友邦人寿首席执行官张晓宇表示,“个人养老金政策通过税收优惠,有效提高了个人养老规划意识,也是保险公司拓宽产品类别的创新机遇。养老是一个长久的事业,因此,通过可信赖的品牌以及专业的服务人员进行长期的养老规划就显得尤为重要,这也是友邦人寿的机遇和责任所在。我们会秉持长期主义理念,依托优质的产品和康养服务生态圈,通过卓越营销员团队为中国家庭提供保障全、体验优的养老服务,增强人民群众退休后的获得感、幸福感和安全感。”
2023年个人养老金开户已进入倒计时,友邦人寿也呼吁广大市民,在12月31日前开通个人养老金账户,并尽早配置保险保障,不仅可以享受2023年度国家个税抵扣政策,也是对自身养老储备的有效补充。(何颖)

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













