 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
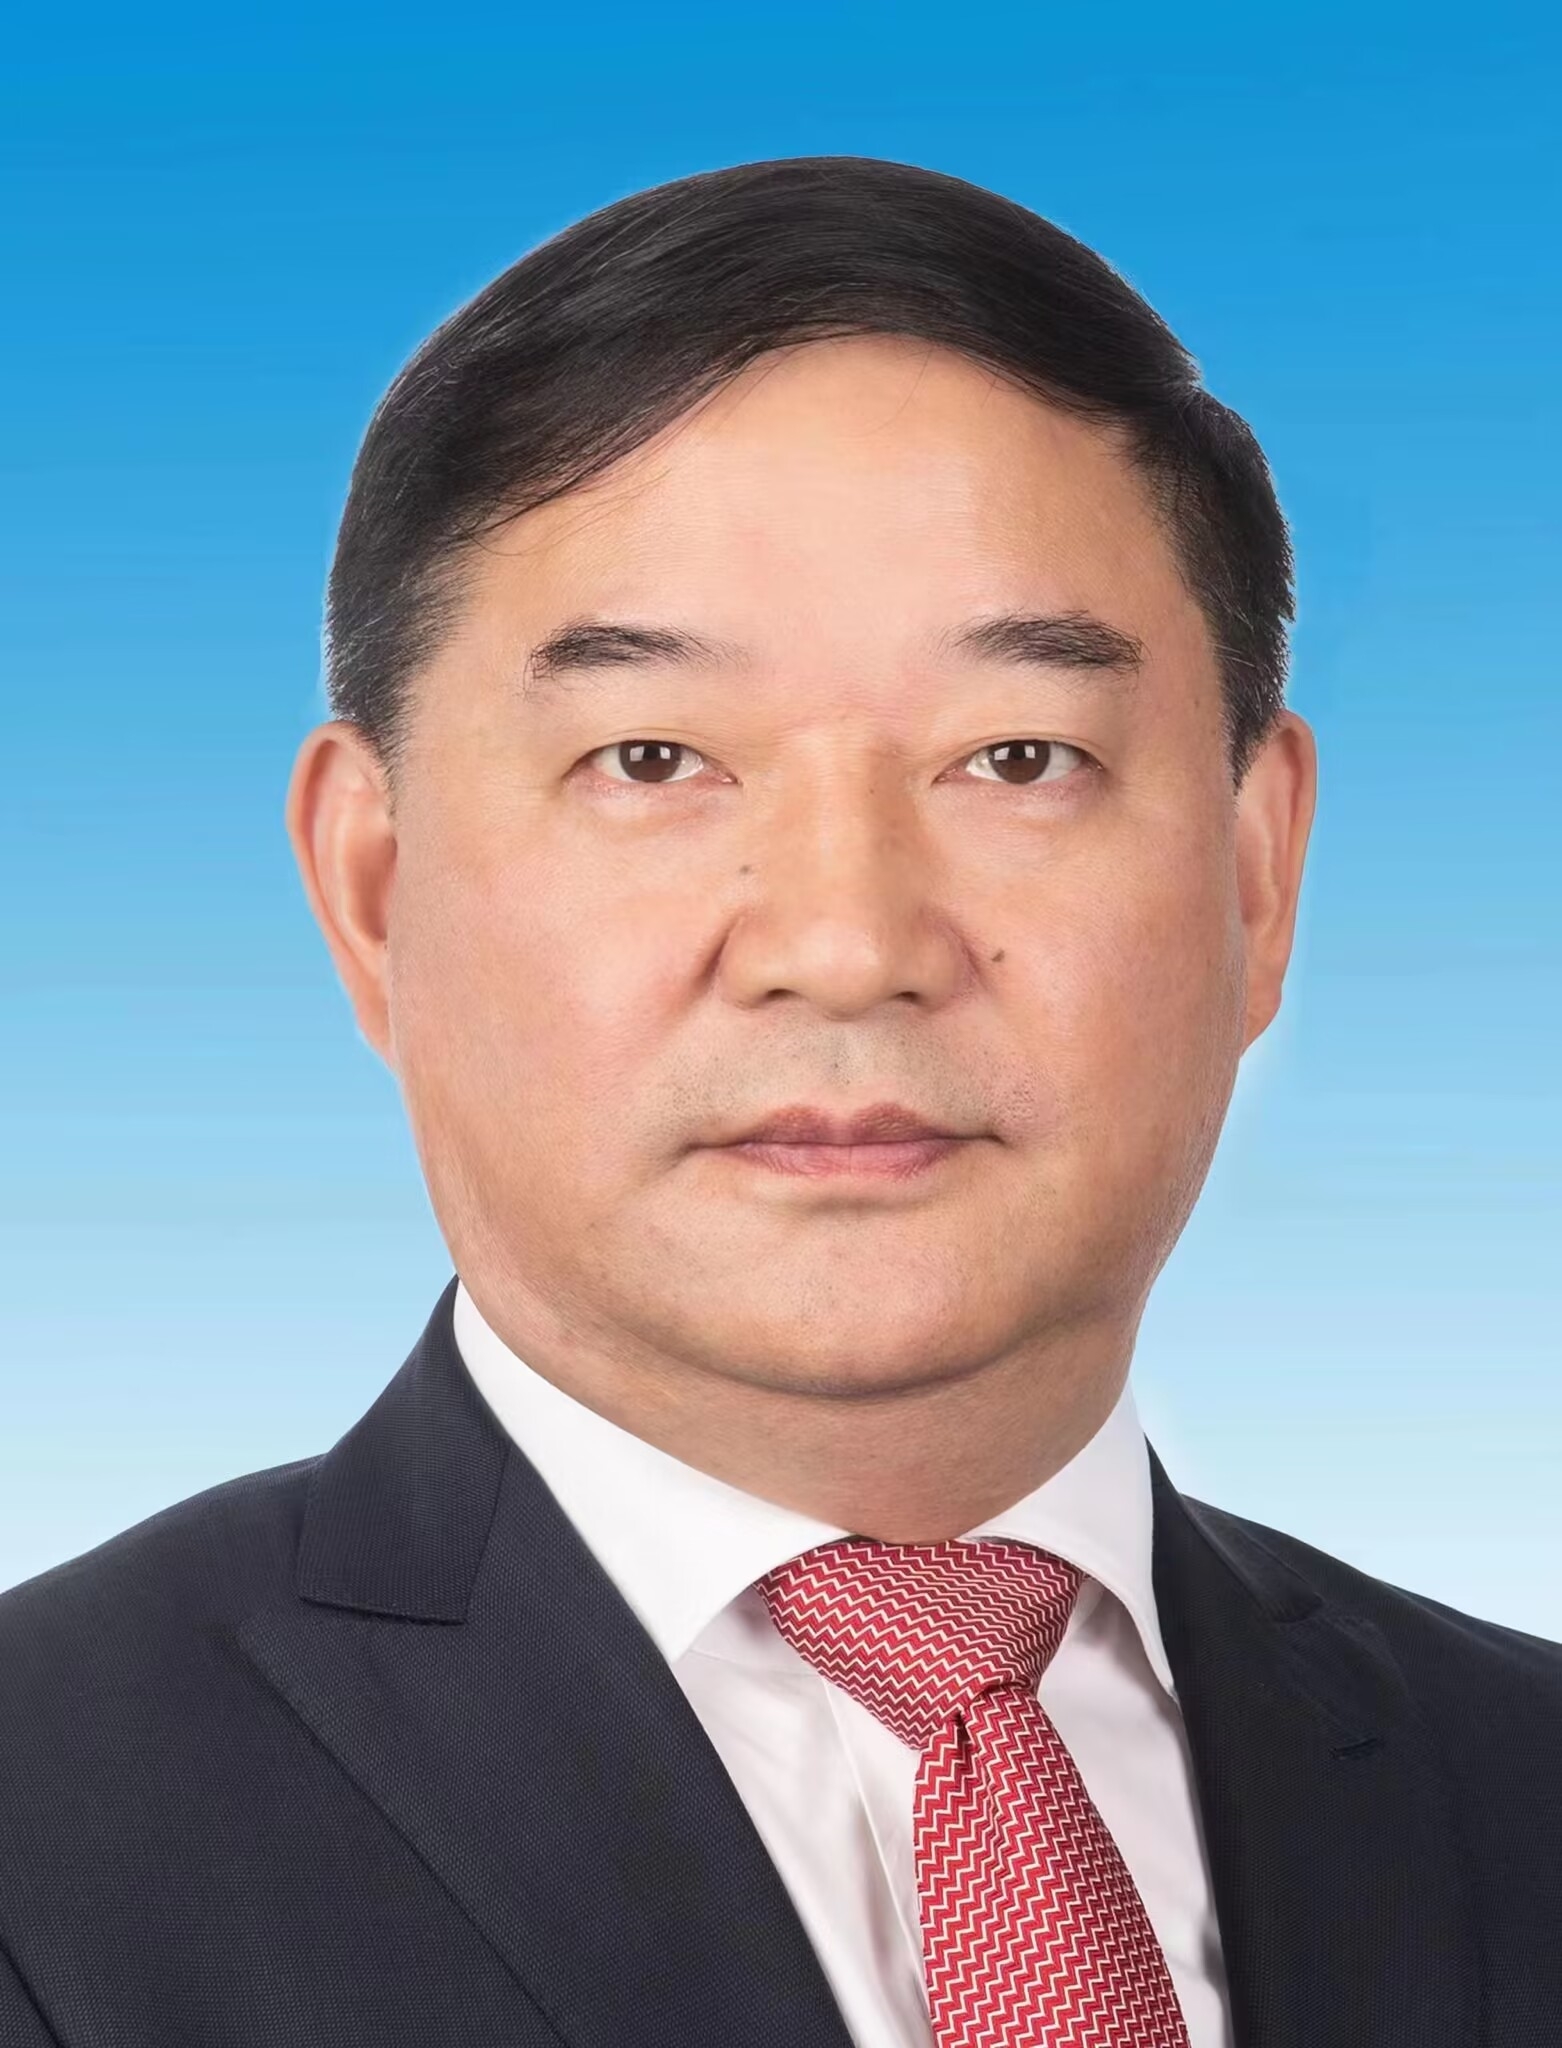
全国政协委员、四川银行董事长林罡
作为新任全国政协委员,四川银行党委书记、董事长林罡在接受金融投资报记者采访时表示,此次最关心地方中小金融机构改革发展方面的话题。
今年两会,林罡带来了《防范化解地方中小金融机构风险》《加强地方中小金融机构股权监管》《关于建设全国性天气期货交易所》三项提案,并就如何化解地方中小金融机构风险,建立健全金融稳定长效机制等提出了相关建议。
稳妥化解风险 建立健全金融稳定长效机制
林罡认为,稳妥化解地方中小金融机构风险,建立健全金融稳定长效机制,对维护金融安全稳定发展大局具有十分重要的意义。
为此,要坚持从源头入手、改革化险一体推进,拓宽地方中小金融机构资本补充渠道,严格规范股权管理,对股东资质和持股情况进行穿透式监管,做好关联交易管理,防止内幕交易和利益输送问题。
同时,要拓宽地方中小金融机构不良资产处置渠道,逐步构建不良资产市场统一监管框架,建立全国统一的不良资产交易平台,持续做好地方高风险中小金融机构的风险处置工作。
针对中小银行改革难题,借鉴于四川银行合并重组的有效成果,林罡建议,对于当前中小银行改革化险工作,要建立防范化解重大经济金融风险长效机制,要注重引导中小金融机构聚焦主责主业,要帮助其找准发展定位,增强风险防范的内生机制,不断夯实金融健康稳定发展的微观基础。“同时,分类施策、兼并重组已成为中小银行风险处置和改革的主要方式,建议加大对改革重组银行风险处置模式推广力度。”
强化政策传导 对症施策解决小微企业融资痛点
小微企业作为市场经济主体中的重要组成部分,对国民经济和社会发展起到了重要作用。当前,小微企业贷款难、贷款贵等问题依然存在。
林罡表示,究其原因,一方面,由于小微企业经营规模较小、经营管理不规范、信息不透明等原因,导致金融机构在获得有效信用信息数据方面,需要更大资源投入。另一方面,在疫情的冲击下,小微企业同时面临成本上涨、市场疲软、现金流紧张、用工短缺等多重困境,且缺乏有效的抵质押资产,导致第二还款来源不具有保障性。
“解决小微企业的融资痛点,有效的数据信息共享和政策传导是关键因素。”林罡表示,中小银行作为服务小微企业的金融主力军,更要通过自身金融服务硬实力和软实力的综合提升,对症施策,解决小微企业的融资痛点。
以四川银行为例,自成立以来,始终坚持“服务实体经济、服务中小企业、服务城乡居民”的市场定位,坚决贯彻落实服务小微企业、普惠金融的各项政策,积极打造专业团队、健全体制机制,不断提升小微企业金融服务能力和水平,持续加大对四川省内民营企业、小微企业的金融支持。截至2022年末,四川银行小微企业贷款余额727.97亿元,其中,普惠小微贷款余额98.69亿元,较年初增长101.93%,高于各项贷款平均增速48.58个百分点。
创新路径探索 将数字化融入银行发展血脉
作为当前大部分银行转型发展的方向,数字化转型也受到广泛关注。
林罡表示,四川银行自成立之初就立志走一条适合中小银行差异化的发展路径,坚定的将数字化融入到发展的基因和血脉中。而与此同时,现有的系统设施、数据质量要支撑全面开展数字化经营还有很长的路要走,但发展的问题还需要在发展中解决。
2022年,四川银行选择从“点”上突破,在数字化获客、数字化营销、数字化风控等重点领域优先落地。比如,在线上获客活客领域,对接银联云闪付、公交地铁、新能源充电、社区物业等获客场景,新增线上Ⅱ类户34万户,新增手机银行25万客户、微信银行33万客户、快捷支付90万账户。
同时,林罡透露,四川银行已全面启动“数字川行”建设,以数字化转型为方向,引入大数据、云计算、人工智能、区块链等前沿技术,高效推进新一代信息科技工程建设,打造架构领先、数字智慧、生态开放、自主可控的新一代金融科技体系,铸造基于绿色银行、普惠银行、智慧银行的高质量发展动力引擎,融入数字中国建设浪潮。
具体来看,一是在数字化经营领域,搭建重点领域的系统平台,丰富业务支撑;二是在科技支撑上,在业务赋能和基础支撑两方面构建数字化转型的科技支撑;三是在数据支持上,通过夯实数据基础,为数字化转型做好铺垫;四是在组织保障上,落地敏捷开发模式,建设数据分析师人才队伍。(吉雪娇 何颖萱)

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













