 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
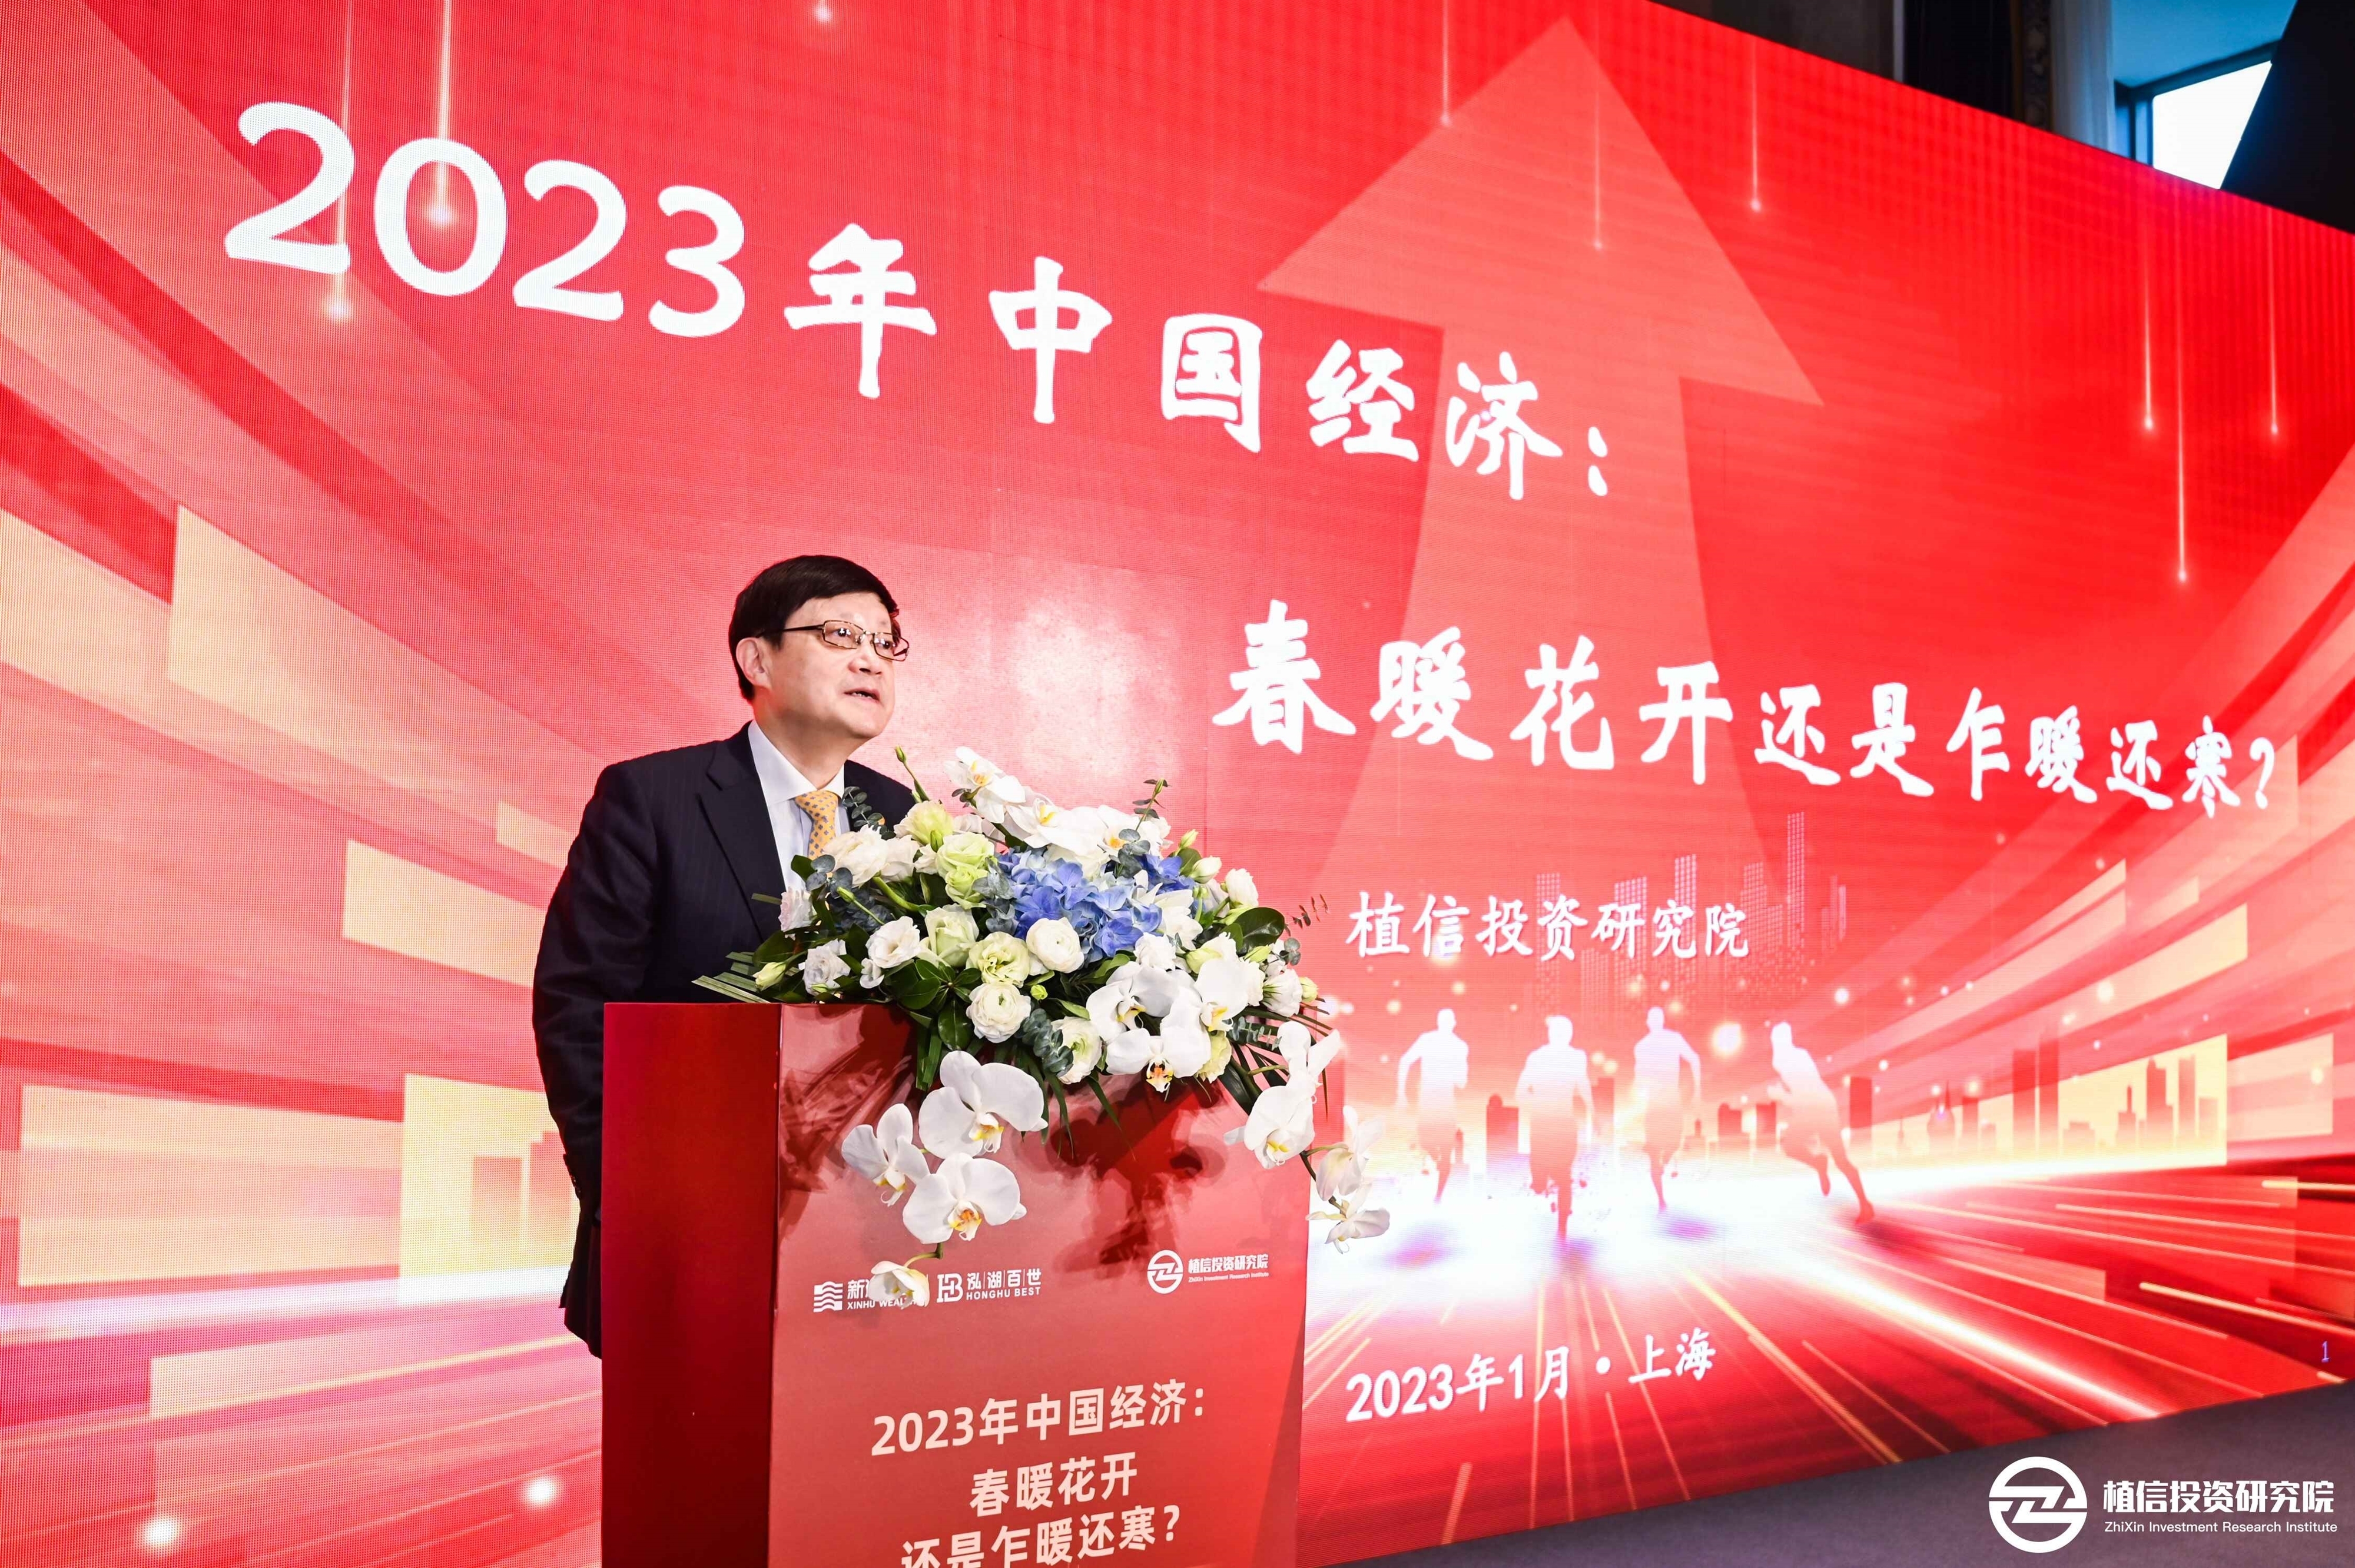
1月12日,新湖财富旗下植信投资研究院在上海发布主题为《2023年中国经济:春暖花开还是乍暖还寒?》的2023年宏观经济展望报告。植信投资首席经济学家兼研究院院长连平教授对报告内容进行了详细解读。
2023年全球通胀压力依然不小
报告认为,2023年全球通胀压力犹存。紧缩货币政策的滞后效应、全球供应链部分修复、全球能源食品价格回落、强势美元的阶段性高位已过,以及2022年高通胀基数等五方面因素,使得2023年全球通胀表现为逐季走弱态势。但2023年全球通胀压力依然不小。通胀结构可能已由能源价格传导至核心通胀分项,使得通胀更具粘性。紧缩的劳动力供给也可能推升通胀中枢上移。房价下行向房租传导存在滞后性。
2023年,主要发达经济体都将面临较大增长下行压力,美国经济可能于二季度开始出现同比负增长,欧洲经济面临三重压力,日本经济衰退概率也正在上升。经济下行可能使得金融风险加速暴露,主要可能体现在四个方面:高利率下美欧高债务存量导致偿债压力和融资成本猛增、资本流动与汇率波动加剧、小型金融机构不稳定和个别新兴市场国家发生主权债务危机。
随着2023年美国通胀和经济增长形势的变化,美联储可能不得不调整当前的货币政策思路。通胀较高需要继续执行紧缩政策,但前期紧缩政策对经济产生的负面影响将滞后显现,经济增长大幅下行,以及失业恶化又需要宽货币支持。2023年美联储货币政策可能处于左右摇摆之中。
2020-2022年这三年间,世界经济走过了一轮“疫情冲击经济—宏观政策刺激—经济复苏—通胀高企—货币紧缩—经济增长下行”进程。2023年,世界经济增长很可能大幅下行,而2023年全球通胀仍在高位徘徊,主要发达经济体经济将呈现“滞胀”状态。这些因素将改变2022年外部环境对我国的影响,主要集中在汇率和资本流动等资本金融领域的状态,而更多的体现在外部需求走弱影响出口方面。
2023年出口面临承压,房地产市场有望二季度后走出“低谷”
连平认为,2023年,工业在生产作业保持连续性和完整性、基建和制造业投资项目维持较快推进、生产结构性优化调整不断加快、内需回暖和房地产市场改善以及低基数等因素的推动下,工业生产将重回常态化运行轨道。
2023年,投资将在扩大内需中发挥重要作用。其中,基建投资和制造业投资继续成为两大抓手,房地产投资企稳回升。资金保持较强支持力度、项目储备充足以及实物工作量完成有保障,使得基建投资稳步推进。在技改投需求持续释放、高新技术制造业的引领作用继续加强、民企参与投资环境改善和金融支持保持较大力度的共同推动下,制造业投资保持平稳较快增长。
2022年房地产市场全面下行。尽管房贷利率持续走低,但住房销售下滑约四分之一,房价走低,土地市场较为低迷,房地产投资出现改革开放以来首次负增长。展望2023年,房地产市场在更强有力的政策推动下,有望在二季度后半段逐步走出“低谷”,重点城市将率先企稳回升,全年房地产销售、拿地和投资增速与2022年相比有边际改善。
需求得到改善、就业环境好转、服务性消费加速修复、提振政策支持力度加大和低基数等一系列因素,将推动社会消费显著回升。
2023年在全球通胀挤压、加息抑制需求、世界经贸下行加剧等因素制约下,出口形势整体承压。国内供应链韧性仍有一定托底,全球货币紧缩政策前紧后松,外需在后期可能回弹,全年出口增速前低后高。进口在防疫优化和扩大内需的政策支撑下可能回弹,但受制于加工贸易的出口拖累,进口增速回升预计较为有限。
2023年CPI和PPI同比可能先降后升,CPI高PPI低的格局延续。宏观经济周期错位,工业品内、外需一正一负,PPI在翘尾因素作用下负增长。猪价下行拐点可能提前,下半年餐饮业加快复苏和季节性消费需求对猪价有阶段性支撑。核心CPI同比有望企稳回升,下半年上行动能更强。
2023年GDP增速向潜在增长水平修复,全年不低于5%
连平认为,2023年经济增长目标可能设定为不低于5%,这样既向潜在增长水平修复,也有可行性,又不至于对政策提出过高的要求,同时也能符合远景目标进度的要求。尤其是在国际环境极为严峻、压力持续增大的条件下,避免经济增速过低甚至失速,保持平稳适度的增长是十分必要的。
积极财政政策将加力提效。2023年将继续加大财政支出强度,加快支出进度,2023年我国的赤字率可能安排在3.2%上下水平,进一步完善税收优惠政策,地方政府专项债发行规模与2021年和2022年不相上下,保持较高增长水平的转移支付,加快财力下沉。2023年我国政府债务水平和宏观杠杆水平仍处在良好状态,继续推行较有力的积极财政政策具有可靠的基础和条件,中央政府有条件适当加杠杆。
稳健货币政策将继续加大金融调控力度,保持市场流动性合理充裕,为经济运行企稳回升提供持续且充足的资金支持,但会坚持不搞“大水漫灌”以维持物价的基本稳定;将继续推动市场利率稳步下行,改善价格型货币政策工具的调控能力;更加聚焦重点领域与薄弱环节,加大金融调控的精准度,尤其会加大对消费与房地产的信贷支持。
随着需求逐步恢复,中长期信贷有望明显扩张,企业信用逐步修复,直融渠道打通;财政持续发力,政府债券发行节奏不减。2023年预计信贷新增24万亿元左右,信贷余额增速可能会在10.7%-11.1%之间;社融增量约35万亿元,社融存量增速可能在9.9%-10.3%之间;M2增速预计回落至10.5%-11.0%区间。
宏观政策调控力度加大,各类政策协调配合,形成共促高质量发展合力。产业政策注重发展和安全并举,进一步优化实施方式,加快传统产业改造升级和战略性新兴产业发展。科技政策聚焦自立自强,统筹教育、科技、人才工作,加快布局实施一批国家重大科技项目,完善新型举国体制。社会政策兜牢民生底线,加快落实落细就业优先政策,多渠道支持稳岗扩岗;加快推动优质医疗资源扩容下沉和区域均衡协调发展;持续推进鼓励生育政策等。住房金融政策总体上将进一步回暖,房贷利率有望保持在历史低位;房企开发贷及非银融资指标有望边际改善。
2023年全球能源紧供给格局依然存在,但较2022年边际改善。国内动力煤、国际原油及欧美天然气的紧供给格局均有望缓解,驱使能源价格中枢下移。2023年美元指数回落但整体仍将处在相对高位;人民币汇率在双向波动中可能有一定幅度的升值;欧元整体运行偏弱;日元汇率有望扭转前期颓势。2023年保值和避险需求将推升金价,黄金市场将有较为明显走高,金价上行有望再次冲击2000美元/盎司关口。2023年我国资本市场的利好因素较多,市场上涨的动力相对较强,但仍需警惕海外局势动荡对市场的影响,注意防控波动风险。
2023世界经济金融四大风险提示
连平认为,2023年世界经济金融领域有四大风险值得投资者关注:
一是世界主要经济体陷入衰退。2022年10月,国际货币基金组织将2023年全球经济增速预测下调0.2个百分点至2.7%。其中,美国和欧洲的经济形势较为严峻。在全球主要经济体可能陷入衰退的情况下,海外资产将会受到较大冲击,这也可能引发我国投资者投资情绪的震荡,从而影响A股。
二是全球通胀仍处于高位,存在工资-物价螺旋上涨可能性。能源等大宗商品价格的不稳定可能对我国各企业的经营成本产生一定影响,从而影响A股的盈利。
三是地缘政治风险对资本市场造成不良扰动。俄乌冲突带来的影响仍未消除,而且存在引发其他地缘政治风险的可能,这可能引发投资者的避险情绪,对A股形成冲击。
四是局部金融危机风险上升。国际金融市场中大量“高杠杆+错配”型的金融机构,在面临高利率时,可能爆发流动性风险,引发局部金融风险;个别小型开放经济体,因为经济结构单一、外汇储备不足,而存在发生主权债务危机的可能。
六方面因素向好,助力2023年资本市场回暖
对于明年资本市场的投资机会,连平认为,市场在以下六个方面情况向好:
一是美联储紧缩性货币政策将逐步退出。美联储政策转向有助于释放国内货币政策空间,改善外部流动性预期,使外部资金回流中国,提升权益市场配置价值。
二是中国经济增长回升幅度比2022年大。从美林时钟来看,2022年下半年以来我国GDP同比增速开始回暖,2023年我国经济将转向复苏初期,在此时期股票的配置价值相对较高,出现上涨行情的概率更大。
三是最新的国家发展战略对中国未来产业发展提出新的方向,信息技术、人工智能、生物技术、数字经济、互联网、新能源、新材料、高端装备、绿色环保等产业将成为股市中长期的重要成长点;周期性行业恢复也会带来权益类市场上涨的动力。
四是人民币升值利好人民币资产估值提升。由于美联储货币政策将在2023年由紧而松,美元指数走低,中美息差倒挂状况将会趋于改善,人民币汇率的升值空间扩大,人民币权益类资产相对更为敏感。
五是2023年我国货币政策宽松空间比2022年更大、财政更加积极,市场流动性较为充裕。这将对股市的上涨形成一定支撑。市场流动性充裕的情况下,资金也将从银行体系再流出回到资本市场。随着2023年市场情况的好转,居民有望将部分资金从银行转移至股市。
六是A股的估值水平处于历史低位。目前,A股的市盈率为11.8倍,大幅低于历史平均值(18.7倍)。低估值给市场提供了较大的上升空间,这也使得A股当前具有较高的性价比。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













