 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资网讯(记者 张璐璇)2022年以来,银行理财产品破净频发,市场由此担心理财产品被赎回,引发被动抛盘,形成股市和债市的负反馈效应。在此背景下,广发证券对理财产品的存量、破净比例、到期时间分布及今年以来的新发情况,进行了系统梳理。
三成理财子公司产品近三月出现回撤 今年新发产品破净比例达到25%
从净值表现来看,截至3月13日,理财子公司发行的理财产品中,有30%的产品在近三月出现回撤,单只产品的最大回撤达44.87%。由于近期股票、债券市场的波动,近一周出现负收益的理财子公司发行的产品有3686只,占理财子公司已发行产品(成立满3个月)的比例达到53%。近一月出现负收益的理财子公司发行的产品也超过3000只,占比达到45%。
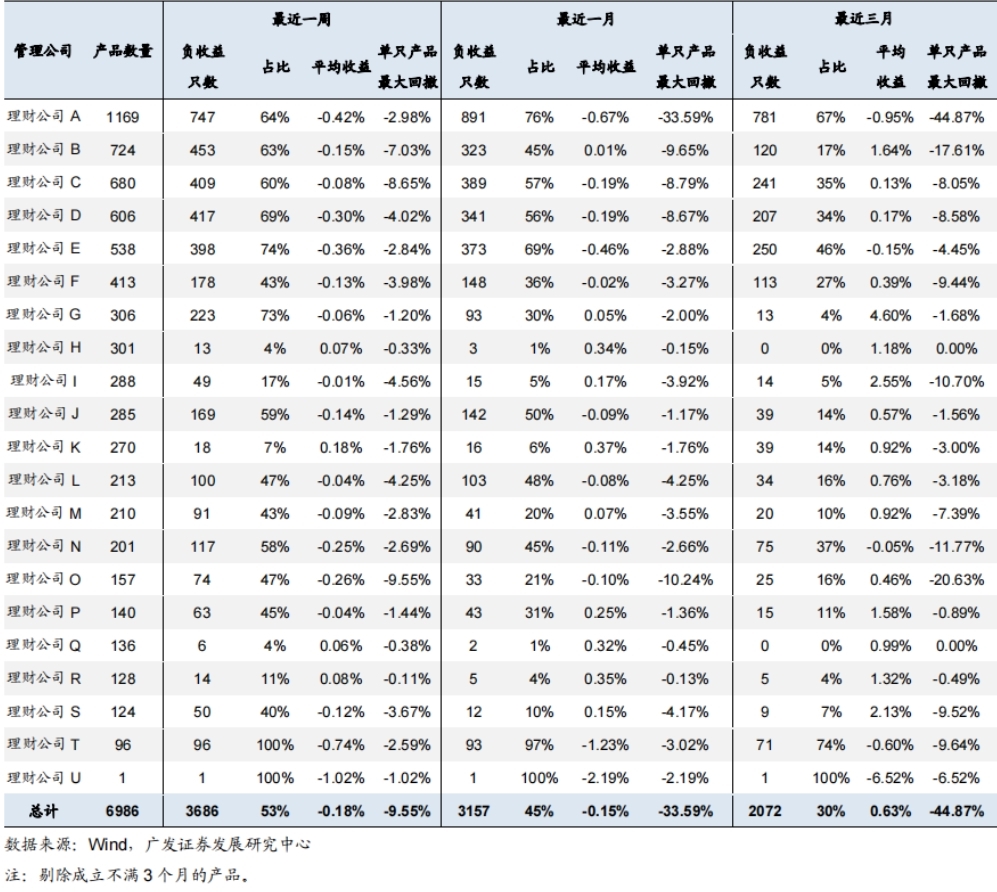
从实际跌破净值的角度来看,今年以来理财子公司新发行的理财产品中,净值小于1的产品占今年新发产品的比例达到25%,有2只产品的净值跌破0.97。理财子公司的存续产品中,净值小于1的产品共有1008只,占全部理财子公司发行产品的比例为11%,而净值小于0.97的产品占比为1%。
除了理财子公司发行的产品以外,截至2022年3月13日,还有其他银行的资管产品,广发证券也统计了所有存量银行理财产品,其中1476只理财产品破净,占存量产品的5.12%。具体来看,多数破净产品的累计单位净值在0.99以上,占破净产品的比例超过70%。破净产品中,净值在0.97以上的产品的比例超过了90%。只有43只理财产品的净值跌破了0.95,仅占全部理财产品的0.15%。
广发证券表示,理财产品通常会根据净值数据设置预警线和止损线,当产品净值小于预警线或止损线时,会按照产品合同的要求对产品进行减仓。通常情况下,固收类理财产品的预警线会设置在0.97或0.95附近,当前进入警戒线的产品比例还比较低。
破净产品以可投股票混合型为主 到期高峰集中在明年一季度
银行理财产品根据其投资品种,可分为债券型、可投股票混合型、不可投股票混合型、其他四种产品类型。
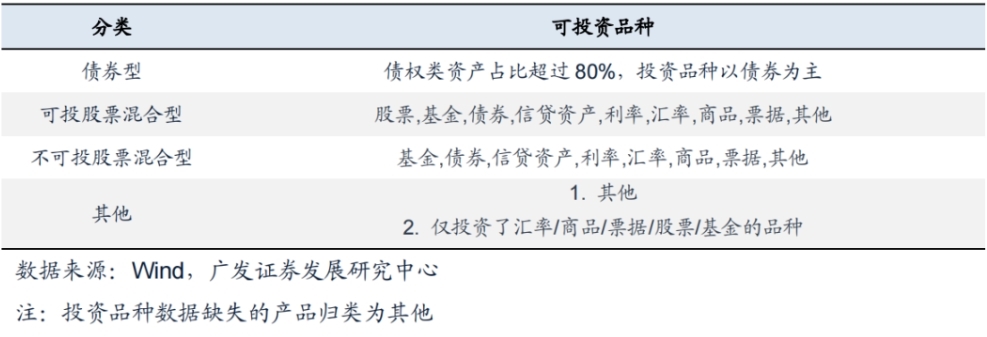
截至3月13日,存量银行理财产品共28814只,其中,债券型产品数量为18111只,占比62.9%;可投股票混合型、不可投股票混合型、其他类型的产品数量分别为4369、4435、1899只,占比分别为15.2%、15.4%、6.6%。
数据统计显示,理财子公司破净产品类型以可投股票混合型为主,占比达到53.1%;从申赎条件来看以封闭型为主,占比达到70.8%。从产品类型来看,理财子公司破净产品中债券型产品占比较低,共107只,占比为10.6%;而可投股票混合型和不可投股票混合型的合计占比达到82.8%。从申赎条件来看,封闭型和定开型占比较多,合计达到77.6%。
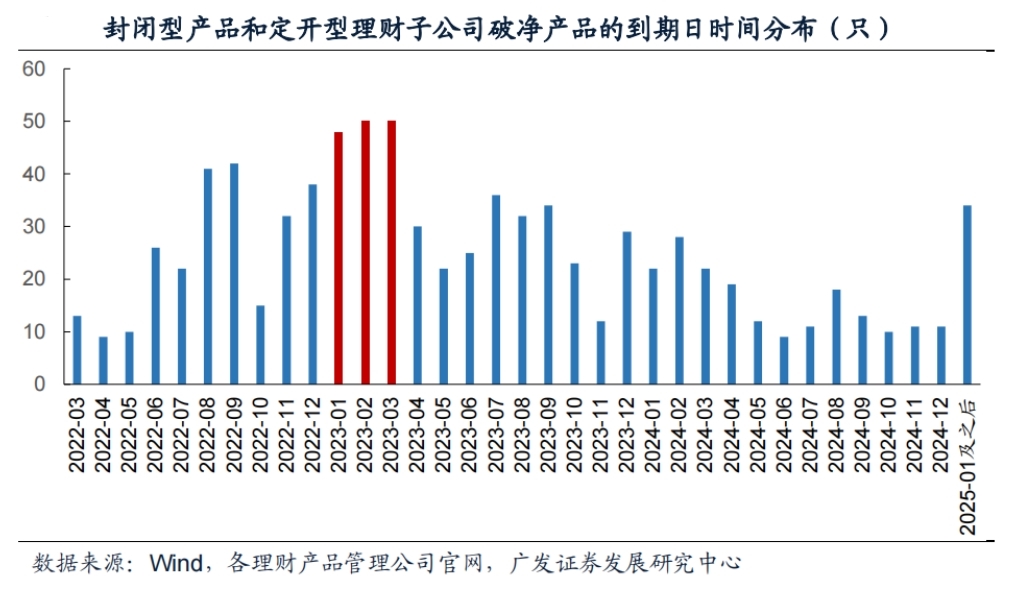
广发证券表示,由于破净产品以有明确到期日的封闭型和定开型产品为主,到期时间的分布就显得十分关键。目前来看,这些破净产品到期高峰集中在2023年的1-3月。除去缺失值外共有859只产品纳入统计,其中开放日在2023年1到3月份的产品共有148只,当前还有一段时间重回净值以上。此外,今年的8-9月份,这些破净的产品到期也相对集中。
在所有存量银行理财产品中,破净理财产品也以可投股票混合型产品为主,共534只,占比36.2%。此外,破净的债券型、不可投股票混合型、其他类型的产品数量分别为488、326、128只,占比分别为33.1%、22.1%、8.7%。从产品申赎条件来看,破净产品仍然以封闭型为主,数量为1066只,占比72.2%。此外,定开型、持有期开放型、其他开放型产品数量分别为266、112、32只,占比分别为18.0%,7.6%和2.2%。
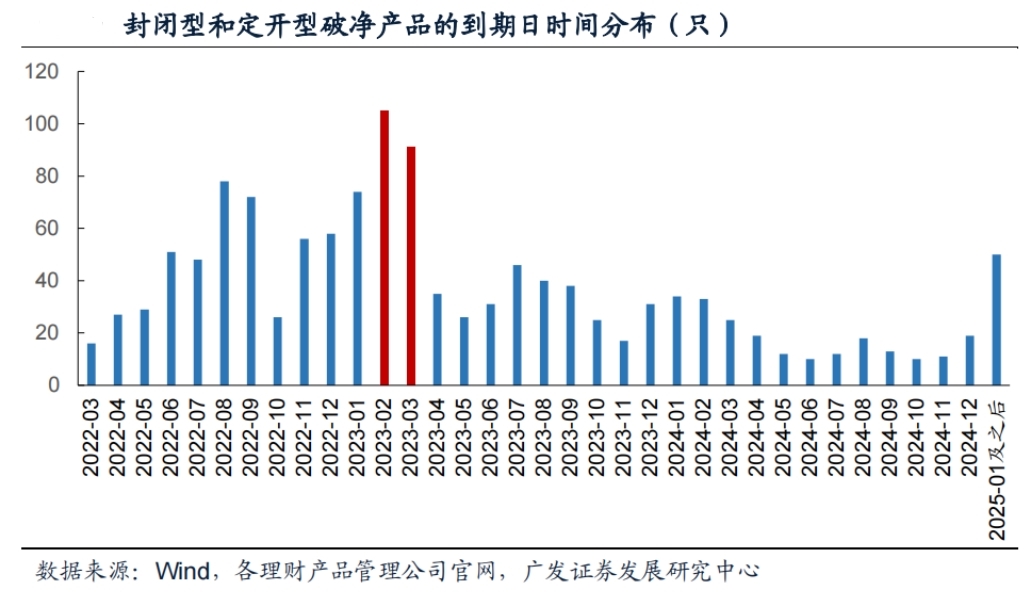
广发证券同样统计了所有存量银行理财破净产品的到期时间分布。结合封闭型产品和定开型产品的下次开放时间来看,2023年2-3月可能迎来到期高峰。2022年3-5月的到期产品较少,单月不足30只;接下来的8-9月,单月到期产品增加到70-80只,到期压力较大。而到期较为集中的时间分布在2023年2-3月,将迎来196只开放的封闭型和定开型产品到期。
2022年新发理财产品同比减少55% 债券型产品占比显著提升
在2022年股债市场波动较大的背景下,新发银行理财产品数量同比下降幅度较大。2022年1月1日-3月13日,共发行银行理财产品5526只,较2021年同期同比减少55.3%,数量对应减少6837只。分投资品种来看,截至3月13日,2022年新发产品中,不可投股票混合型产品数量下滑幅度最大,同比减少89.1%,数量对应减少2911只;债券型产品同比减少24.4%,数量对应减少1313只;可投股票混合型产品同比增长0.6%,数量增加5只。
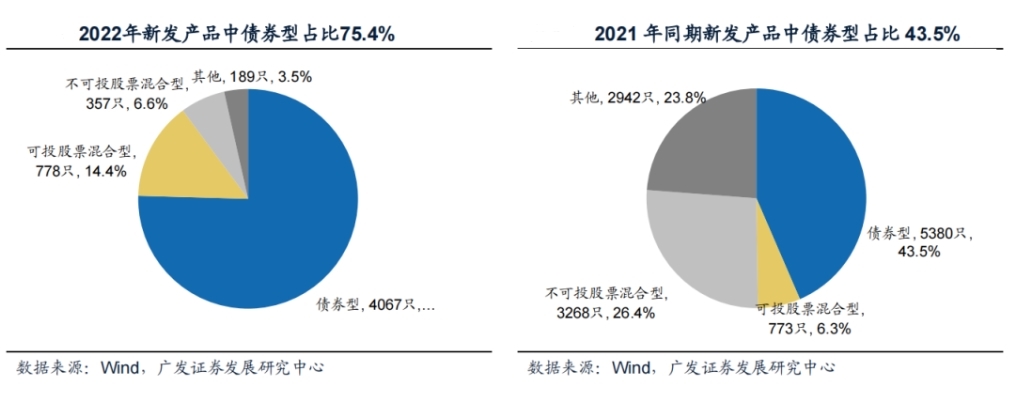
2022年新发行产品中,债券型产品占比显著提升,达75.4%,较2021年同期提升31.9%。此外,可投股票混合型产品占比14.4%,这部分主要是在1月发行。不可投股票混合型和其他类型的产品占比分别为6.6%,3.5%。需要说明的是,2021年同期发行的银行理财产品中有较多投资品种数据缺失,因此其他类型的产品数量较多。
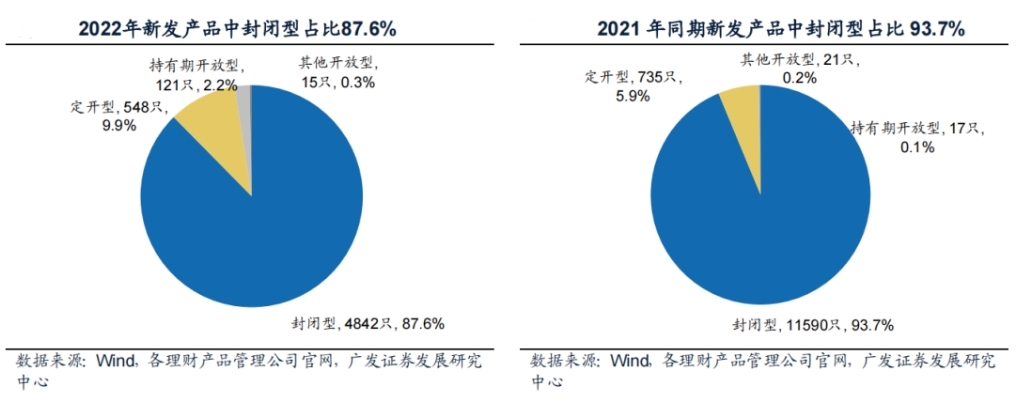
从申赎条件来看,2022年新发产品仍以封闭型为主。截至2022年3月13日,2022年共新发封闭型理财产品4842只,占比87.6%。此外,定开型、持有期开放型、其他开放型产品数量分别为548、121、15只,占比分别为9.9%、2.2%、0.3%。与2021年同期相比,封闭型产品的比例有所下降,而定开型和持有期开放型产品的占比提升。
2022年新发封闭型产品的封闭期多在两年以内,平均封闭期262天,较2021年同期延长78天。此外,2022年8月封闭期结束的产品数量最多。78.9%定开型产品的投资周期在一年以内。新发定开型产品的投资周期平均为10.6个月,较2021年同期缩短0.4个月。
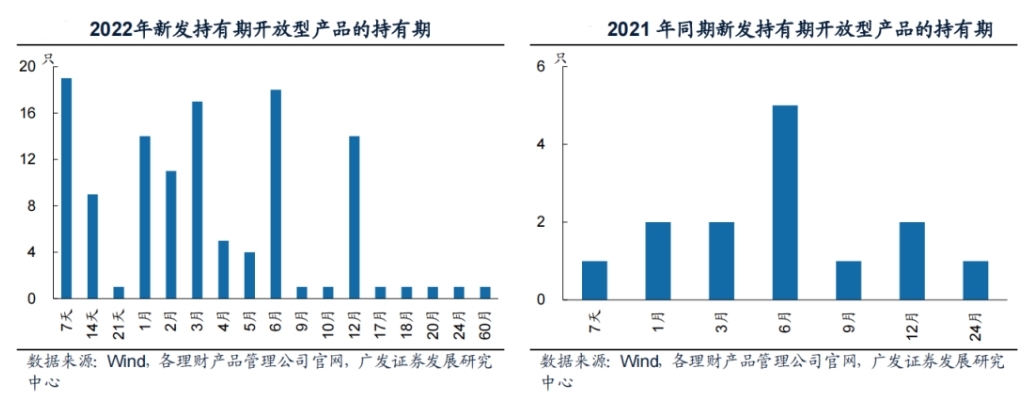
此外,2022年,新发持有期开放型产品数量较2021年同期增长750.0%,且持有期集中在6个月以内,7天占比最多,达16.0%。6个月、3个月、12个月持有期的产品数量分别为18、17、14只,占比分别为15.1%、14.3%、11.8%。
春节后银行理财净买入债券规模增加
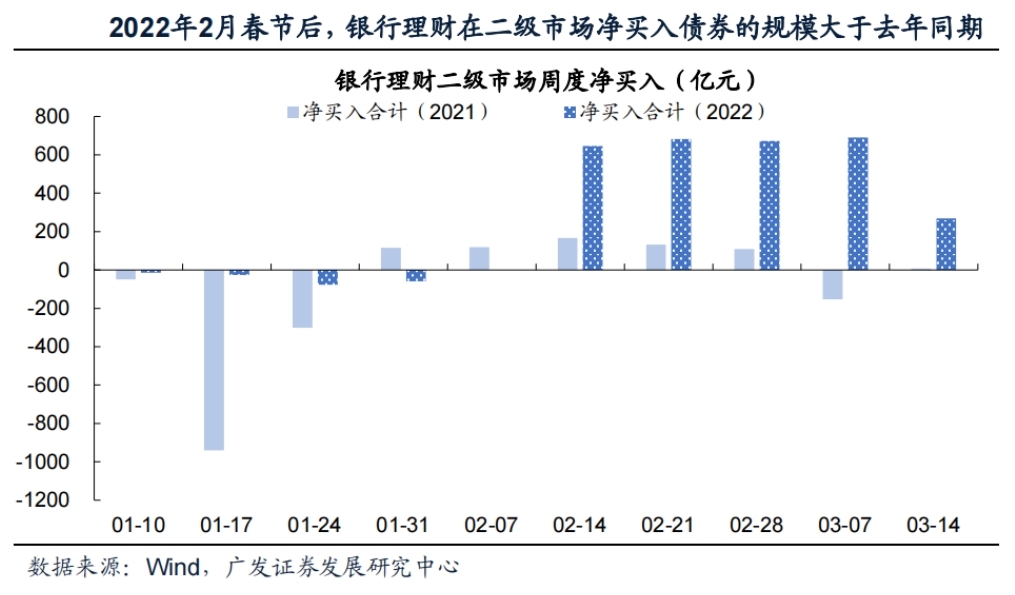
广发证券统计显示,2022年2月春节后以来,银行理财每周净买入债券的规模达到600亿元左右,明显高于2021年同期。广发证券表示,这说明银行理财投向债券市场的资金可能在增加,并没有被动卖出。
与此同时,基金公司在2月春节后,一直在二级市场净卖出利率债,并且卖出规模逐周增加,广发证券表示,这可能与相关“固收+”产品被银行理财产品主动赎回,其中持仓的利率债被抛售,对利率债市场形成一定冲击。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号


