 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
作为“添富书库”中“汇添富基金·世界资本经典译丛”的又一重磅译作,《融合分析》(V.约翰·帕利卡著)的最新译本,于今年一月由上海财经大学出版社出版了。该书由浙江财经大学金融学教授、博导,浙江大学/浙江省公共政策研究院研究员益智,以及伦敦大学学院硕士益岱珺共同翻译。
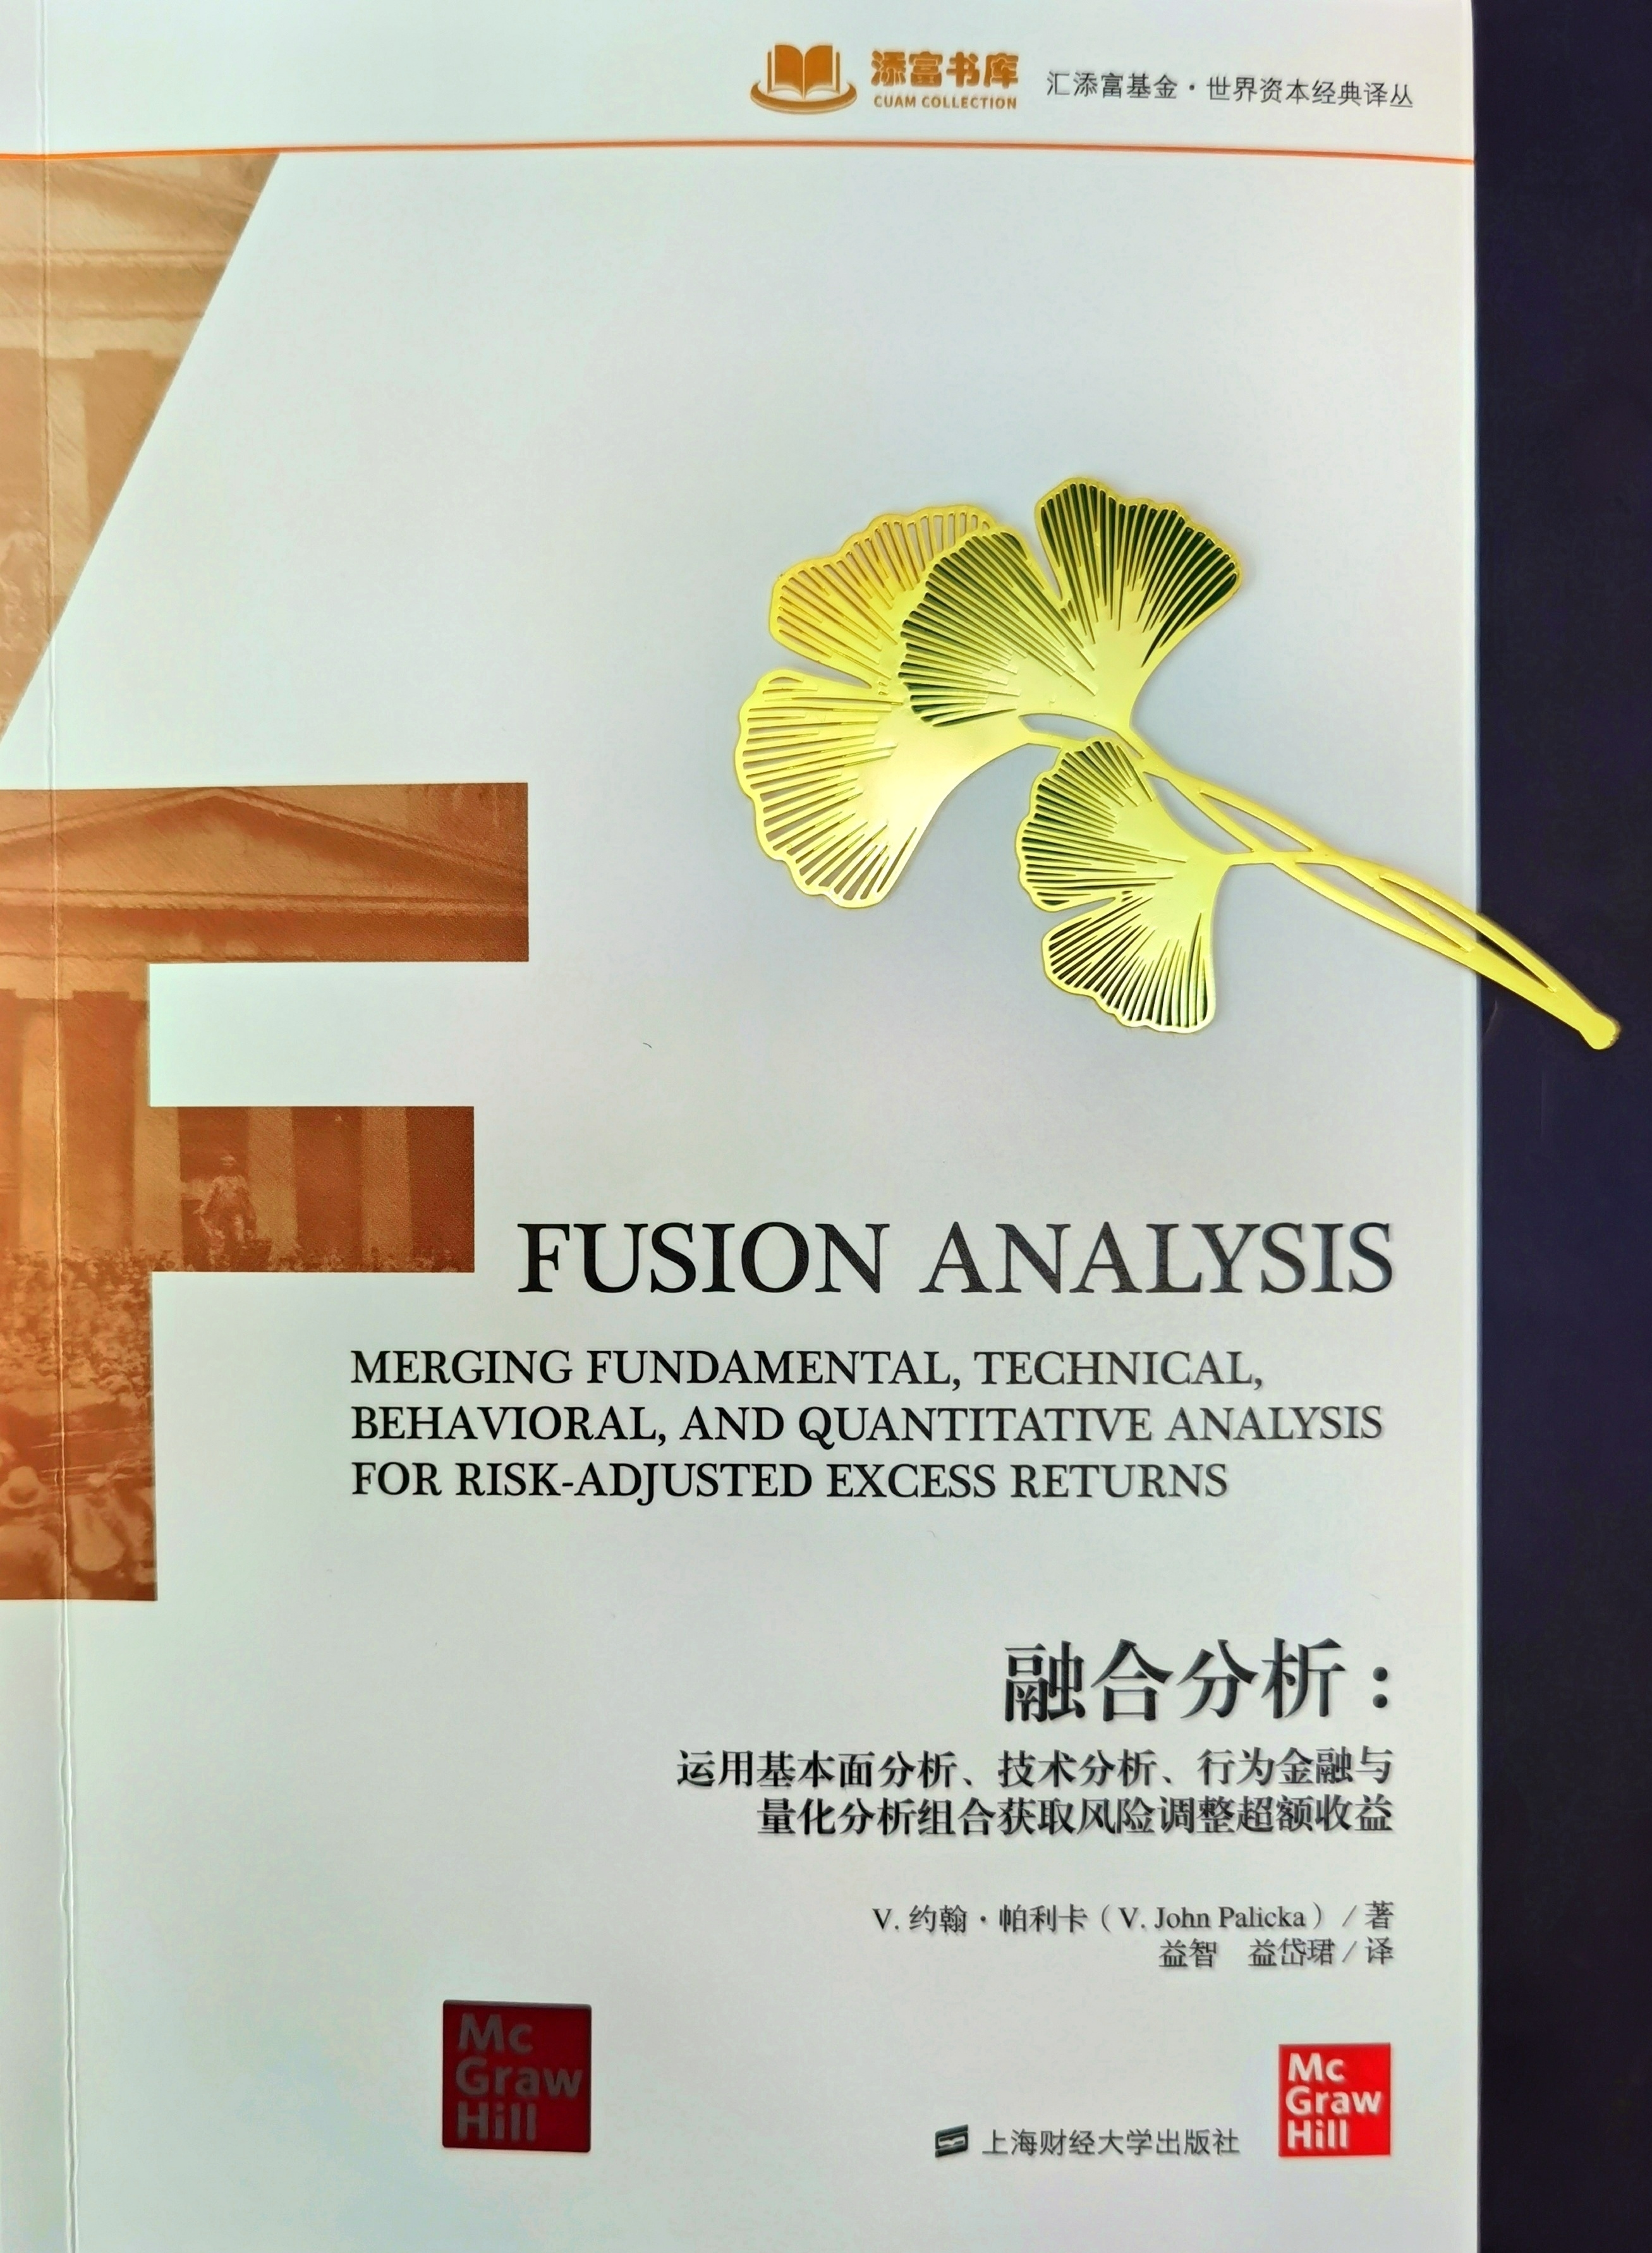
该书作者V.约翰·帕利卡在担任保诚保险公司中小盘股票首席投资组合经理的11年投资生涯中,创造了高α回报率,其管理资产规模超过15亿美元。V.约翰·帕利卡目前是全球新兴成长资本(GEGC)总裁兼首席投资组合经理,他曾在哥伦比亚大学商学院、巴鲁克大学和纽约大学教授金融学课程,为全球主要资产管理公司提供过广泛的培训。
2018年12月,汇添富基金管理股份有限公司总经理张晖在“添富书库”的总序言中表示,学习大致有三个层次,亦是三重境界:一是增加知识,拓展基础能力圈;二是提高逻辑,改进个人的认知框架;三是强化洞见,即追求“知识的知识”,无视外界干扰,不断进化自己,并正确指导现实世界。张晖希望“汇添富基金·世界资本经典译丛”可以为投资人提供学习、借鉴、提升自我的机会,为中国基金业的健康发展,做出贡献。
《融合分析》的译者益智,上世纪90年代是上海证券交易所的第143号员工,还曾当过上海证券报的记者。至今已在证券期货、资本市场研究领域翻译了《按图索骥》、《与狼共舞》、《至臻掘金》、《量价秘密》(再版5次)、《嘉利图形》、《擒庄秘籍》、《顺势而为》、《超级银行》、《备兑认购的新洞见》、《理查德·威科夫操盘术》、《民主进程与金融市场:资产定价政治学》(当代世界学术名著),《与趋势在一起》和《压力测试:对金融危机的反思》等十余部经典著作。
为了帮助《融合分析》的读者充分了解该书的翻译初衷,本报获得了益智教授的授权,将其《融合分析》的译后感——《如何运用基本面分析、技术分析、行为金融与量化分析组合,获取风险调整后的超额收益》,作一个全面分享:
股票市场就是和平年代的修罗战场,所谓的贸易战、金融战、货币战、股东董事会席位争霸战,都会投射影响到股市,要想战胜市场,即使经过一番看不见的比长津湖战役还惨烈的血拼,也不一定能够稳操胜券。翻看本书的读者,恭喜你,你将有可能成为一个对自己的投资决策负责的明白人。
《融合分析》属于证券投资领域的专业学术读物,主要面向意欲战胜市场的高阶股票投资者,如果没有一定的理论和实践的积累,建议您买了就放在书房或者办公室的书架上作为点缀即可。作者V.约翰·帕利卡其实是个中小盘股票的主动管理型基金经理,研究和管理全球、新兴市场和美国小盘股已有30多年的历史。V.约翰·帕利卡认为,合理运用融合分析技巧的前提是精通基本面分析、技术分析、行为金融理论,并且能够将之建模程序化的CFA和CMT(注册金融分析师和注册市场分析师,他本人就拥有这两个证书),而且最好是在基金公司等专业投资机构工作五年以上的熟手。至于大小散户等业余投资者,基于有效市场理论、前景理论、处置效应等实证研究,长期而言是不可能战胜市场的,所以,选一些管理费率较低的被动式投资指数基金就行了,因为主动分析决策的任何一个环节出问题都可能给投资结果带来灾难。
V.约翰·帕利卡对投资的融合分析过程做了详尽而系统的阐述,还通过对个别上市公司、黄金和房地产市场的案例研究反复解读,将我们平时买卖股票过程中灵光忽现的组合拳系统化为武术套路,甚至可以作为一部手把手的投资学教科书。但本书最大的作用并非是让我们学习怎么具体的编程序输入各种影响上市公司估值的变量因素以及相应的权重,而是关键强调了在投资决策过程中的“开放、包容、均衡”的思维,其中,对于宇宙的奥秘、哲学信仰的探讨十分有趣,类似我们在投资时受阴阳五行、易经、推背图、阴晴冷暖、风水摆放乃至公司名字吉利与否之类的暗示,是普遍联系原理的实际应用。
实际上,融合分析就是挑战自我采取主动性管理,旨在战胜股票市场平均预期收益的过程,所以,作者强调这种方法最好是做小盘股投资,对于管理中小盘基金十分适合。量化建模过程是其核心灵魂,在输入了基本面、技术面和情绪行为等因素后,如何运用数学计量方法通过计算机编程建模,达到遵守投资纪律。“客观”地程序化投资就是融合分析的投资过程,这看起来很精巧自洽的闭环无疑是受到计算机、人工智能等科技创新的鼓舞,但我们面对的是融合了经济、社会、政治、科技进步、人性等各种复杂因素的股票市场,千万不能滥用形式上科学的计量建模手段,以为可以穷尽股票运行的规律,这种自负可能会导致投资灾难。
《融合分析》是一部学术性著作,因为融合分析的过程充满了假设,假设对上市公司未来现金流的估计是正确的;假设对贴现率或者资本市场回报率的估计是正确的甚至假设未来若干年还是个常数;还假设对上市公司业绩未来的增长估计是合理的,为了计算方便也会把预期的增长率设为常数;更为有趣的是,对影响上市公司未来估值(技术面、基本面、人心行为等)的权重也主观地设置,这么多假设通过精巧的数理统计建模计量编程,很容易出现GIGO效应(垃圾进垃圾出),得出的炒股建议最多也就是获胜的概率比投资“小白”高一些罢了。
作者V.约翰·帕利卡是一位资深的中小盘基金经理,深谙基金管理的潜规则,书中的字里行间不断提及:客户之所以委托基金公司炒股是对其专业勤勉尽职的信托,基金公司应该通过不同方式展示这些特质,即使某些展示与投资绩效相关性不大。例如,基金公司都喜欢聘用CFA,因为CFA最难的第三级里面有关于对客户忠诚守信的道德考试,而现实却是许多金融公司的高管甚至美联储官员乃至总统,都时常爆出内幕交易、操纵市场的丑闻。
融合分析采用的主要方法是因果分析,2021年诺贝尔经济学奖由美国加州大学伯克利分校经济学教授戴维·卡德(David Card),美国麻省理工学院福特经济学教授乔舒亚·安格里斯特(Joshua D. Angrist)和美国斯坦福大学经济学教授吉多·因本斯(Guido W. Imbens),他们对于因果关系分析的方法论的贡献分享了本届诺贝尔经济学奖。卡德的研究领域主要在劳动经济学,但他用的方法主要是因果推断;而安格里斯特和因本斯的获奖理由主要是因果推断,但他们也都在劳动经济学的问题上有所探究,从这个意义上讲,这次诺奖就是颁给了“用因果推断的方法在劳动经济学领域中的实证研究”。很多老百姓都很羡慕诺贝尔奖,每次约七百万元人民币,其实无论从学术水平和奖金来说都很一般,炒股票常用的法玛-弗兰奇的主成分分析法是典型的因果分析,而且早在2013年就获得诺贝尔经济学奖,对于法玛的有效市场假说,索罗斯曾指“有效市场假说已经破产”;巴菲特也说过,“如果市场总是有效的,我只能沿街乞讨”。法玛-弗兰奇三因子模型认为,股票的回报率与贝塔、市值和估值三个因子有关,高贝塔和低市值的小盘价值股会带来更好的投资回报;巴菲特之所以能靠股票投资致富,是因为他买的股票都是波动率比较低(贝塔低),而且是当大盘股股价低迷时候买进,并且使用了大约1.6倍的融资杠杆,其成功的秘诀是低贝塔、低估的大盘股加适度杠杆;资本大鳄索罗斯更是以其凌厉的高杠杆高频交易手段攫取暴利而成名。其实,无论是学术上还是实践中,各种理论和方法都是见仁见智,不必妄自尊大,也不必妄自菲薄,如履薄冰摸索到适合自己的就好。
《融合分析》完成于2012年,美国股市刚刚从次贷危机的泥沼中走出来,片面的长期价值投资理念崩溃,因此作者总结了其之前操作小盘股基金的成功经验,特别提出了以量化分析为线索的融合分析思路,试图通过主动管理小盘股投资组合战胜市场,降低持仓风险。但是从近十年来美国股市的表现来看,美三大指数不惧各种危机(新冠、阿富汗败退、TAPER、加息甚至政府关门),从2009年见底以来,不断地创出数百次历史新高,道琼斯指数从6400多点持续涨到目前的35600多点。
美股指数不断创新高的背后是大盘科技股的集中持续上涨,许多小盘股的交易量和股价都在被边缘化,因此,这十年融合分析方法在美国市场并不适用,买入新能源新材料科技基金被动式持有才是更好的策略。然而,同样的十余年,中国股市却从上证指数的最高6124点震荡回落至3500多点,中美两国主要股票指数起点相似结果却相差十倍,但许多中国股票增长数倍十倍上百倍的也有许多,所以,我们觉得融合分析倒是非常适合目前我国的市场。2021年A股量化交易泛滥导致成交量每天上万亿的连续天数创了新高,而且趋同的量化交易策略也容易造成个股和板块暴涨暴跌踩踏行为,触发系统性市场风险,已经受到了规范管理的监管要求。
融合分析过程中最令人头疼的是关于个股的估值及其无数的影响因素,即所谓“失之毫厘谬以千里”。其实,股票投资过程中最重要的是各种各样的真实信息如何获取和认知,股票市场最核心的制度安排就是“信息披露”的三公原则(公开、公平、公正)。随着科创板的成功推出和运行,注册制的逐步推开,以及北京证券交易所的设立,资本市场更加发挥着支持中小企业创新发展,深化新三板改革,打造服务创新型中小企业主阵地作用。中国以前属于学习型经济,金融体系以银行贷款为主的间接金融为主,即使上世纪90年代初设立的沪深股票市场,也采取以重资产和盈利性要求为主的核准制;当经济进入创新型时代,科技创新和服务型中小企业没有什么可以抵押的资产,只有改变未来的技术和模式,需要直接融资为主的风险投资、股权投资以及主板、创业板、科创板、新三板等各种层次的证券交易所市场。然而要融资的企业众多,其中良莠不齐,注册制背景下如何高效准确地甄别并且使造假的惩罚机制精准有效呢?“信息披露”无疑是注册制推进的核心灵魂,只有信息披露真实有效及时,不但维护了证券市场的运行秩序,也给融合分析提供了坚实的研究基础。
说易行难,目前全球的股票市场缺乏的就是一个执行的抓手。在我国注册制逐步推行的大背景下,在上海证券交易所以及浙江省软科学重点基金等的资助下,我们开展了“技术创新审计披露制度平台”研究,试图在传统的财务信息披露的基础上,把握融资企业的科创属性,运用金融科技手段解决科技金融困境,将传统的时点存量式财务信息、审计披露,转化为时空全域的流量式技术、专利、研发、经营效率等方面的技术创新审计披露。技术创新审计披露平台将突破地域限制,成为全国乃至世界上所有想要融资的企业的自愿信息披露中心,在融资金额和时间的需求约束下,自愿设定信息披露的力度,我们简称之为“信披宝”,希望让世界上没有难融的资金,而且这也为股票估值研究提供了更为可靠的基础。
未来,我国的股票市场将是创新创业的科技服务型企业的竞技场,融合分析的研究思路必将大有用武之地,但在股票投资实战应用时切忌教条主义纸上谈兵。股票市场瞬息万变,即使建模计量统计分析得头头是道,辅之以机器人智能炒股,但在开放式的亿万人参与的股市中挂一漏万百密一疏绝对是大概率,投资决策过程中兢兢业业、心存敬畏感恩庆幸是铁律。谷歌研发的AlphaGO的旗下的DeepMing团队近期发文称,其研发的人工智能交易系统AlphaStock已经在中国A股潜伏交易了36个月,机器人在股市中自我学习、自我进化之后,居然不断亏损,交易频率和波动区间大幅波动,明显出现异常交易(精神失常),该团队已经停止该项领域的研究。AlphaGO曾经打败人类围棋第一高手,围棋等棋类运动虽然是高智商复杂博弈,但由于处于一个封闭系统,各种对策是可以穷尽的,所以,人工智能必然战胜人类;而股票市场则是一个开放市场,随时会有黑天鹅、灰犀牛等突发事件的冲击。
估值对于股票投资是最重要的事。其实,其它领域的评价、评估也无处不在,但是标准不同得出的结论大相径庭。有许多数理化学得不好的人员转行金融,用复杂的方法解读一些显而易见的财经道理,甚至建立一个自己都不敢用的投资模型,至少在金融研究领域是一个荒谬的现象。股票投资涉及巨额财富的转移与再分配,每天A股市场就有上万亿元人民币的成交量,如果真想赚钱,就应该绞尽脑汁学习从股市赚钱的本领,股票投资短期是投票器,长期是称重机,把握好节奏,即使诺贝尔的那些奖金也是无足轻重的。所以,作为一位专业教师,为了多多引进国外先进经验,我还会继续做好金融专业著作的翻译。
也有人说,都什么时代了,翻译早就人工智能了,谷歌腾讯的翻译不是可以瞬间完成吗?但这些翻译软件做日常交流没有问题,但如果做金融专业翻译,你看到文字后就会像AlphaStock智能炒股一样不知所云,精神崩溃。一位好的翻译家必须是“三好”学生,即母语好,外语好,还得精通专业。近两百年来,中国经济经历过探底,期间许多先进的知识文化都是翻译引进而来。一些著名的经济学家基本上都是著名的翻译家,陈望道翻译《共产党宣言》,蒋学模是资本论研究泰斗,1940年的译本《基督山恩仇记》就是他翻的,陈彪如是开创中国现代西方经济学研究先河和国际金融研究范式的第一人,其学术涵养完全离不开系列经典翻译,我有幸成为蒋学模和陈彪如的直系徒孙,理当继承他们的衣钵并发扬光大。
做研究要因为热爱,避免仅仅是为职称、待遇甚至混工资的应付;教育要从小在培养、寻找学生的兴趣领域,并通过参加各类训练加以强化。翻译名著和股票投资也是一样的道理,我经常和我的研究生们说,大家既然以证券投资作为专业方向,首先要将股票投资列为自己想做的事并付诸实践,实践中要勤于思考,要养成全天候学习的习惯,要真正成为成功的投资者,必须时刻学习和思考。
最后,衷心感谢上海财经大学出版社社长金福林先生、上海财经大学出版社总编辑黄磊先生和资深编辑李成军先生的大力支持。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号


