 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资网讯(记者 张璐璇)公募基金2021年四季报披露季拉开大幕,基金经理投资策略、未来投资思路颇受市场关注。量化投资名将、中欧基金量化策略组投资总监曲径在管的中欧量化驱动、中欧数据挖掘A日前披露四季报,从业绩表现来看,两只产品的2021年度回报率分别达33.37%及22.88%,对比业绩比较基准分别为11.69%及14.93%。
中欧数据挖掘A在四季报中表示,该基金在过去一年能够提供超越基准的回报,很大程度得益于基本面量化这种行业覆盖较宽的投资方式。曲径表示,量化基金覆盖面更广、涉及个股和行业更多,追求长期积少成多,累积更好的长期回报。
大数据赋能基本面量化策略
据悉,不同于传统量化策略依托因子挖掘、量价规律和高频交易,中欧基金基本面量化策略是基于基本面逻辑驱动和数据赋能的投资方式。通过根据各行业基本面逻辑的单独建模,持续检验逻辑、优化模型,基本面量化策略力争比市场更快发现行业拐点和投资机会。
中欧数据挖掘A四季报指出,简单来说,“基本面量化”就是把自己能力范围内能够梳理的、成体系的基本面逻辑,都写进模型里,然后让模型去输出交易信号,形成基金的投资组合。
四季报进一步分析指出,在寻找基本面逻辑上,再向下下沉一步,用真正基本面研究视角的数据和逻辑用来建模。举例来说,汽车研究员会去看乘联会和中汽协,每个月的汽车销量批发数据,还会跟踪社会库存,并考虑到购置税减免的周期、乘用车补贴的周期,把这些都应用到数学建模里。数据赋能的层面,不仅采用传统因子的报表数据和分析师数据,更把大数据技术获得的各类另类数据作为模型输入。基于这样的建模结果,我们就可以与基本面研究在一个维度上去对话,这才是真的基本面与量化相结合。
“当然,我们做量化的必须承认自己的短板,一个数学模型建得再好,也不如最优秀的基本面研究人员对行业和个股钻研那么深入,但是量化的好处是以宽度对抗深度。”中欧基金量化策略组投资总监曲径表示,希望通过多行业覆盖的“雷达扫描”般的投资方式,在更多的板块和个股上挖掘到投资机会,长期积少成多,累积更好的长期回报。
中长期维度持续捕捉Alpha
回顾2021年,A股市场反复震荡,沪深300指数全年下跌5.2%,中证500指数上涨15.6%,新老赛道表现差异巨大,市场风格变化可谓“激流湍急”。凭借基本面逻辑驱动和数据赋能的投资方式,中欧基金量化策略组交出了一份不错的成绩单。
根据基金四季报和银河证券数据(2021/12/31),中欧量化驱动2021年度总回报33.37%,同期业绩比较基准收益率11.69%,在同类指偏股型基金(股票上下限60%-95%)(A类)中排名前10%;中欧数据挖A掘全年总回报22.88%,同期业绩比较基准收益率14.93%,在同类灵活配置型基金(基准股票比例60%-100%)(A类)中排名前25%。
事实上,相关产品不仅在2021年的结构性行情中表现亮眼,在长期维度下不断积累超额收益,位居同类产品靠前。以中欧数据挖掘A为例,该基金成立于2016年初市场低迷之时,经历了2017年价值投资,2018年单边下跌,2019年、2020年的核心资产崛起和2021年的风格扩散,截至2021年底,中欧数据挖掘A近三年总回报为192.86%,同期业绩基准为56.89%;自成立以来总回报为158.58%,同期业绩基准为52.04%;此外,近4个会计年度中,该基金各年度回报率均跑赢中证500指数,取得较高的历史年度胜率。
兼具主动管理与量化赋能双重优势
主打“多策略精品店”的中欧基金,旗下权益类产品策略多元、风格各异,多层次投研梯队已成为中欧基金最亮眼的名片,而低调却不失实力的基本面量化策略团队,历经多年积累与迭代,已跃升成为业内“隐形实力派”。
量化策略组投资总监曲径,复旦大学数学系学士,卡内基梅隆大学计算金融硕士(全球TOP3 CS专业),曾任职美国知名量化投资机构千禧年基金、中信证券自营等,从业近15年,在中欧管理基金超6年,产品兼具主动管理与量化赋能的双重优势。
展望未来,曲径表示,量化赋能带来的最大好处在于平滑波动。“量化基金覆盖面更广、涉及个股和行业更多,我们不会在任何一个赛道上下重注,而是结合量化模型进行全行业选股,来分散投资,力争为投资人获得超越业绩比较基准的收益。”
曲径历史业绩:
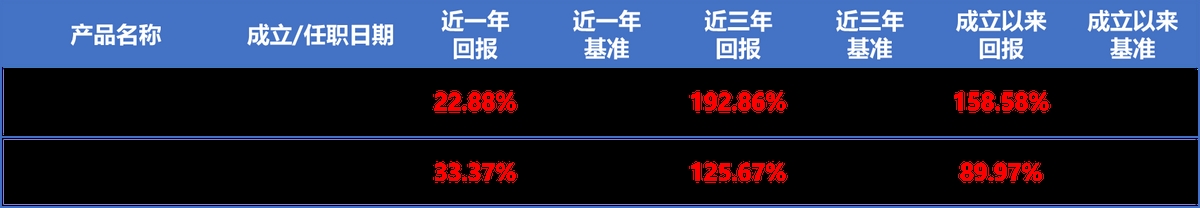
年度回报率:
注:采用会计年度统计时间1/1-12/31,同期基准增长率:2018年
-14.01%、2019年13.83%、2020年19.92%、2021年14.93%
【数据来源:基金定期报告,截至2021/12/31。排名来源:银河证券,中欧量化驱动近一年排名58/692,同类指偏股型基金(股票上下限60%-95%)(A类),中欧数据挖掘A近一年排名109/495,同类指灵活配置型基金(股票上下限0-95%+基准股票比例60%-100%)(A类),2021/12/31。中欧数据挖掘A成立于2016/1/13,业绩比较基准为:中证500指数收益率*95%+中债综合指数收益率*5%, 2016-2020年涨幅分别为:10.05%、-0.53%、-19.34%、51.88%、56.92%,业绩比较基准分别为1.40%、11.14%、-14.01%、13.83%、19.92%;成立以来涨幅为158.58%,业绩比较基准为52.04%。历任基金经理任职时间:曲径(2016/1/13至今)。中欧量化驱动成立于2018/5/16,业绩比较基准为:创业板指数收益率*95%+中债综合指数收益率* 5%, 2018-2020各年度及成立以来涨幅分别为:-15.82%、31.91%、28.28%、89.97%,业绩比较基准分别为-18.39%、33.38%、61.26%、96.04%。历任基金经理任职时间:曲径(2018/5/16至今)。以上产品于2020/10/31修改投资范围,增加存托凭证为投资标的,详阅法律文件。中欧周期景气管理成立不满6个月,故业绩不予展示。
基金有风险,投资需谨慎。以上内容仅供参考,不预示未来表现,也不作为任何投资建议。其中的观点和预测仅代表当时观点,今后可能发生改变。未经同意请勿引用或转载。本基金为混合型基金,其预期收益及预期风险水平高于债券型基金、货币市场基金,低于股票型基金。本基金如投资港股通标的股票,需承担港股通机制下因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。基金管理人依照恪尽职守、诚实信用、谨慎勤勉的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。本产品由中欧基金发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。投资者应认真阅读基金合同、基金招募说明书和基金产品资料概要等产品法律文件和风险揭示书,充分认识本基金的风险收益特征和产品特性,认真考虑本基金存在的各项风险因素,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。】

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号


