 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
随着农历鸡年的到来,2017年的首个交易月也悄然落下了帷幕。在经历了2016年最后一个月的中阳线之后,终于在艰难曲折中迎来了元月的开门阳线。这根阳线由三根周阳线和一根周阴线组成。从日K线看,共由7根阴线11根阳线组成,这根月K线以3105.31点开盘,3154.17点收盘。最高点为3174.58点,最低点为3044.29点,振幅达4.28%。在多空的反复较量中多头以53.86点的上升,1.79%的升幅获得优势,可谓来之不易。
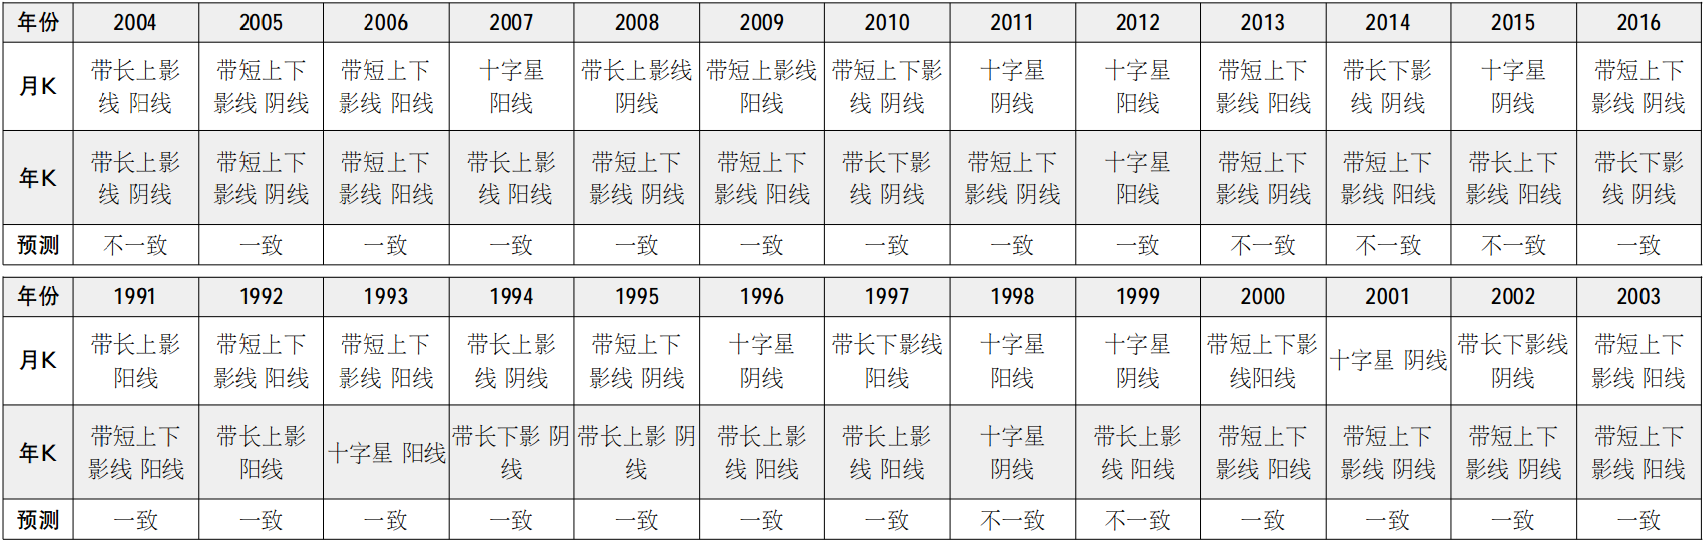
古语有云:“一天之计在于晨,一年之计在于春”。自然的发展规律往往是相通的,股市亦是如此。据统计,每年的元月行情将对大盘全年的行情产生很大程度上的影响,甚至具有决定性的作用。(详见下表)
■卢晔科 叶国英
从上表中可以推断出以下两点:首先是上证指数26年的走势中,有16年的月K线与年K线的走势呈现相同趋势,即:首月收阳则当年收阳;首月收阴则当年收阴,其正确率高达73%。仅有1998年、1999年、2004年、2013年、2014年和2015年6年首月走势和全年走势出现偏差。以2007年到2016年的统计数据看,近十年来,元月对全年的预示准确率也高达70%,可见,元月走势对整个年度行情的预测有着举足轻重的意义。
其次,月K线的形态对年K线的预示具有一定的影响。当元月K线带有长上、下影线的时候,往往可能出现相悖的结果,则元月阳,年K线阴;元月阴,年K线阳。从A股6年月k线与年K线背离的情况分析,其中5年月K线均出现带有100点以上的长上影线或者下影线。如1998年,1999年和2015年均带有较长的上、下影线;而当元月K线上下影线均较短时,月K线对年K线的预测不受影响。譬如1992年,1993年,2000年,2006年等等,许多以短上下影线K线收盘的月K线都对年K线有着较好的预示作用。
由此,结合2017年元月K线来看,可以得出以下两点分析:一、由于月K线收阳线,故2017年年线收阳概率较大。二、由于元月K线的下影线介于长短之间,则2017年K线收中阳或长阳的概率较小,比较可能以阳十字星报收。
2017年元月的月K线为上影线15.41点,下影线61.02点,实体为53.68点的中阳线。以此深入分析,还可以推断出三个方面的可能。
其一,从下影线分析。其最低点为3044.24点,比之2016年12月月K线的最低点3068.41点低24.12点。比之2016年11月的月K线低点3094.10点低49.86点。这三根月K线的实体底边线分别是3101.66点、3103.64点、3105.31点,表明3100点具有比较强的支撑。但是低点的不断下移表示探底尚未完成,3044点是否是有效的强支撑尚需进一步检验。唯有当低点逐渐抬高方能确认底部支撑的成立。因此,不排除2017年仍然有下探以寻求真实支撑的可能。
其二,从上影线分析。其最高点为3174.58点,尽管上影线较短,粗看似乎阻力较小,但是结合月K线的实体,便能发现53.86点的实体既不到2016年12月的月K线的一半,即3180.34点,也不到2016年11月的月K线实体的一半,即3175.85点。这表明多方的信心不足,气势不强。在2017年还需盘整蓄势,方能再度上攻。
其三,从月K线整体分析,依据上证指数26年历史数据分析,年K线收阳概率较大。但形成一根中阳和长阳线概率不大。全年仍将以结构性行情为主,重个股,轻指数依然是投资的主要策略。
再以基本面分析。利好方面,随着400亿山东养老金委托入市,近万亿养老金节后将不断推进;楼市监管的不断加码和全球通胀预期下债市技术性牛市的终结将把一部分资金引入股市。这些都将给相对缺钱的A股注入“活水”。利空方面,特朗普上台后给全球经济的不确定性又蒙上了一层阴影;在全球通胀以及美联储加息的预期下,流动性将出现拐点,全球流动性泛滥将受到抑制,从而迫使央行采取稳健中性的货币政策;美元的持续走强,将使得人民币中长期承压,使部分资金向汇市分流;监管层新股发行的不断提速,打新收益持续降低,影响投资者持股心态,大资金抛售打新锁定筹码意愿增强,从而造成供求关系不断恶化。尤其是大量限售股解禁将使2017年资金的抽水幅度可能要远大于补给。因此,大盘想要储蓄能量突破上证指数3500点上方的密集套牢区难度还是比较大的。相反,在资金不足的情况之下,寻求底部支撑及反复的震荡在所难免。
除了元月指数对全年走势有预示作用外,元月行情中的热点切换以及板块轮动也将成为全年行情的风向标。随着年底各大机构对于去年行情的总结以及对新一年机会的展望,元月往往是各主力资金对自己看好的二级市场标的进行春播的时机。故而,在一月份行情中风生水起的行业,题材以及板块往往会成为贯穿全年度的主线,走出跨年度的行情。这同样得到了历史经验的印证。譬如在2015年大牛市中,涨幅接近200%,带领创业板一骑绝尘,冲破4000点大关的互联网+概念板块,其在2015年元月的个股涨幅榜中已初露端倪。在剔除了刚上市新股的元月个股涨幅排行前十的个股中,仅互联网+概念的个股就达到了6只,占去一半以上的席位。其中,科达股份涨幅最大,达到了86.69%;大智慧、联络互动涨幅分别为77.26%和74.70%,均超过70%;银之杰、鼎捷软件以及生意宝表现同样可圈可点,涨幅达到了61.69%,60.22%和58.96%,成为全年牛股的明星。与此同时,岁末年初也是各项重大经济政策公布的时点。一年的宏观经济政策作为个股基本面最强有力的保障,一经明确,往往就会吸引主力资金进行价值发现,对一些优质标的进行中长线的布局。2016年底的中央工作会议刚刚明确了2017年要坚持稳中求进总基调,深化供给侧结构改革,推动“三去一降一补”,加快国企国资改革的总基调,二级市场旋即就给出了回应。今年一月份以来,以中国联通为代表的国企混改概念股不断在电力,石油,天然气,铁路,民航,电信和军工等不同领域中涌现;水泥,钢铁等供给侧改革受益板块逆势上扬,给近期萎靡的行情带来兴许活力。
如果说2016年是一个修复之年,反复探底之年,那么2017年可能将会是一个震荡之年,反复磨底之年。下有支撑,上有压力,难有趋势性的大行情却也少不了结构性的个股行情。因此,紧跟政策的步伐,重点关注国资国企改革、供给侧改革等板块,进行深度挖掘,提前布局,波段操作,将可能为2017年的投资带来良好的收益。
元月行情的预示为全年股市的投资标的,操作策略提供了一定的借鉴作用。然而股市的不可预测性又告诉人们,股市的风云变幻以及不确定性始终是股市的主导,所以规避风险,抓住机遇才是相辅相成的投资真谛。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号


