 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资报记者 张璐璇
祖名豆制品股份有限公司将于2020年8月13日首发上会,如果过会,A股将诞生“豆制品第一股”。不过金融投资报记者查阅公开资料发现,祖名股份的IPO之路走得并不顺畅。公司早在2011年底就完成股份制改制并开始筹划IPO,2012年年中开始接受上市辅导,但这次辅导在2014年3月宣告终止。之后,祖名股份转向新三板,于2016年3月22日在新三板挂牌,成为当时新三板“豆制品第一股”。2019年3月,公司终止在新三板挂牌,之后再次瞄准A股IPO。
为获荣誉称号和政府补贴 曾卷入一起官员涉黑受贿案
根据最新招股书,祖名股份从创建至今一直专注于豆制品的研发、生产和销售,目前主要生产和销售生鲜豆制品、植物蛋白饮品、休闲豆制品等三大主要系列400余种产品。公司自称是“江浙沪地区的豆制品领导品牌之一”,其在江浙沪地区的销售收入之和占到总营收的97%以上,浙江更是重中之重,2019年,公司近七成的销售份额来自浙江省。不过受到区域性局限,加之我国豆制品行业较为分散,即便祖名股份营收在2019年突破了10亿,其在全国市场的占有率仅为0.86%,在比较有优势的江浙沪地区,公司市占率也只有5.26%。
尽管区域性特征显著,但祖名股份认为,公司在竞争激烈的国内豆制品市场中仍具有优势。公司在招股书中多次提到自己是“农业产业化国家重点龙头企业”,将这一荣誉视作自己较为突出的竞争优势。可金融投资报记者查阅相关资料发现,公司获得这一荣誉的背后,还牵涉到了一起刑事案件。
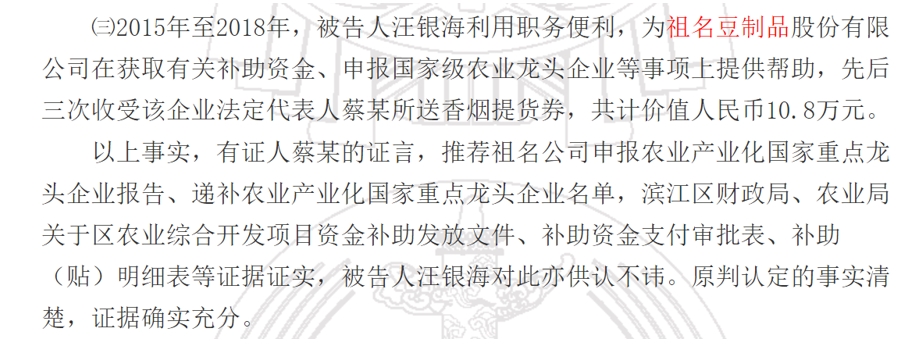
记者在中国裁判文书网查到的刑事裁判书显示,祖名股份曾于2018年底卷入杭州当地的一起涉黑和受贿案件。根据裁判书,2007年至2018年,被告人汪银海先后利用其担任杭州市滨江区浦沿街道党工委书记、滨江区发改局党组书记、滨江区农业局党组书记、局长、农业和农村办公室主任等职务便利,为他人谋取利益,收受财物,共计价值人民币423.8033万元。而在对汪银海受贿事实的认定中,祖名股份及其法定代表人蔡某的名字赫然在列。
2015年至2018年,汪银海利用职务便利,为祖名豆制品股份有限公司在获取有关补助资金、申报国家级农业龙头企业等事项上提供帮助,先后三次收受该企业法定代表人蔡某所送香烟提货券,共计价值人民币10.8万元。蔡某在证言中承认了上述行贿行为,还有推荐祖名股份申报农业产业化国家重点龙头企业报告、递补农业产业化国家重点龙头企业名单,滨江区财政局、农业局关于区农业综合开发项目资金补助发放文件、补助资金支付审批表、补助(贴)明细表等证据证实,被告人汪银海对此亦供认不讳。
在今年4月证监会给出的反馈意见中,也对祖名股份“政府补助项目较多、金额较大的原因及合理性”提出了质疑。招股书显示,2016年至2019年,公司计入当期损益的政府补助分别为1609.17万元、786.1万元、515.67万元和1220万元,其中,2016年的政府补助占到了公司当年净利润的43%。
偿债风险不容忽视
2016年-2019年,公司营业收入分别为8.50亿元、8.63亿元、9.39亿元、10.48亿元;归属公司股东的净利润分别为3702.81万元、4148.87万元、6394.18万元、9016.51万元;经营活动产生的现金流量净额分别为7706.24万元、7191.60万元、1.33亿元、1.89亿元。此外,祖名股份预计2020年一季度实现营收2.8亿元,同比增长22.42%,归母净利润2344万元,同比增长82.66%;2020年上半年,预计营收为5.1亿元-5.3亿元,预计归母净利润为3700万元-3900万元。
从偿债能力指标来看,祖名股份和同行业可比公司存在较大差距,偿债风险不容忽视。招股书显示,2016年末至2019年末,祖名股份流动比率分别为0.65倍、0.88倍、0.62倍、0.89倍,同行业可比上市公司流动比率平均值分别为2.80倍、2.80倍、3.19倍、3.85倍。2016年末至2019年末,祖名股份速动比率分别为0.56倍、0.74倍、0.48倍、0.70倍,同行业可比上市公司速动比率平均值分别为2.43倍、2.37倍、2.84倍、3.29倍。
祖名股份在招股书中称,其流动比率、速动比率低于同行业平均水平,主要是由于生产经营规模的扩大以及生产不同类别产品对机器设备的要求不同,使得公司在报告期对固定资产的购置需求相对较高。由于公司融资渠道相对有限,融资渠道单一,扩大生产经营的资金主要来自于向银行的短期借款,从而使得公司流动性负债高于同期流动性资产,流动比率和速动比率小于1,并低于同行业平均水平。
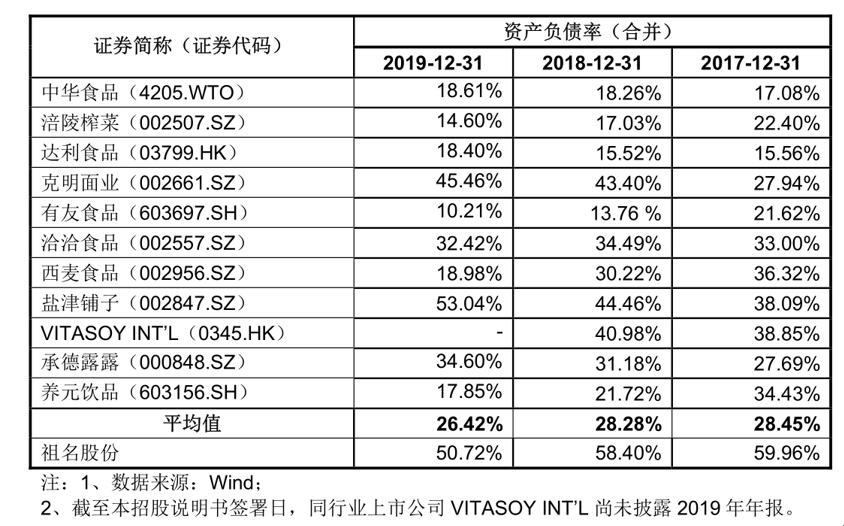
此外,公司资产负债率也大幅高于同行业平均水平。2016年末至2019年末,祖名股份资产负债率(合并)分别为60.76%、59.96%、58.40%、50.72%,而同行业可比上市公司资产负债率平均值分别只有31.33%、28.45%、28.28%、26.42%。
招股书和新三板期间年报“数据打架”
金融投资报记者还发现,在祖名股份招股书和新三板期间的年报中,采购数据、政府补助、客户销售数据、销售费用等多处存在数据前后不一致的问题。
就以采购数据为例,招股书中,公司2016年、2017年向前五名供应商的采购金额分别为1.87亿元和1.6亿元,而同期年报中的数据分别是2.13亿元和1.85亿元。具体来看,招股书中,2016年、2017年,公司向第一大供应商扬州益江食品辅料有限公司的采购金额分别为5000.6万元和4502.3万元,而同期年报中的数据分别是5590.37万元和5440.76万元;向第二大供应商浙江百思得彩印包装有限公司的采购金额分别为4340万元和4059.15万元,而同期年报中的数据分别是5049.46万元和4748.34万元。
如何破解家族式企业弊病仍值得关注
从股权结构来看,祖名股份是一家典型的家族企业。公司实控人为蔡祖明、王茶英和蔡水埼,目前分别直接持有公司32.11%、9.79%和13.05%的股份,并通过控制杭州纤品(三人合计持有杭州纤品67.7%的股份)控制公司18.86%的股份,从股权关系上实际控制了公司73.80%的股权。蔡祖明与王茶英为夫妻关系,与蔡水埼为父子关系。蔡祖明现为公司董事长、总经理,王茶英为公司董事、副总经理,蔡水埼为公司董事、副总经理。
蔡祖明、王茶英之女蔡晓芳持有杭州纤品8.43%的股权;公司副总经理李国平及其姐李建芳分别为王茶英的外甥和外甥女,分别持有杭州纤品4.49%、1.4%的股权,还分别直接持有祖名股份0.44%、0.05%的股权。
此外,记者查阅招股书发现,2016年-2018年,个体工商户郑学军一直在公司前五名主要客户之列,公司与郑学军的交易金额分别为1796.89万元、1866.05万元、1995.56万元。证监会反馈意见也就此向公司提出质疑,要求公司解释“向其销售金额较大的原因及合理性”。而根据招股书披露的信息,郑学军是公司董事及高级管理人员李国平的姐夫。
筹划上市近十年的祖名股份,这次能否闯关成功,本报将持续关注。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













