 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资网讯(记者 张璐璇)4月26日,国内财富管理行业高端智库植信投资研究院举行线上发布会,发布《穿越波动,守护财富-2022年上半年植信中国财富指数报告》。新湖财富投资管理有限公司董事长曲光代表会议主办单位致辞。中国金融信息中心总裁张凤明、上海金融业联合会秘书长屠友富分别代表会议支持单位致辞。植信投资首席经济学家兼研究院院长连平就报告内容进行了深入解读。
会议邀请了中国银行业协会研究部主任李健、汇添富基金管理股份有限公司董事长李文、泓湖百世全球家族办公室董事长康朝锋三位业界大咖作为点评嘉宾,针对本次指数报告内容做了精彩的点评分享。新华社、中国金融、金融时报、中国证券报、上海证券报、证券日报、凤凰卫视、第一财经电视、金融投资报、中国财富网等40余家知名媒体参会。
指数略有回落,但整体维持景气乐观
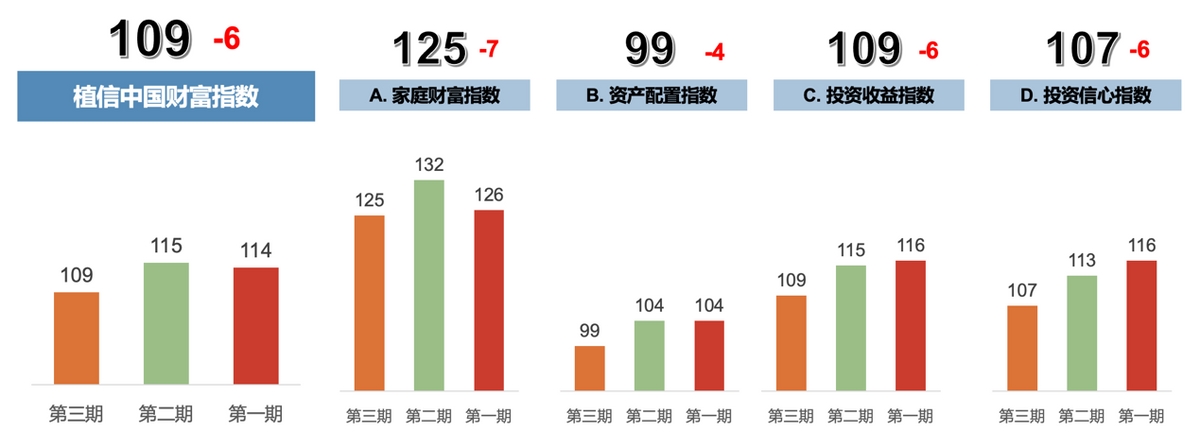
2022年上半年植信中国财富指数109,较上期略降。指数一级指标显示,家庭财富指数125,较上期下降7个百分点,但仍远高于临界点,说明财富增长虽放缓但涨势不变;资产配置指数99,富裕人群资产配置更多向低风险资产倾斜,资产配置风格偏向稳健;投资收益指数109,仍高于临界点,资本市场波动和房地产行业调控政策导致部分家庭投资收益增长放缓;投资信心指数107,较上期下降6个百分点,投资者对宏观经济基本面仍有较强的信心,只是在投资产品选择方面变得更加谨慎。
图表1-1:植信中国财富指数总指数和一级指数
数据来源:植信投资研究院
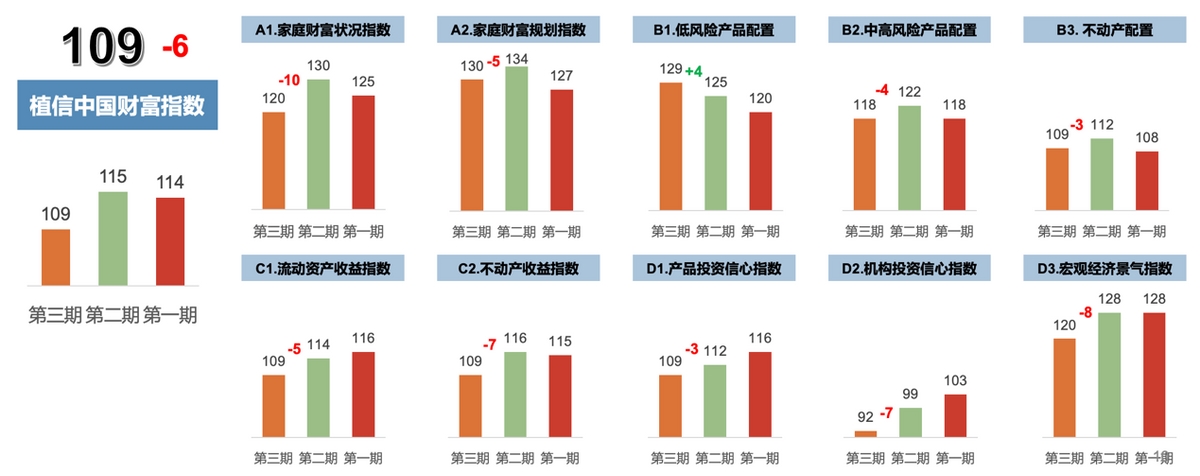
指数二级指标显示,家庭财富状况较上期下降10个百分点,短期市场波动让富裕家庭财富增长速度有所放缓;低风险投资产品配置较上期有所增长,中高风险和不动产配置有所减少,投资情绪受市场波动影响较大;流动资产收益和不动产收益较上期分别下降5个和7个百分点,有价证券和房地产同时滞涨对投资收益影响较大;产品投资信心和宏观经济景气降幅较小,说明投资者信心仍在,但需要各类机构更好行使其投资者教育职能。
图表1-2:植信中国财富指数总指数和二级指数
数据来源:植信投资研究院
风险偏好更趋稳健,专业投顾作用凸显
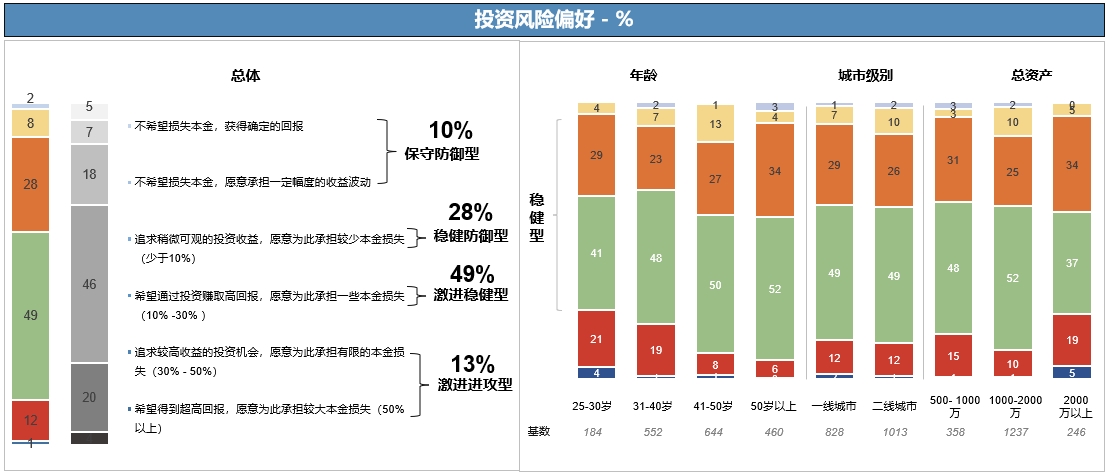
本期富裕家庭的风险偏好更趋向稳健。年纪越大越追求稳健,40岁以上人群中有80%寻求更加稳健的投资风格;一二线城市间的投资风格逐渐趋同;总资产2000万元以上家庭获得专业咨询服务的渠道较多,愿意承担更大风险,希望能追求更高的投资回报。
图表2-1:富裕家庭风险偏好
数据来源:植信投资研究院
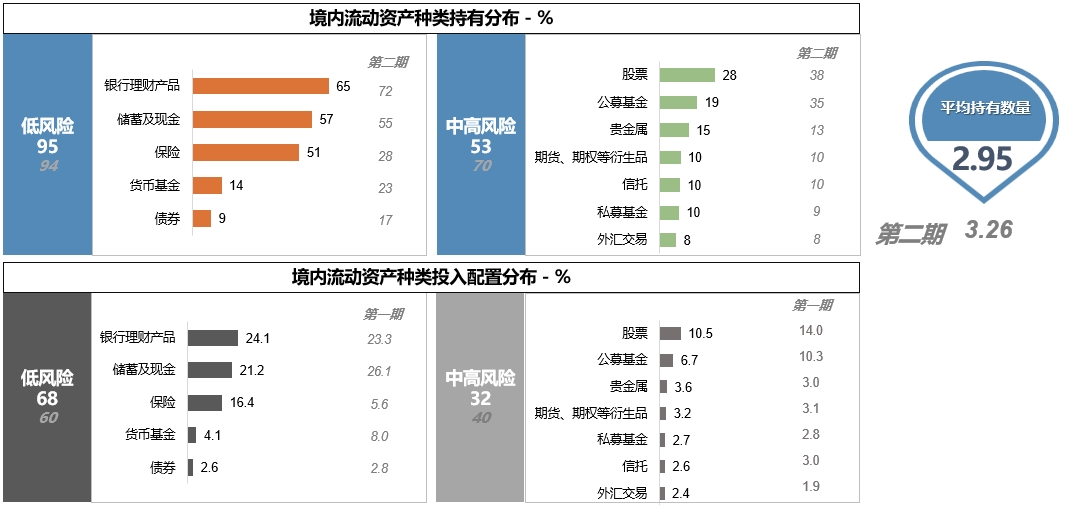
权益市场波动较大导致低风险资产配置比例提升。人均境内流动资产拥有投资品类较上期有所减少,风险态度转变导致中高风险产品尝试减少;中高风险的比例较上期减少明显,股票和公募基金无论从持有率还是配置率看都有一定程度减少;储蓄的配置比例继续降低,银行理财比例小幅提升,保险产品成为低风险类别中的配置亮点,增长幅度较大。
图表2-2:富裕家庭境内流动资产持有分布
数据来源:植信投资研究院
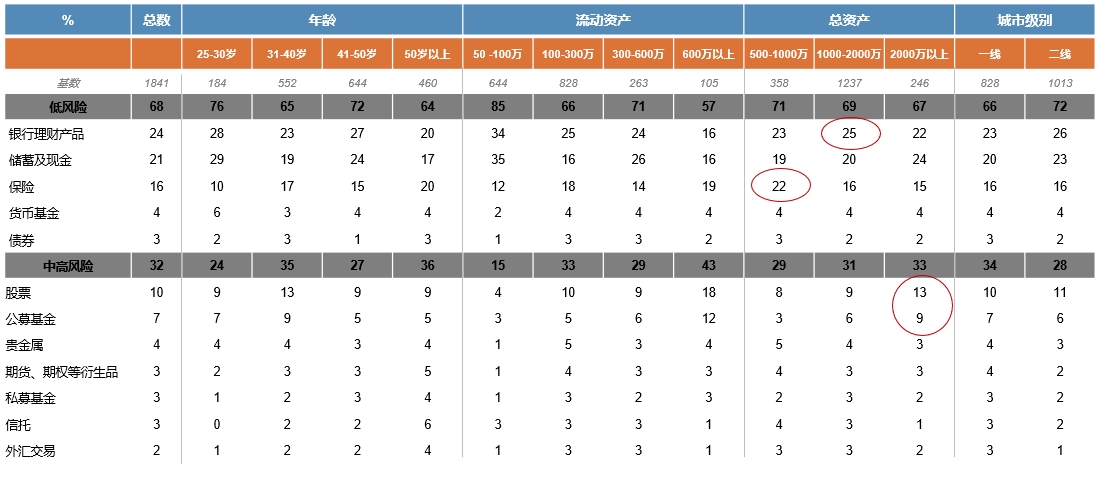
投资分布方面,25-30岁选择银行理财作为低风险资产比例,相比上期有所增加,50岁以上投资者受“破净”等信息影响选择的比例下降;2000万以上家庭的银行理财、股票、公募基金比例均高,说明他们的资产配置更加均衡,同时可能更愿意得到专业机构指导。资产配置比例方面,总资产1000-2000万的富裕家庭配置银行理财的比例最大,500-1000万的家庭购买保险的比例最大,2000万以上的家庭配置股票等风险资产的水平要高于其他类别。
图表2-3:富裕家庭境内流动资产配置比例
数据来源:植信投资研究院
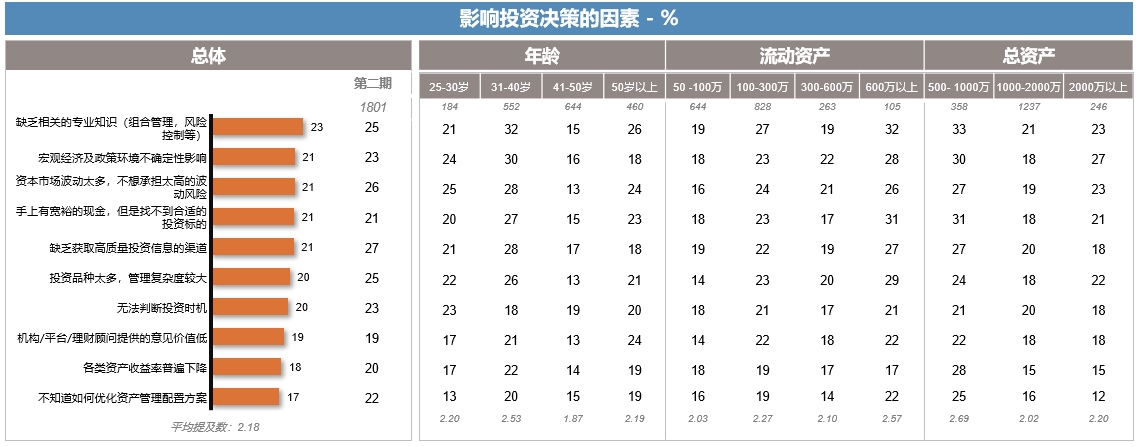
随着市场波动加剧,缺乏相关的专业知识(组合管理、风险控制等)变成目前投资者投资决策的首要痛点,需要更加专业的知识来管理投资。此外,宏观环境的不确定性以及资本市场的较大波动,成为困扰投资者的另外两个主要困难。
图表2-4:影响投资者决策的各类因素
数据来源:植信投资研究院
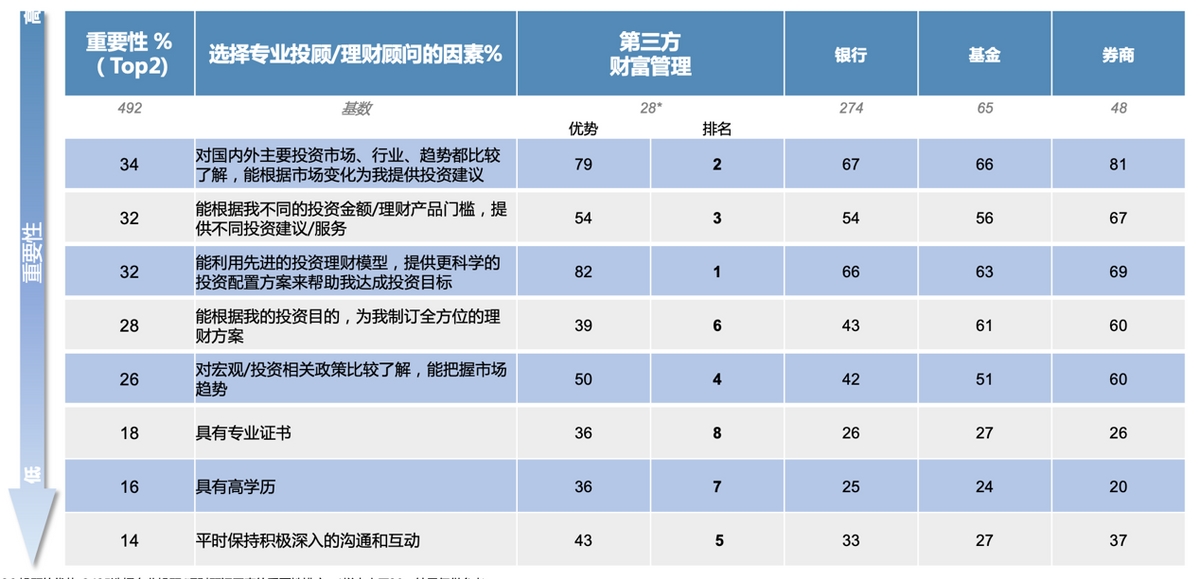
投资者对专业知识的渴求将持续推动对理财顾问的服务需求。各类财富管理机构均具备一定比较优势:券商在资本市场趋势判断和行业、个股分析方面优势明显;银行和基金整体相对均衡;而第三方财富管理机构则在为客户提供科学资产配置方案、与客户加强日常沟通、根据市场变化为客户提供投资建议等方面展现出更高效的服务能力。
图表2-5:选择专业投顾/理财顾问的因素
数据来源:植信投资研究院
大类资产选择:长久期、抗通胀均衡配置需求增强
1.公募基金:大部分投资者已将其作为长期配置工具
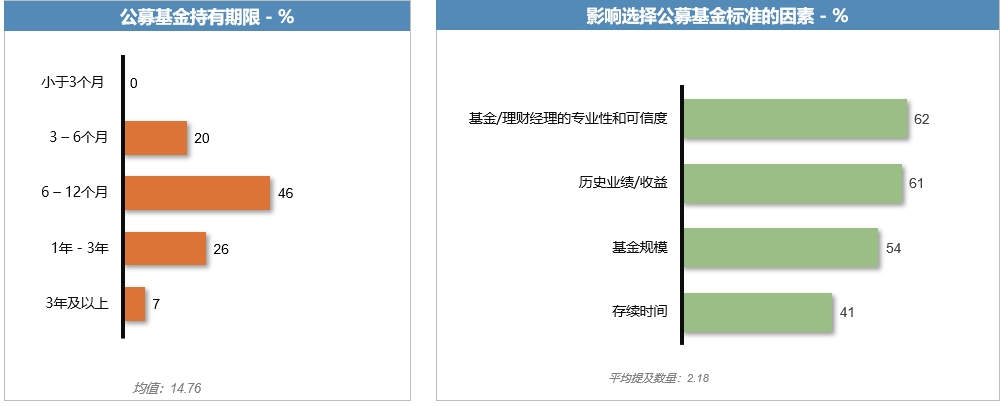
公募基金持有期超过半年的投资者比例仍高于70%,说明大部分投资者希望将公募基金作为长期配置工具;基金经理专业度超过历史业绩,说明2021年各大基金公司开展的打造“明星基金经理”活动获得了较好的效果;基金历史业绩紧随其后,说明投资者对于基金的评价较为审慎、全面。
图表3-1:富裕家庭对公募基金持有期限及选择因素
数据来源:植信投资研究院
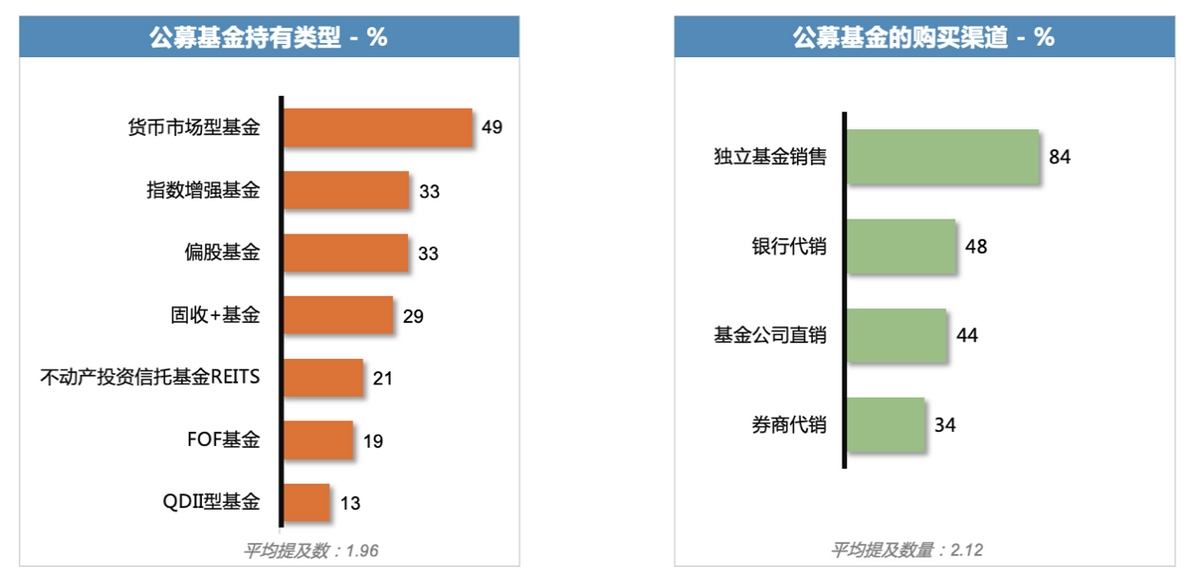
富裕家庭人均持有2种公募基金,货币基金、指数增强基金和偏股基金比较受欢迎。货币基金持有比例接近过半,正在成为富裕家庭现金管理的重要工具;指数增强在追踪BETA收益的同时也能争取ALPHA收益,再加上费用较低,受到众多投资者欢迎;偏股基金配置比例较高,前期市场上涨行情中的大量申购可能是主要原因。
图表3-2:富裕家庭公募基金持有类型和购买渠道
数据来源:植信投资研究院
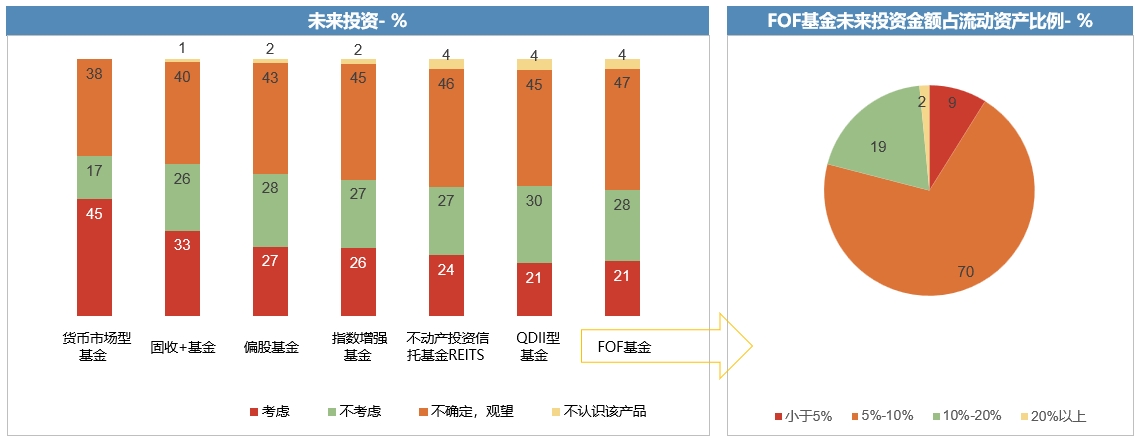
FOF基金目前还比较新,更多投资者处在观望的状态,在投资金额上,7成的投资者配置比例小于5%。FOF基金具有分散投资、平滑风险等多种特性,未来仍有较大的发展潜力;但经历一年市场关注后仍有部分投资者不认识该产品,较低的考虑配置比例说明该产品仍需持续市场推广。
图表3-3:富裕家庭对各类基金未来的投资意愿
数据来源:植信投资研究院
2.私募基金:存续期为1-3年的中长期基金最受欢迎
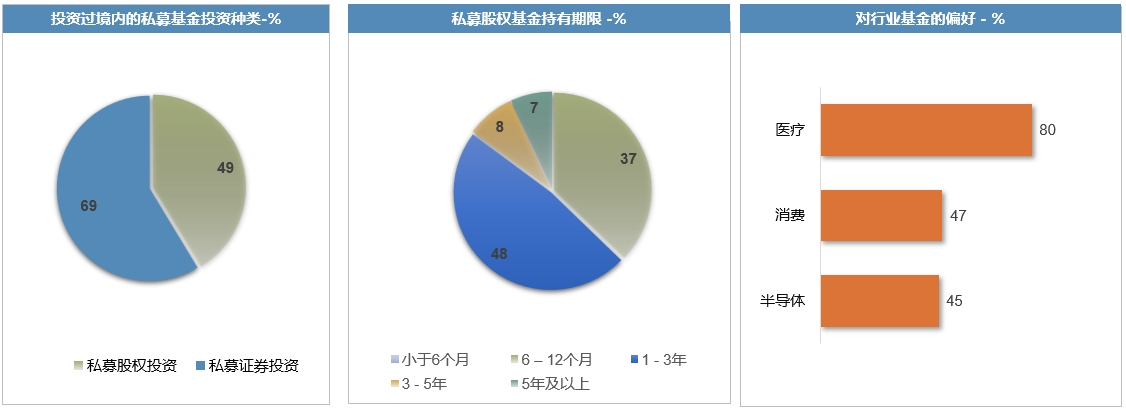
有投资过私募股权基金的投资者占比超过私募证券基金2成,其更高的参与度也反映出私募股权基金投资者以富裕家庭等个人投资者为主;存续期为1-3年的中长期基金购买的比例最高,6-12个月的中短期基金持排名第二;医疗行业由于历史原因收到基金关注较多,但随着二级市场行情变化,私募股权基金的投资风格也可能会出现调整。
图表3-4:富裕家庭投资私募股权基金的情况
数据来源:植信投资研究院
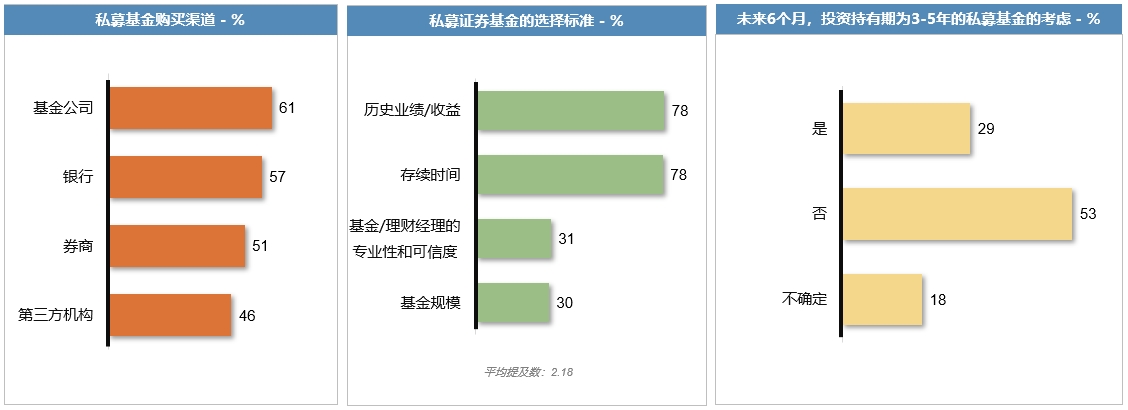
私募基金的购买渠道主要是基金公司直销,其次是银行。投资者在选择私募基金的时候,比较看重其收益和存续时间。存续期为1-3年的中长期私募基金最受市场欢迎。相比而言,对于3-5年持有期的超长久期基金,仅3成投资者有意愿投资,呈保守态度。投资者对历史业绩等定量指标的关注度仍高于基金经理专业度等定性指标,机构和管理人品牌建立尚需时间。
图表3-5:富裕家庭投资私募证券基金的情况
数据来源:植信投资研究院
3.保险:主动购买保险的富裕家庭比例远高于被动接受
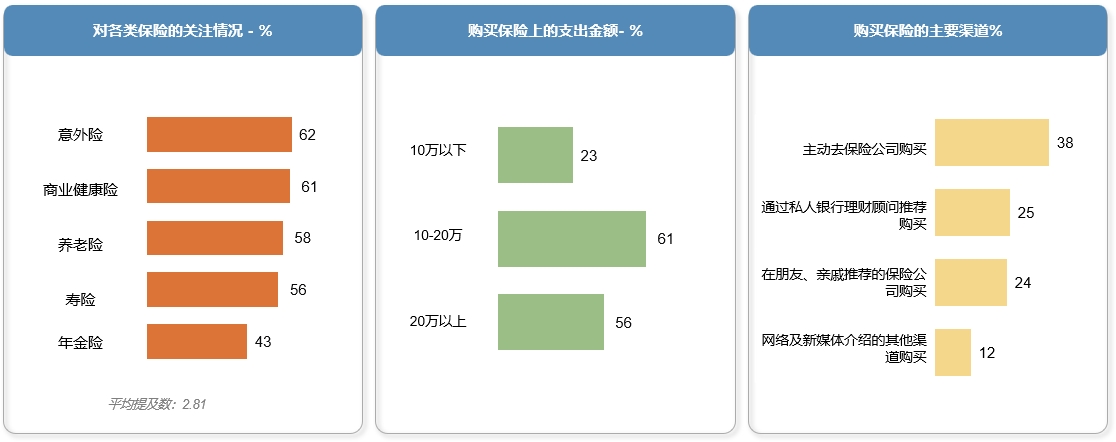
最受家庭关注的保险种类TOP3为意外险、商业健康险和养老险。大部分家庭在购买保险上的年度支出在10-20万左右。家庭在购买保险时主要还是通过有需求时主动去保险公司询问和购买。富裕家庭对不同保险的关注程度基本相同,一方面说明投资者对不同保险产品区别了解不足,另一方面也说明保险产品存在一定的同质性特征;保险能够满足财富传承等特异性功能,所以主动购买保险的富裕家庭比例要远高于被动接受的比例。
图表3-6:富裕家庭投资境内保险的情况
数据来源:植信投资研究院
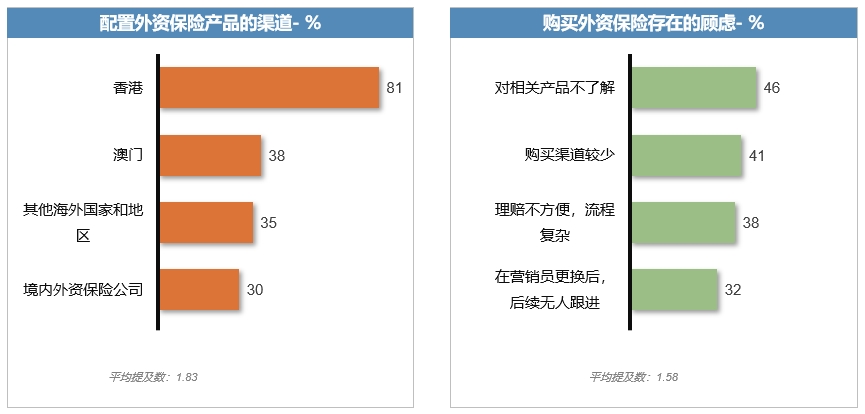
超80%投资者有过在香港购买外资保险产品的经历。投资外资保险时,投资者多表示需要更加了解相关产品和了解购买渠道。香港市场是传统意义上海外保险的主要离岸销售市场,但受到疫情影响,澳门在海外保险销售的市场地位明显提升;保险合约本身就较为复杂,再加上部分英语条款等情况,让海外保险成为了特别需要专业投资顾问服务的海外资产配置领域。
图表3-7:富裕家庭投资境外保险的情况
数据来源:植信投资研究院
4.房地产:投资者更关注入住率、地段和户型三大因素
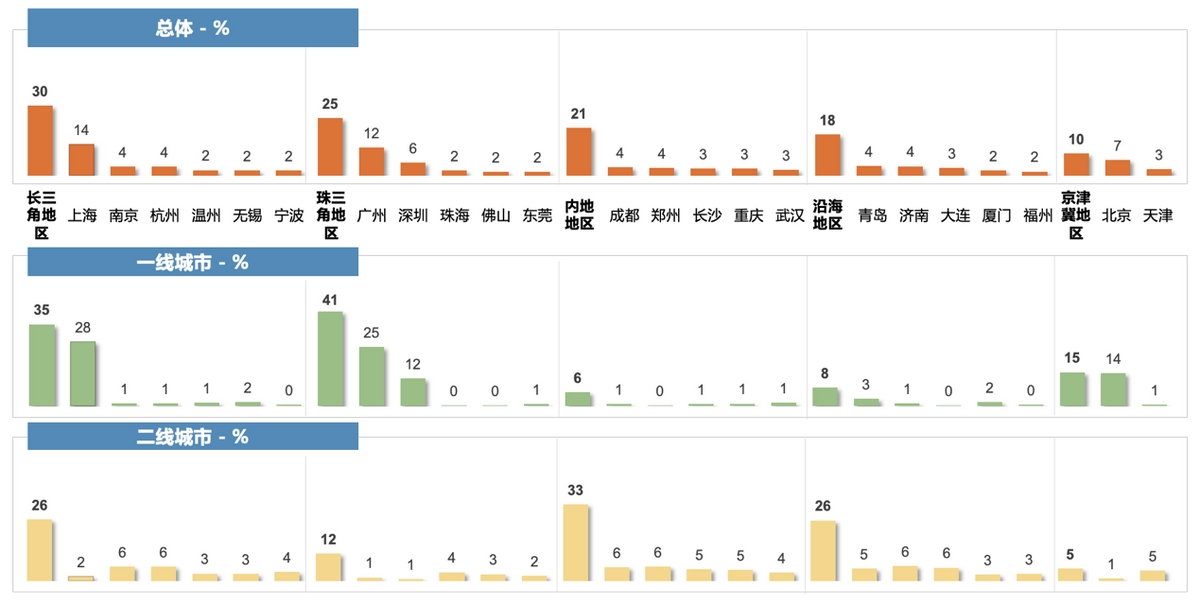
未来仅有17%的投资者愿意购置新的住房,低于上期的20%,且有更多人在房地产政策调控的情况下对购新房持观望态度,尤其二线城市的投资者更多持观望态度。超过90%的人群比较偏向境内的、新建的商品房。一线城市投资者首要投资地为自身所在城市,自然环境良好、区位优势和发展潜力突出的青岛、无锡、厦门是其次要投资地;一线城市购房门槛高、限购严格,二线城市投资者对一线城市偏好较低。
图表3-8:富裕家庭购买商品房的区位选择
数据来源:植信投资研究院
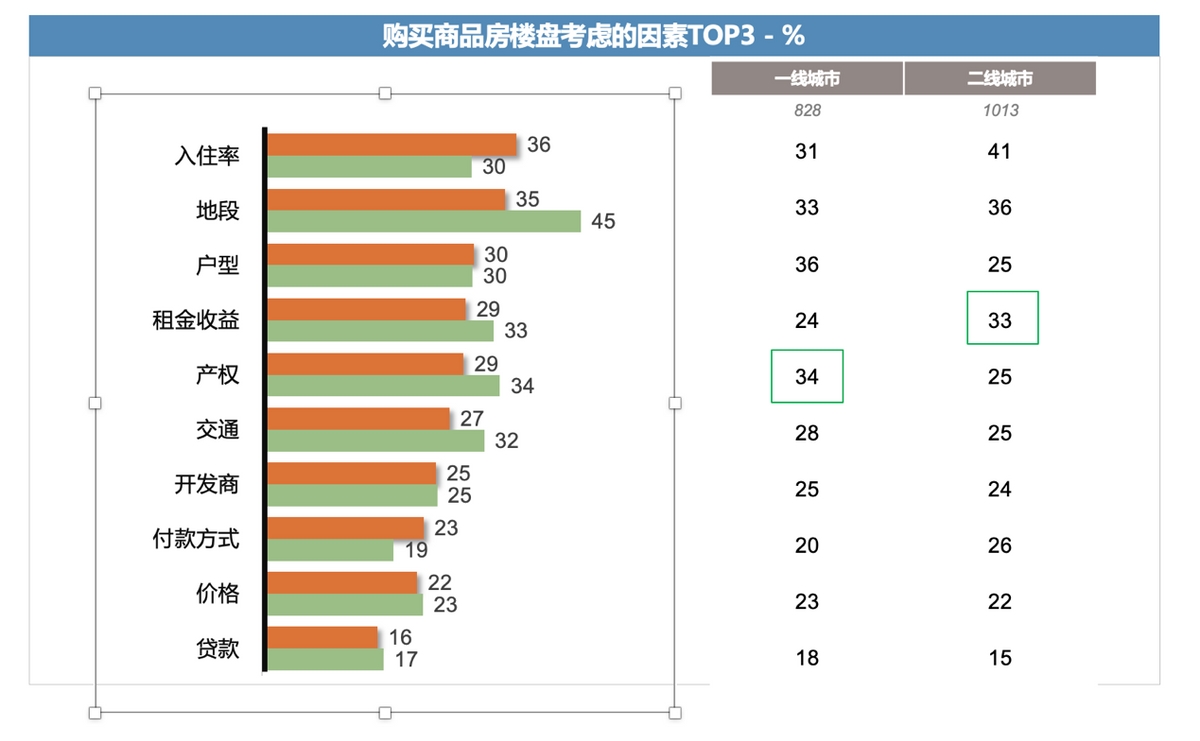
受访者普遍对房产品质和稀缺性要求较高,因此购房时更加关注入住率、地段和户型三大因素,对付款方式、价格和贷款因素关注度较低。
图表3-9:购买商品房楼盘考虑的因素TOP3
数据来源:植信投资研究院
5.贵金属:避险情绪是推升黄金投资的重要原因
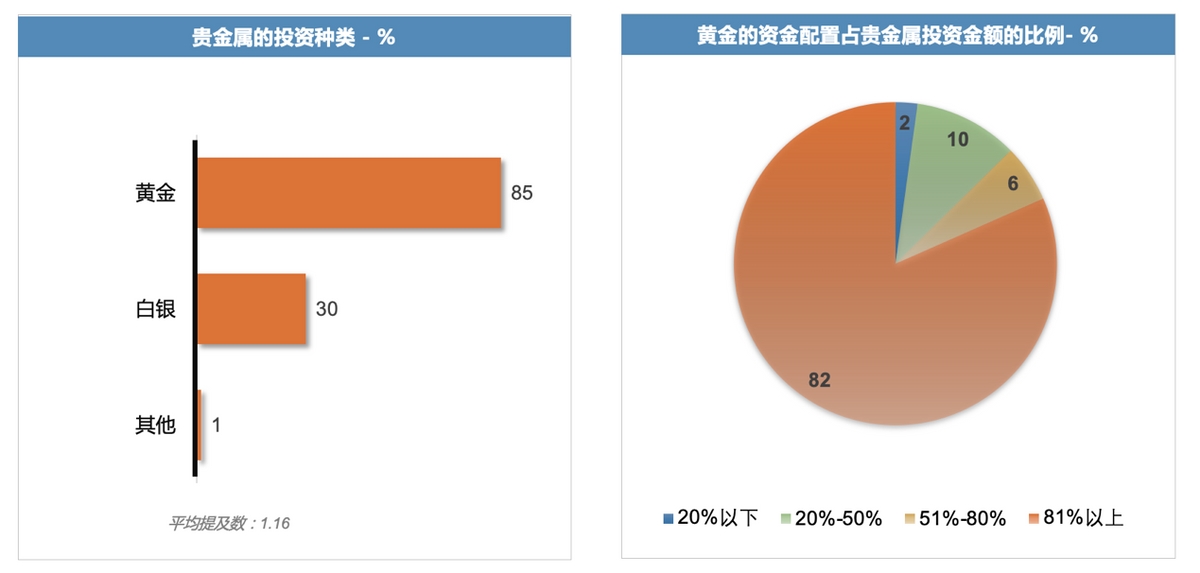
黄金在富裕家庭贵金属投资中的关注度和配置比例都远远领先于其他类别,主要受益于国内黄金投资市场长时间的历史积淀以及黄金产品多元化的配置方式。俄乌冲突、美联储加息预期、全球通胀高企等诸多因素在过去6个月持续发酵,避险情绪是推升黄金投资的重要原因。
图表3-10:投资者投资贵金属的种类及占比
数据来源:植信投资研究院
政策引领预期,家庭财富规划呈现新趋势
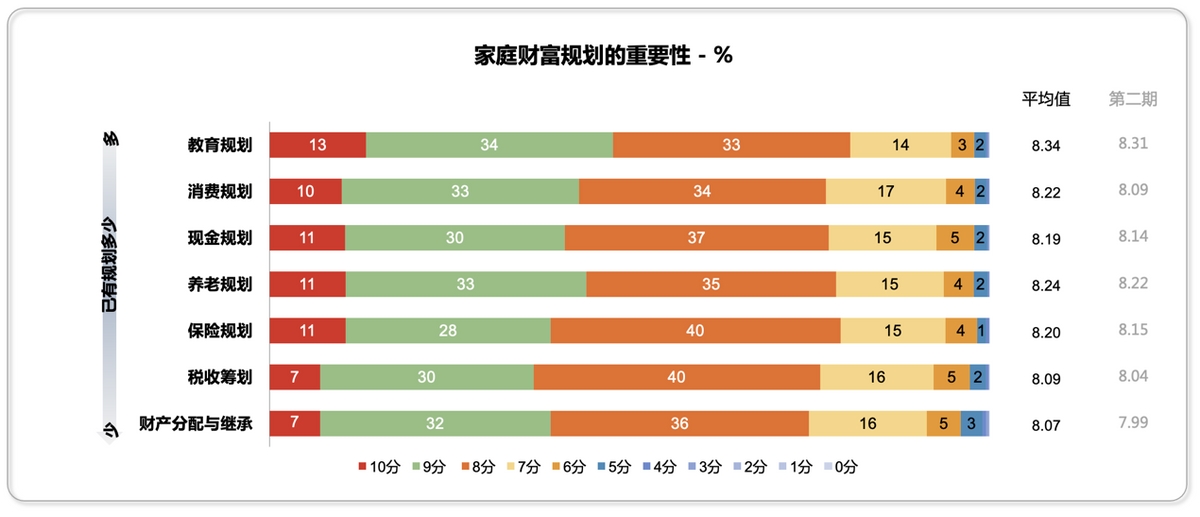
面对“共同富裕”对三次分配体系及相关政策的新要求,以及宏观经济、资本市场的短期波动影响,富裕家庭对保险规划、税收筹划、财产分配与继承等中长期规划的重视程度有所提高。教育、养老和消费仍是中国富裕家庭比较关注的三大家庭财富规划主题。现金和保险规划则成为保护家庭财富和维持家庭经济水平的重要补充。
图表4-1:富裕家庭财富规划重要性排名
数据来源:植信投资研究院
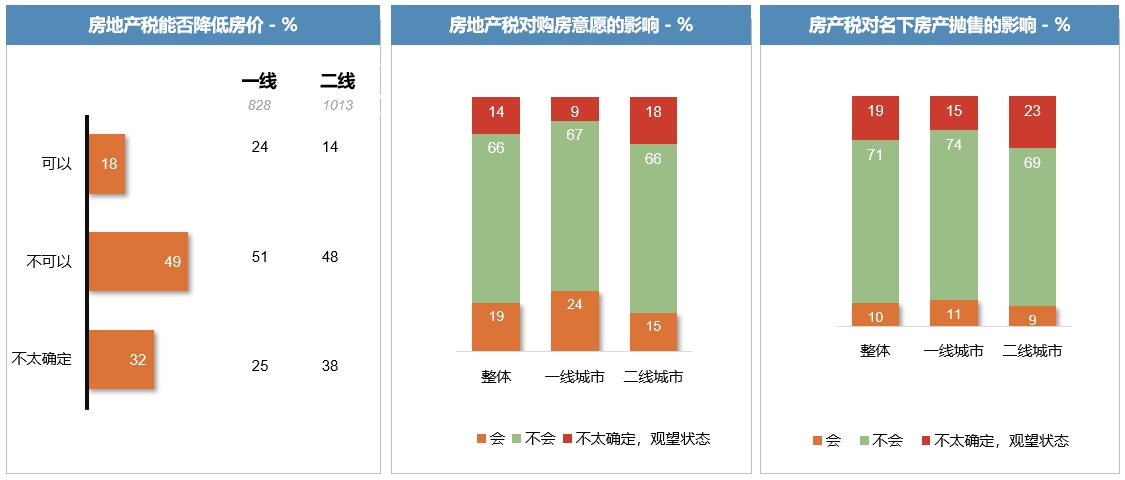
房地产税预期对富裕家庭财富规划影响有限。半数人群认为征收不会导致房价大幅下跌,也有近三成的人持观望态度;超过60%的投资者购房意愿不受影响,超过70%的投资者不会因此抛售名下房产,房地产税对购房和卖房的影响尚不明显。
图表4-2:富裕家庭对房地产税的看法
数据来源:植信投资研究院
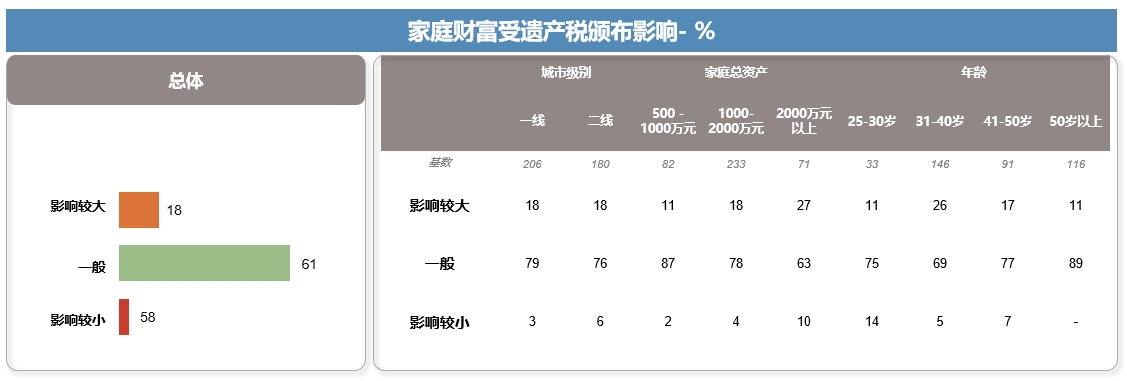
总的来说,大部分家庭认为财富受遗产税颁布的影响一般。2000万元以上家庭受遗产税颁布的影响相对最大。在2022年“稳增长”的整体政策基调下,遗产税在短期内落地的可能性较小。
图表4-3:富裕家庭对遗产税的看法
数据来源:植信投资研究院
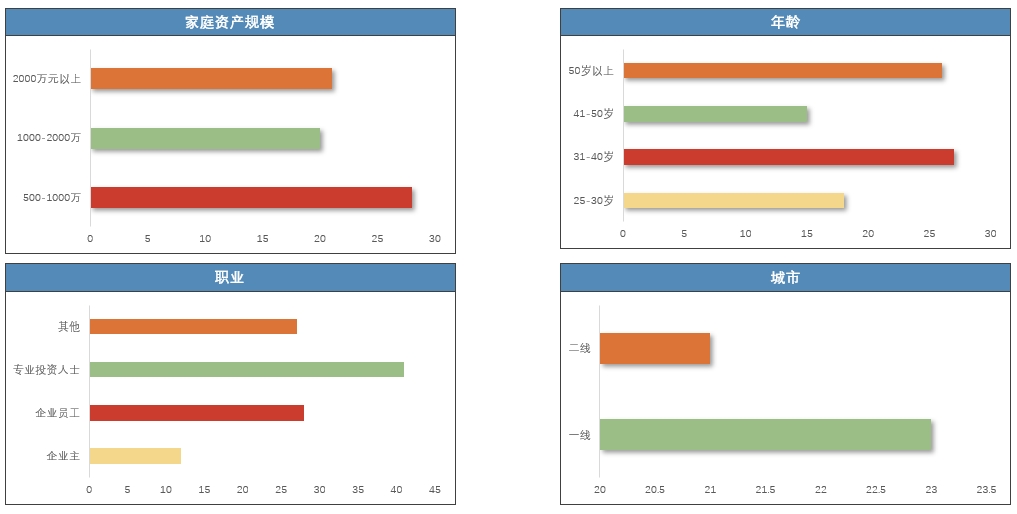
富裕家庭对公益慈善的规划意识有所增强。31-40岁、家庭总资产1000万以下个人和家庭更为热衷慈善,一线城市慈善意识明显高于二线——热衷慈善的人群基本符合共同富裕定义下的“中等收入人群”特征。
图表4-4:各类富裕家庭对公益慈善的规划意识
数据来源:植信投资研究院
不确定性犹存,稳增长政策和资产配置是信心之源
2022年,国内外宏观经济形势复杂严峻。国际环境方面,四大不确定因素影响世界经济运行,使得外循环的不确定性不稳定性快速上升。当前全球通货膨胀风险正在不断增大,俄乌冲突可能使得世界经济面临真正意义上的“滞涨”风险。新冠病毒多次出现变异,且传播效率越来越高,疫情似乎有从短期化演变为常态化的趋势。美联储FOMC委员会预期年内可能加息7次。而面对美国国内高通胀和俄乌冲突进一步抬升通胀,美联储可能加码紧缩政策,引发全球金融市场连锁反应。欧洲疫情存在较大不确定性,前期欧洲全面放松疫情管控使得其经济增长前景堪忧,俄乌冲突冲击欧洲经济与金融运行,进一步拖累欧洲经济复苏步伐,经济增速可能明显下滑。
国内经济运行延续恢复态势,主要指标增速基本稳定,发展质量效益有所提高,开局总体平稳。从当前往后看,我国宏观经济运行可能出现的总体走势是,国内疫情在四月底和五月初逐步被有效控制,消费从阶段性低点回升;房地产投资可能触底,对投资和消费的压力逐步降低;积极财政政策效应在货币政策的有力支持下,进入发力的主要阶段,推动内需稳步回升。我国出口仍将保持一定韧性。经济仍可基本实现稳增长目标。
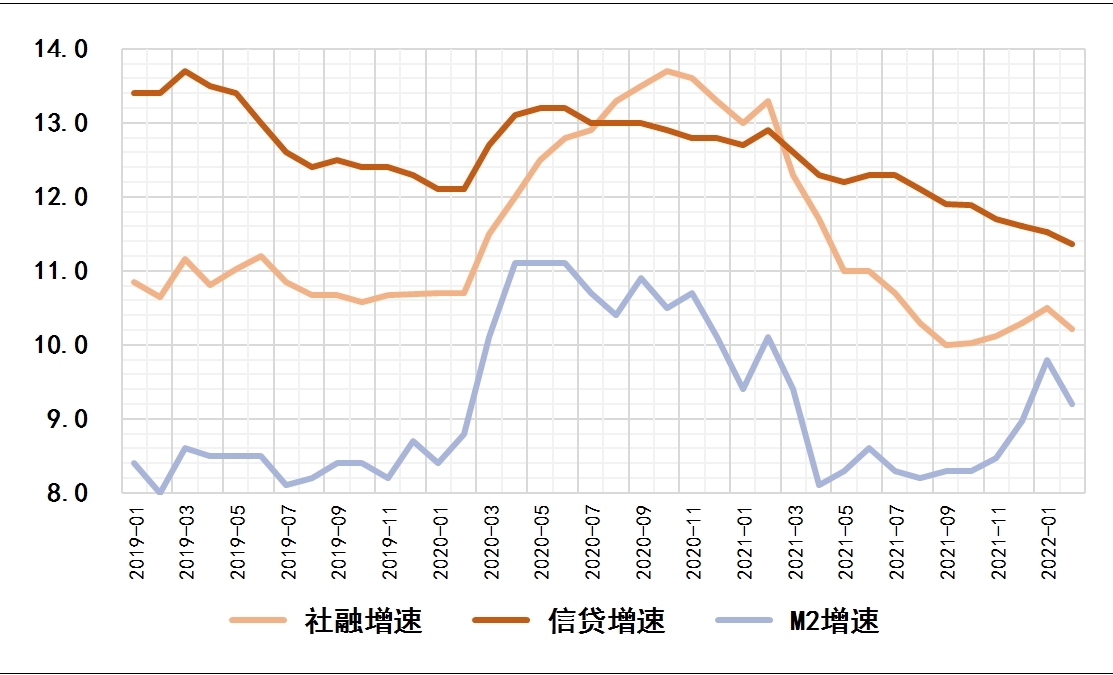
积极财政政策与稳健货币政策支持稳增长。财政实施力度更大,减税、退税与降费并举。总体赤字规模进一步扩大,广义赤字率超过8%,增大民生、科技、基建等支出;地方政府专项债前置发行;全年减税降费较去年多1.4万亿元;转移支付较去年多1.58万亿元。稳健货币政策保持新增贷款的适度增长。配合财政发力,将继续加大实施力度;4月央行降低准备金率25个基点;二季度可能会通过扩大逆回购力度、超额续作MLF等偏松操作保持流动性合理充裕。运用储备政策工具进一步优化信贷结构。加大对高新技术产业、先进制造业、三农、中小微企业的信贷支持;可能会再次下调支小再贷款利率,适度适度改善房地产行业金融环境,加大对实体经济的支持力度。
图表5-1:积极财政政策与稳健货币政策支持稳增长
数据来源:wind,植信投资研究院
海外宏观经济增长持续承压,大类资产短期波动难以避免。大宗商品价格仍受俄乌局势、经济制裁与反制裁等因素影响,上涨动力持续存在。美元全年偏强同时波动有所加大,当前避险情绪是美元走势的主导因素。美股在美联储加息周期中一方面受益于海外资本流入预期,另一方面,美联储的紧缩货币政策对股票市场流动性的负面影响仍不能忽视,一旦“三板斧”不能有效控制通胀,市场或陷入悲观。相比之下,黄金作为避险资产的价值在逐渐提升。尽管美联储加息,但在通胀高企的背景下,实际利率仍将低迷,因此黄金市场将有所支撑。
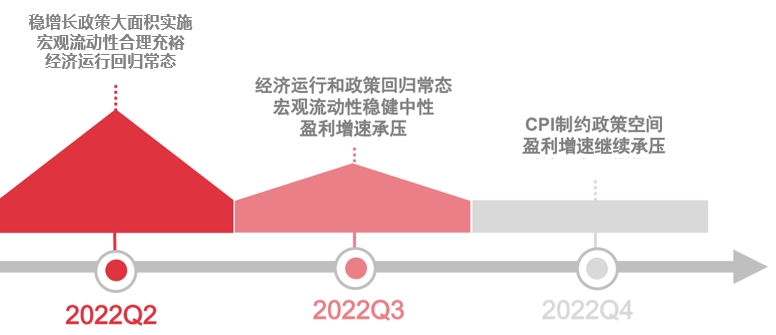
国内稳增长政策推动,市场调整反而是积极布局的良好时机。在2022年经济稳增长的布局下,向好的经济基本面和稳定的国际收支支撑人民币汇率。人民币资产的避险属性凸显,仍具较高吸引力。房价2022年总体上可能呈现先抑后稳的态势,一线城市房价表现相对坚挺。2022年一季度市场波动为投资者制造买入时机,2022年二季度由于制造业整体2021年利润水平较高,有助于推动形成部分行业的年报行情。
图表5-2:稳增长政策有利于推动股票市场出现回暖行情
数据来源:wind,植信投资研究院
总而言之,植信投资研究院认为,在波动不断的市场行情中,信心和合理的资产配置是守护财富的关键。我国稳增长宏观政策有利于推动经济快速回到持续增长轨道,是投资者信心的重要来源;合理的资产配置策略,通过避险资产和低估值风险资产的组合,让投资者能够坦然面对短期波动,抵御投资风险、助力家庭财富实现持续平稳增长。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













