 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
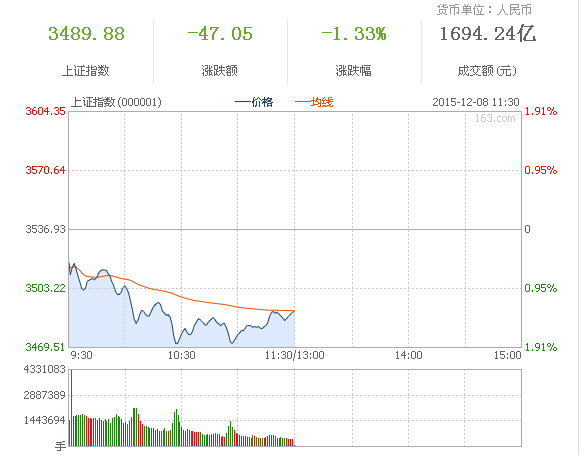
今日两市低开后弱势震荡,沪指失守3500点。盘面上,煤炭板块、地产板块走弱。截至上午收盘,沪指跌1.33%,报3489.88点,成交1694亿元;深成指跌1.47%,报12260.7点,成交2843亿元。
板块方面,煤炭板块跌幅居前,云煤能源、神火股份、宝泰隆跌逾4%。石墨烯概念股走势疲软,方大炭素跌逾5%,乐通股份、豫金刚石跌逾4%。地产板块走弱,金融街跌逾6%,中弘股份、福星股份、北京城建跌逾4%。海外工程走弱,宁波建工、晋亿实业跌逾4%。送转潜力走势强劲,蓝晓科技涨停、众兴菌业、神思电子涨逾9%。互联网板块走强,中青宝、游久游戏、顺网科技涨停。
外围市场方面,日本股市日经225指数半日下跌1.03%,报19494.98点;日本东证股价指数下跌1.02%,报1568.98点。截至目前,韩国首尔综指下跌0.45%,台湾加权指数下跌0.99%,澳大利亚ASX200指数下跌0.50%。
分析人士表示,本周A股市场面临着诸多变数,或使得增量资金观望情绪加重,短线存量博弈格局下,市场风格或仍旧维系“八二”进行短炒。
一方面,上一轮打新的火爆场景仍然历历在目,而新一轮打新又将开始。尽管市场对此预期充分,但是打新前股市的“挖坑”行情仍旧对投资者心理产生不利影响,场内资金规避风险与场外资金观望等待,将使得短线市场难以走出充沛量能下的强势行情。
另一方面,政策面变动也促使资金观望情绪加重。大多数资金仍在等待明朗的趋势与风格;美联储12月加息的概率较大,尽管此前市场有所预期,但仍旧需要等待最终落实;沪深交易所正式发布了指数熔断相关规定,有助于平滑市场波动;此外,人民币加入SDR篮子等事件均牵动着投资者的情绪。
而12月整体来看是一年风险大于机遇的时期。有统计显示,近24年来12月A股的平均涨幅仅为0.16%,在全年月份中排名倒数第四。尽管看上去数值不大,但这实际上是平均值所致,12月涨幅的最高值与最低值相差甚远。就今年的情况来看,市场刚刚结束了自10月以来的反弹,量能不济、热点回落等均使得短线蓝筹和成长均暂难撑起领涨大旗。除非后期有重大政策利好带动,增量资金短线难以入场。因而上周市场热烈讨论的风格大切换,在本周或难以成行。
总体来看,存量博弈之下,“中小创”中兼具业绩与题材,刚刚经历过调整的优质个股,更值得投资者待“挖坑”后挖掘与布局。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













