 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
贯穿去年的两大热点是国企改革和军工资产证券化,2015年依旧如此。如果说2014年是改革元年,那么2015年就是深化年。因此有分析认为,随着国企改革的推进,2015年国有资产注入上市公司的题材还将愈加火爆。“军工资产证券化在2015年还将提速。”东兴证券指出,党的十八大和十八届三中全会拉开了我国新一轮军工企业改革的大幕,从党中央到国资委、工信部,再到下属的国防科工局和各大军工集团,对改革都表示出高度重视,军工企业改革的速度有望超预期。改革的目标将是发展混合所有制经济,资产证券化将是此次军工企业改革的最佳方向。
从四川上市公司来看,四川九洲(000801)、成发科技(600391)等均属于军工单位,未来军工资产注入预期强烈;ST川化(000155)、*ST天化(000912)等严重亏损的国有企业,未来也存在资产重组预期;吉峰农机(300022)、硅宝科技(300019)等虽然属于民营企业,但均透出向外延式扩张的强烈欲望……
潜力川股追踪
吉峰农机(300022)
将进行外延式扩张
吉峰农机预计2014年将亏损3.63亿元。这已经是公司第二年亏损,如果在2015年不能扭亏,公司将面临退市风险。
从2014年开始,吉峰农机就开始为扭亏做准备,不仅剥离了亏损的工程机械板块,而且还对现有门店进行整合。公司董事长王新明多次在公开场合表示,吉峰的未来就是并购整合。目前,公司已经迈出了并购的步伐。1月25日,吉峰农机公布拟筹划重大事项。
华安证券指出,公司未来进入新的农机流通业务将主要采取收购兼并模式,按照之前公司收购吉林金桥农机和辽宁汇丰的股权收购情况,公司一般可以使用约2000万元左右的现金撬动约3亿元的营收规模。
成发科技(600391)
中航工业注入预期
成发科技产品可分为机闸、钣金、叶片、轴承四大类。控股股东是成都发动机(集团)有限公司及实际控制人是中国航空工业集团。中航工业下属拥有20家A股公司。在2004年前,中航工业集体的资本运作以IPO和配股为主,2007年以后,中航工业集团的资本运作主要以定向增发注入资产的方式进行。
山西证券指出,就大家比较关心的传动资产整合问题,公司表示目前无此定位及相关计划。但就中航工业资本运作的思路来看,成发科技作为资本运作平台的可能较大,但何时进行资本运作存在较大的不确定性。
四川九洲(000801)
后续军工资产注入
2014年10月8日,四川九洲发布定增公告,将募资12.92亿元用于收购九洲空管70%股权、九洲信息79.14%股权、206厂房及补充流动资金。
申银万国指出,九洲集团在对上市公司进行业务拓展的同时,也表现出对做大做强上市公司的意愿。考虑到集团公司作为国内军工骨干企业之一,同时拥有以军用雷达、敌我识别系统等核心军工产品,收入规模超过20亿元的优质资产,随着此次将部分军工资产整合进入上市公司,为后续集团公司其他核心军工的进一步整合提供了案例。
卫士通站上122元 打开川股上升空间
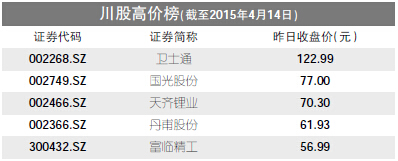
四川自古就是牛股集中地,其中在2014年股价翻番的多达12只。截止2015年4月14日,四川上市公司中,卫士通(002268)已经迈入百元股行列,在川股股价排行榜中位列第一。其次,就是国光股份(002749)和天齐锂业(002466),股价均在70元以上。
卫士通(002268)
打造信息安全“旗舰”
卫士通是密码产品和安全集成龙头,“棱镜门”引爆国家对行业的空前重视,习主席亲任网安小组长,后续网络安全审查制度、国家安全法和网络安全法等政策持续加码加速需求落地;之后,携程网“漏洞门”等各类安全事件造成的企业和个人经济损失刺激网络安全需求提升。公司凭借自主密码技术、最高级别安全资质、党政军等优质客户资源和产业化优势最大分享行业红利。
在信息安全概念如火如荼地炒作下,卫士通作为行业龙头,成为了资金重点关注的对象。其股价也扶摇直下,从年初的60元出头一举站上百元大关,在不到4个月的时间里,股价就翻了一番。
而且除了信息安全这一概念外,公司还具有资产注入的题材。长江证券指出,信息安全是电科集团重点战略产业,同时四川省强力支持,在深化国企改革背景下,卫士通作为集团旗下唯一信息安全类上市公司,大概率发挥平台整合作用,未来其外延收购或将成为新常态,助力公司向信息安全旗舰迈进。
国光股份(002749)
植物生长调节剂龙头
国光股份自3月20日上市以来,就遭到了资金的哄抢,公司股价接连5个交易日涨停。资金追捧的背后,是因为看中其是植物生长调节剂的龙头。从3月20日至4月14日,公司股价已经翻番,截止14日收盘,报收77元。
国光股份目前拥有12种植物生长调节剂原药登记证、28 种制剂登记证,是国内植物生长调节剂原药及制剂登记产品最多的企业。
2012年,植物生长调节剂制剂实际产量约15万吨,行业销售收入达39.68亿元。随着市场对植物生长调节剂的需求不断上升,未来其市场规模将保持较快增长,产量年均增幅约15%左右,销售收入年均增幅将达到20%以上,至2015年,我国植物生长调节剂市场规模将达到68.57亿元。
天齐锂业(002466)
掌控锂矿资源得市场
天齐锂业当年收购泰利森一事,仍是让人印象深刻。但发展至今,投资者已经逐渐认可了这家日益壮大的公司。从年初的46.06元/股到4月14日的70.3元/股,天齐锂业的涨幅达52.63%。
公司是全球锂资源的龙头。公司2014年控股泰利森,持有其51%的股权,泰利森拥有的格林布什矿山是目前全球最大的锂辉矿供应商,占全球锂资源供应的 25%以上,氧化锂储量280余万吨。公司国内拥有四川省雅江县措拉锂辉石矿100%的权益,氧化锂储量25.57万吨。
未来随着锂电池行业的爆发,作为上游的天齐锂业将充分受益,而这或许就是资金对其青睐有加的原因。
21只个股低于10元 攀钢不及5元
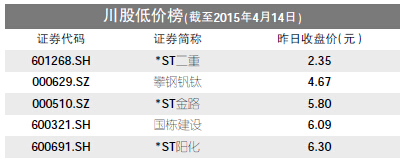
Wind资讯统计结果显示,截至4月14日收盘,近百家川股公司当中有21家股价低于10元,剔除已停止交易的*ST二重,攀钢钒钛(000629)、*ST金路(000510)和国栋建设(600321)成为当前股价最低的3只川股,其4月14日收盘价分别为4.67元、5.8元和 6.09元。
攀钢钒钛(000629)
传统主业承压
1996年上市的攀钢钒钛是四川的老牌上市公司,近年来公司股价一直徘徊在较低位置。根据wind资讯的统计,公司股价在2014年累计上涨 30.08%,2015年初以来,其区间累计涨幅更是高达68.58%。然而,较大的股价涨幅仍然没有改变攀钢钒钛在四川上市公司当中股价垫底的局面,截至4月14日收盘,攀钢钒钛报收于4.67元。
长江证券分析师刘元瑞指出,从公司总体发展来看,钒钛资源基本维持平稳,而铁矿石业务受制于全球新增供给的大幅释放与中国需求的低迷而难有起色,因此公司传统主业未来一段时间或仍将继续承受压力。不过,资产注入、卡拉拉项目等仍是未来公司增长值得期待的地方。
*ST金路(000510)
产能严重过剩
*ST金路今年1月17日发布重大事项停牌公告,公司股票自2015年1月19日开市起停牌。统计信息显示,*ST金路停牌前股价为5.8元,相比涨幅明显的攀钢钒钛和国栋建设,公司近一年来的股价表现颇为平淡,2014年累计涨幅约5.84%。
值得一提的是,2014年受经济持续下行影响,公司所处氯碱行业运营形势非常艰难,行业产能严重过剩、下游需求依然疲软、产品价格恶性下跌,无资源优势的行业企业大多举步维艰。而公司主导产品PVC树脂市场持续低迷,竞争激烈,销售价格持续低位运行且与销售成本倒挂,导致公司亏损。
日前*ST金路发布了2014年年报,2014年亏损1.47亿元,比上年同期亏损1.74亿元;每股亏损0.2418元。
国栋建设(600321)
股性活价仍低
截至4月14日收盘,国栋建设股价报收于6.09元。事实上,公司股价自2015年年初以来已累计上涨87.8%,2014年全年亦上涨了59.01%,表现较为活跃,但其股价在近百只川股中较低。
资料显示,国栋建设主营中高密度纤维板、刨花板、建筑模板、强化木地板、秸秆木质人造板、饰面板、地板、凹板印刷纸、浸渍装饰纸的制造和销售等,被认为是西部最大的纤维板生产基地。
根据业绩预告,公司预计2014年1-12月归属于上市公司股东的净利润比上年同期下降80.15%至92.17%。
华泽钴镍全年暴涨三倍 最大赢家
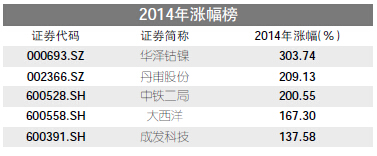
2014年沪指上涨1118.7点,涨幅达52.87%。其中,川股也做出了贡献。尽管四川板块去年整年涨幅为45.55%,低于大盘上涨幅度,但个股表现却异彩纷呈。Wind数据显示,华泽钴镍(000693)、丹甫股份(002366)、中铁二局(600528)等个股涨幅均超200%,华泽钴镍涨幅甚至高达303.74%,在四川上市公司2014年涨幅榜中排名第一。
No.1
华泽钴镍(000693):投身有色行业
华泽钴镍的前身是*ST聚友,在2014年1月,陕西华泽借壳之后,更名为华泽镍钴,恢复上市,之后华泽钴镍就遭到了资金的爆炒。
当时重组方注入资产作价18.9亿元,以每股5.39元的价格获得3.5亿股。到2014年12月31日,股价上涨到了24.21元/股,年内涨幅高达303.74%。
从2014年资本市场的热点来看,这类借壳上市的公司一般都备受资金青睐。壳资源买卖让众多垃圾股从乌鸡变成了凤凰。而从华泽钴镍的炒作方来看,不仅机构参与其中,游资更是不停出入。
No.2
丹甫股份(002366):台海核电借壳
川股涨幅榜的第二名丹甫股份,去年涨幅为209.13%。而丹甫股份的暴涨,也是由借壳引起的。
2014年6月22日晚间,丹甫股份公布了资产重组预案。根据预案,台海核电拟以31亿元借壳上市,丹甫股份将变身核电公司。核电重启的炒作一直是 2014年的热点题材,因此在公布了借壳方案之后,资本市场以连续9个涨停板的表现来表示了对这支借壳上市股票的看好。之后,丹甫股份股价一路走高,不断创出阶段新高,甚至一度站上40元的高点。
No.3
中铁二局(600528):受益“一带一路”
自“一路一带”的概念提出以后,相关概念股就涨势凶猛,中铁二局作为其中的受益者,其股价在去年涨了200.55%。
银河证券指出,公司将是泛亚铁路的最大受益者。泛亚铁路从云南省昆明出发,分为东、中、西三线,在曼谷汇合后最终到达新加坡。规划建设的中泰、中老、中缅、新马铁路总投资超过3200亿元。母公司中国中铁或将获得超过2500亿元的市场份额,公司总部座落于四川成都,将直接受益于泛亚铁路建设,预计理论市场份额或将达250亿元,是2013年铁路合同额的1.64倍。
升达林业全年下跌16.9% 抱憾垫底
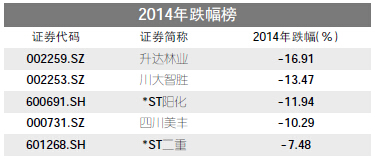
有一些股票,在大盘指数上涨时,不仅没有出上一份力,反倒拖了市场的后腿。Wind数据显示,四川板块中,去年股价出现上涨的有82家,出现下跌的有9 家。其中,跌幅排行榜显示,升达林业(002259)、川大智胜(002253)、*ST阳化(600691)占据前三位置,下跌幅度分别为16.9%、 13.47%和11.94%。另外,*ST二重、科伦药业(002422)、峨眉山A(000888)、新希望(000876)等股价也出现了不同程度的下跌。
No.1
升达林业(002259):新能源项目尚处建设期
主营木地板的升达林业面对激烈的行业竞争,在2013年7月将目光转向了LNG领域,但这一领域在2014年并未向公司贡献利润,目前公司利润还是主要由地板业务贡献,新能源项目尚处于建设期。
资金虽然对公司未来清洁能源业务的发展十分看好,但是短期公司业绩的压力还是让众多资金选择了暂时观望。公司2014年的年报显示,去年公司实现净利润 1536.71万元,同比增长29.06%。但扣除非经常性损益后,公司实际亏损9623.5万元,亏损幅度加大。因此,去年虽然大盘上涨,但升达林业的股价却没能借着这阵东风扶摇直上,全年反倒出现了16.9%的下跌。
No.2
川大智胜(002253):项目进度推迟拖累业绩
川大智胜的主营业务为软件、硬件及配套系统开发,系统集成和图像图形工程,安防产品的生产和销售,安防工程设计和施工等。从概念上来说,川大智胜是一个容易受到资金青睐的公司,但在2014年公司的股价表现却并不如人意。
从业绩上来看,因为2014年公司跟踪和执行的部分项目进度推迟所致,导致公司营业收入和净利润均双双出现下滑,下滑幅度分别为13.88%和 83.95%。2014年市场炒作主线一直围绕着军工资产注入,虽然公司与军工行业密切相关,但却没有资产注入预期,也使得市场对于公司并不是十分关青睐。
No.3
*ST阳化(600691):大股东业绩承诺尚未兑现
煤化工行业随着宏观经济不振,一直十分低迷,就连上市公司也不能幸免,*ST阳化业绩连续两年不达标。2012年,东新电碳与阳煤化工完成资产重组,阳煤化工大股东阳煤集团向上市公司承诺3年合作达11亿元的业绩承诺。
然而,公司除2012年盈利21013.8万元以外,2013年亏损318.35万元,2014年亏损额度猛增,达到了3036万元。这或许就是股市大涨背景下,投资者对*ST阳化无动于衷的原因。
本报记者 康曦 舒雅疆

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













