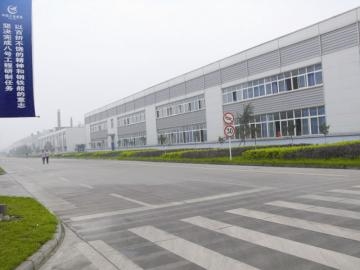
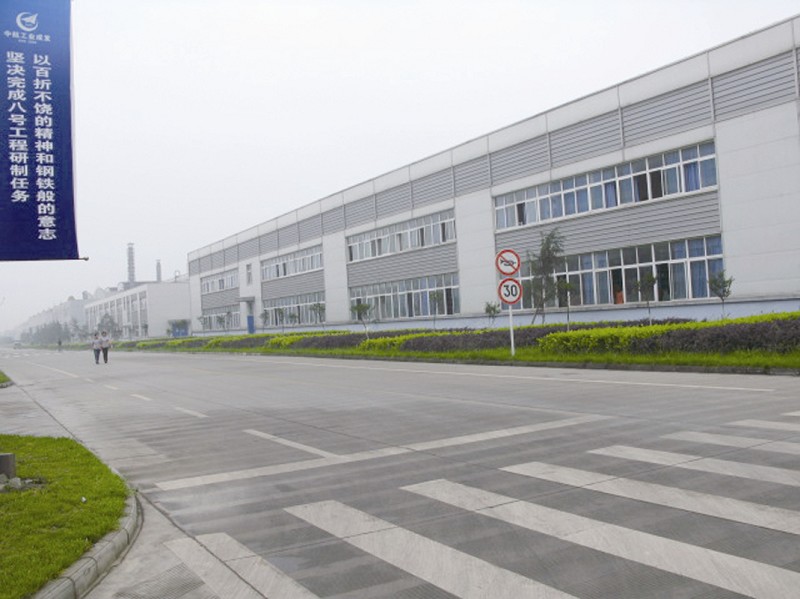
图为公司厂房一角。 资料图
本报记者 舒娅疆
2月 24日,成发科技(600391) 股 价 小 幅 上 涨2.51%,收盘价报13.9元。从盘面可以看出,公司股价自年初以来稳健上行,成为各方关注的焦点。
《金融投资报》记者发现,2013年以来,成发科技公司业绩增长状况逐步转好,而资产重组仍然是市场关注的重点。同时,航空发动机重大科技专项的推出预期、军工行业未来发展前景也令资金蠢蠢欲动、蓄势待发。
重组预期仍为最大亮点 从目前已公布的数据来看,成发科技2013年以来的业绩表现可圈可点。虽然第一季度亏损了901.54万元,但第二季度很快扭亏,上半年实现净利润收入2102.66万元,同比大增109.41%,第三季度增势持续——截至2013年9月30日,公司累计实现营业收入约 12.51亿元,同比增长19.3%,实现净利润收入3616.94万元,同比增长57.14%。相比2012年净利润收入同比增速全年持续下滑的表现,成发科技公司2013年业绩表现正逐步走好。“成发科技2013年的业绩之所以较上一年明显好转,主要因为公司的下属子公司中航哈轴规模化效应逐渐显现,去年上半年扭亏为盈实现利润总额1171万元,这对公司利润总额的增长贡献较大。”一位军工行业分析师告诉记者,不仅如此,他还指出,早前市场一度有所传闻的成发科技重组预期一旦实现,这对于公司的股价影响将会更大。
对于成发科技公司的重组预期,华创证券分析师马军曾指出,公司为中航发动机板块旗下三大上市平台之一,目标是成为航空发动机及燃气轮机零部件世界级优秀供应商,预计将注入中航工业发动机板块的优质传动资产,2012年已完成传动事业部的建立,资产注入前景明确。
而根据早前媒体报道,曾被认为有可能会注入成发科技的黎明公司花落航空动力,相对于黎明公司,有分析人士认为,哈尔滨东安发动机(集团)有限公司和公司的募投项目中航哈轴项目比较符合公司当前的定位。资料显示,东安公司是中国航空工业所属企业唯一掌握大型镁铝合金壳体件铸造技术的生产厂家,对于大型、复杂、薄壁航空镁铝合金毛坯的铸造具有明显的优势。
有望受益于科技专项利好 除了资产重组预期外,航空发动机重大科技专项推出预期也备受关注。
早在2012年年底,市场就有消息称航空发动机有望被列入国家重大专项,5年投资额度或将达到1000亿元,将有望成为迄今为止国内所有重大专项中投资规模最大的一个。
业内人士预计,高达千亿的航空发动机重大科技专项研发资金如果能够落实到位,将有效弥补国产飞机发动机自主研发制造能力不足这一短板,该专项资金预计最先投入到基础研究与材料领域,随后户向生产制造环节逐步倾斜,成发科技由此有望获益。
而在资本市场上,包括成发科技在内的军工板块公司是不少分析人士看好的标的。国海证券分析师徐志国认为,2014年的政策将明显有别于2013年,最大的政策变化将是国企制度改革,而事业单位改制提速也非常值得关注。政策调整非常有利于军工行业长期的发展,大幅提升管理效率,股权多元化、事业单位改制都会涉及后续的资产重组,这些有望带来军工板块良好的投资机遇,将成为影响军工行业2014年投资价值的主导性因素;另一方面,产业政策(航空发动机重大专项等)的公布和一些重大科技项目的启动将会给军工行业带来内生性的成长动力,使得军工行业具有非常强的长期投资价值。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













