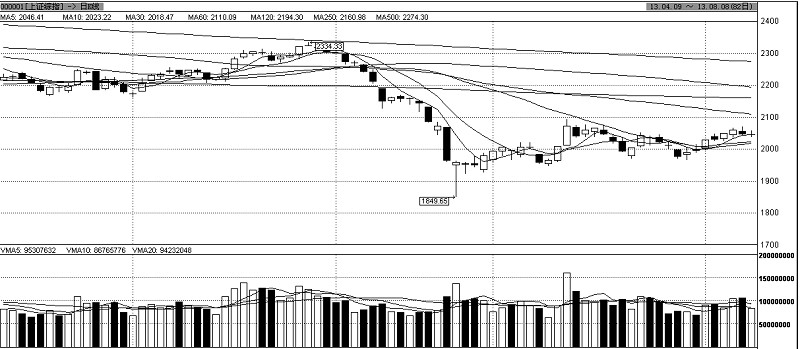
上证日K线图
8日早盘两市小幅低开出现窄幅震荡走势,多空双方拉锯态势未改。盘中沪指重上2050点后再度回落,股指上方压力依然明显。截止收盘,沪指报2044.9点,下跌0.09%,深成指报8114.87点,下涨0.23%,成交量双双较上一交易日有明显缩小。接受《金融投资报》记者采访的分析师认为,由于短期明显缺乏上升动力,大盘走势仍将以区间震荡为主。
市场静待数据出炉 多空双方仍围绕在2050点附近拉锯,挑战前期高点明显动力不足,市场再现恐高情绪。同时在股指震荡背后成交量开始明显萎缩,不难看出市场观望气氛已开始明显抬头,短期陷入上下两难的局面。
消息面上,海关总署8日公布外贸数据,7月外贸总值3541亿美元,同比增7.8%,出口1859亿美元,同比增5.1%。进口1681亿美元,同比增10.9%。进口与出口增速与上月相比均大幅反弹,由负转正,增幅远超出市场预期。出口增速与进口增速均创下了3个月新高。不少业内人士表示超预期的数据将利好A股。但可以看到的是,利好消息背景下大盘仍未能出现明显上涨,可见市场对即将公布的其他经济数据有所担忧。
湘财证券分析师朱礼旭在接受记者采访时表示:“大盘短线缩量震荡还是在等待即将发布的多项经济数据。市场预期CPI将达到2.8%-3.0%,在宏观经济还未出现明显复苏背景下,物价先行上涨让市场承压。”
可以看到,市场焦点已集中在9日将公布的CPI等经济数据中。据统计,多数机构倾向CPI涨幅将继续扩大,平均涨幅在2.8%左右。交通银行金融研究中心宏观分析师唐建伟预计,7月非食品价格同比涨幅与6月基本持平;7月翘尾因素则相比6月小幅回落0.2个百分点。初步判断,7月CPI同比涨幅可能在2.6%至3%,取中值为2.8%,连续两个月小幅回升。
短线缺乏上攻动力 8日市场上攻乏力,沪指震荡收出十字星,虽然跌幅不大,但也引发了市场即将变盘的声音。大盘短线将如何演绎,多数分析人士观点谨慎。从技术面分析,巨丰投顾认为,沪指再次出现十字星走势,虽然短期均线呈多头排列,但是短期5日均线却有走平,乃至拐头的迹象。成交量也没有明显放大,依托存量资金,加上主力维稳意图明显,眼下的行情,恐难有起色。若沪指及时放量站上60日均线,那么大盘有望复制2012年12月末的那轮反弹。但如果迟迟得不到场外资金的输入,恐怕短线2100点的冲刺,将成为8月行情结束的一大标志。目前市场正在进行2100点冲关前的蓄势,投资者可以继续逢低挖掘低价、低估、低流通盘个股的补涨机会。“市场震荡趋势未改,投资者应保持谨慎。”朱礼旭认为:“短期来看市场缺乏上攻动力,在没有‘外力’推动下,市场难以出现大幅反弹。短期大盘仍将围绕2000点-2100点做区间震荡。在缩量震荡中,投资者仓位不宜过重,短期多看少动为上策。在市场对后市没有一致预期前,应静观其变。”
申银万国证券认为,指数似乎被淡化,热点稍稍降温。就上证指数而言,股指在犹豫不决中谨慎反弹,连涨两个交易日后周三出现回调,估计短期可能在2030点上下震荡,上档仍面临2092点的压力。目前60日均线仍然呈温和下移之势,它位于2113点,每个交易日大约下降3点,对反弹起着反压作用。创业板指数在1200点附近多空分歧可能加大,一方面2010年的高点1239点是道坎,另一方面该指数从585点起步上升,也已翻倍,其短期走势未必再那么流畅。大盘在狭小的空间内整理,局部行情依然活跃,可少量参与。在操作策略上,震荡拉锯,适当控制仓位,少量参与局部热点。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













