 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
本报记者 林珂
总股本:12000万股流通股本:5079万股每股公积金:4.49元每股未分配利润:1.52元历史送转次数:零(以上数据来自2012年三季报)
长海股份(300196)上市以来的诸多项目2013年有望全部收获,若玻纤市场回暖将对公司业绩将形成支撑。2012年三季报显示,公司实现营业收入3.97亿元,同比增长23.45%;归属上市公司股东净利润6182万元,同比增长50.27%,每股收益0.52元。
业绩增长明确
中金公司分析师高兵分析指出,长海股份在保持原有短切毡及湿法薄毡销售增速的基础上,加大对复合隔板及涂层毡等产品的销售力度。目前看,涂层毡产品销售良好,2013年期待公司新产品连续毡放量。同时,公司完成了对两条短切毡生产线的技术改造,目前除一条复合隔板线未技改完成外,其余募投项目各线均已完工,产能如期释放。由于公司在保持原有短切毡及湿法薄毡销售增速的基础上,加大对复合隔板及涂层毡等产品的销售力度。产品结构改良使公司盈利能力持续增强,三季度毛利率达到33.8%,环比、同比均提升近3%,为近两年来新高。
由于公司加大新品研发、加大产品的销售力度,同时竣工募投项目产能逐渐发挥,取得良好的经济效益。公司预计2012年度归属于上市公司股东的净利润盈利8000万元-9500万元,同比增长37.14%-62.86%。业内分析人士表示,未来几年长海股份都将处在成长壮大通道当中。短期来看,2013年公司业务增长点明确,玻纤纱行业一旦改善,公司业绩向上弹性较大。同时公司上市一年多时间内还未进行过送转,目前公司有良好的基本面支撑,同时从各项指标来看2012年年报中可能存在较强的送转预期。
成长“小巨人”被机构看好
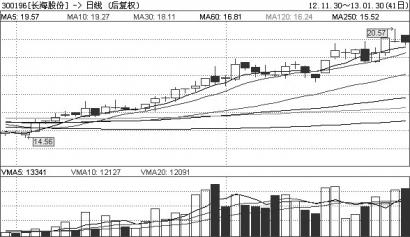
长海股份在2012年三季度横盘震荡走势中,机构投资者总体呈现加仓格局。长海股份三季报显示,前十大流通股东中公募基金达到五家,比中报的三家出现明显增加。同时华夏优势、银华领先策略、华夏行业基金纷纷是在三季度中新进建仓的机构。不仅机构数出现明显增加,机构持股数也较中报出现明显增长,机构投资者积极布局迹象明显。近期该股震荡上扬,机构逢低买入已有明显获利。
华泰证券分析师周焕认为,长海股份本身的研发能力就较强,近年来新产品的连续推出已证明了这一点。收购天马后,研发能力将得到进一步提升,产品线将更趋完善,而大规模池窑的投产使得制品的原材料供应有充分保障,抗风险能力大大增强。一个优秀的成长性“小巨人”的身影越来越清晰。不考虑天马集团的贡献,预计公司2012年-2014年归属于母公司所有者的净利润分别为0.77亿元、1.11亿元和1.54亿元,分别增长32%、44.4%和38.4%;对应每股收益分别为0.64元、0.93元和1.28元。目前估值不高,考虑到公司良好的成长性,维持“买入”的投资评级。
来源:《金融投资报》
国内统一刊号 CN51-0043 邮发代码 61-102 征订:028-86968486

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













