 互联网新闻信息服务许可证号:51120180008

|
|
互联网新闻信息服务许可证号:51120180008
|
|
|
近日铁矿石走势稳中略涨,后市黑色系将如何运行?我们汇总了各大机构的最新投资策略,供投资者参考。
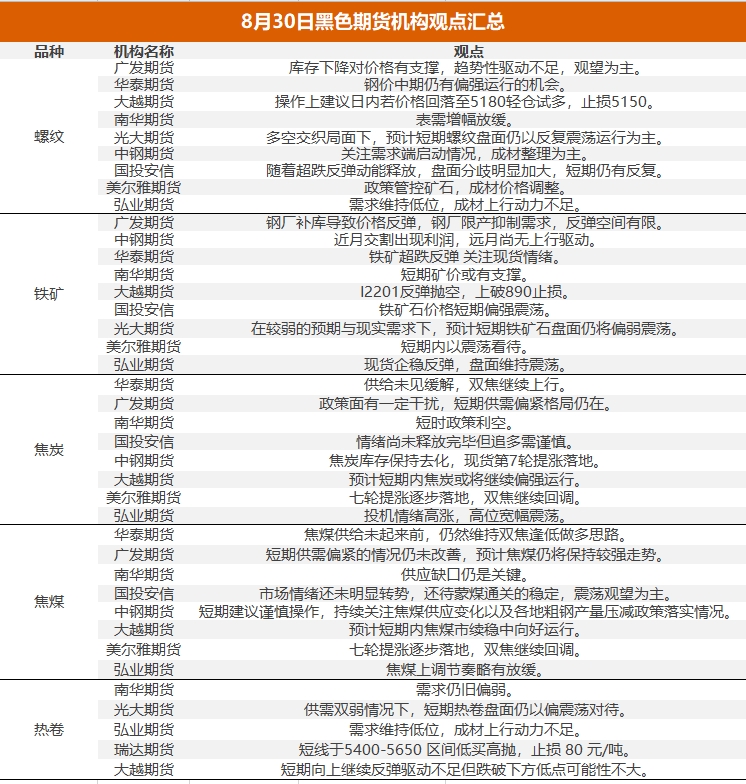
国投安信期货:铁矿石价格短期偏强震荡
铁矿石港口库存周度环比增加,压港情况依然较为严重。需求方面,限产导致铁水产量继续下滑,虽然部分钢厂由于库存较低存在一定补库需求,但预计难有持续性好转。不过铁矿前期跌幅较大,自身存在一定超跌反弹的动力,我们认为铁矿石价格短期偏强震荡。
中钢期货:关注需求端启动情况,成材整理为主
逻辑:国家统计局8月27日称,做好大宗商品保供稳价工作,助力企业纾困解难,强化科技创新,提高产业链供应链韧性,不断推动工业经济高质量发展。上周,247家钢厂高炉开工率74.22%,环比增0.65%,同比降17.19%;高炉炼铁产能利用率85.30%,环比降0.17%,同比降9.34%;钢厂盈利率89.18%,环比持平,同比降6.06%;日均铁水产量227.05万吨,环比降0.46万吨,同比降24.87万吨。据Mysteel调研,东北地区16家样本钢厂中有9家表示已经接到相关部门通知“今年粗钢产量不高于去年”,7家表示暂时没有接到。接到限产通知的样本钢厂9-12月份预计检修减产钢材共计308万吨。暂时未接到通知的样本钢厂,9-12月份依然有部分检修计划,预计影响钢材总量16.5万吨左右。上周,全国71家独立电弧炉钢厂平均产能利用率为61.16%,环比降0.44%,同比升0.56%。 上周,18家独立电弧炉建筑钢材钢厂平均成本为4882元/吨,环比降4元/吨。目前独立电弧炉钢厂平均利润为361元/吨,谷电利润459元/吨。mysteel周度数据显示,螺纹钢产量上升2.7万吨至327.38万吨,热卷产量下降2.93万吨至317.7万吨;螺纹钢总库存下降12.3万吨至1121.86万吨,热卷总库存下降6.02万吨至391.49万吨,五大品种总库存下降22.77万吨至2104.47万吨;螺纹钢表观需求量上升2.28万吨至339.68万吨,热卷表观需求量上升5.28万吨至323.72万吨。上周成材冲高回落,周线收阳,整体以调整为主。周度数据上产量和需求均小幅上升,库存下降,但下游需求和市场成交依旧低迷,对钢价带来影响。随着8月份结束,市场即将迎来“金九银十”的消费旺季,市场对需求端变化的关注度进一步上升。成材短期仍以整理为主。
弘业期货:铁矿石现货企稳反弹,盘面维持震荡
供应方面,上期Mysteel澳洲巴西19港铁矿石发运总量2619.2万吨,环比增加342.5万吨;澳洲发运量1758.4万吨,环比增加253.2万吨;其中澳洲发往中国的量1368万吨,环比增加67.8万吨;巴西发运量860.8万吨,环比增加89.3万吨。中国45港到港总量2342.5万吨,环比减少204.2万吨;北方六港到港总量为1422.1万吨,环比增加271.7万吨。澳巴发运环比增加,主要增幅在澳矿,到港量环比有所回落。需求方面,Mysteel调研247家钢厂高炉开工率74.22%,环比增加0.65%;日均铁水产量为227.05万吨,环比减少0.47万吨,本期小幅下滑。在经过前期持续调整之后,目前现货市场已经企稳并出现小幅反弹,随着下游采购的回暖,短期呈现一定韧性。库存方面,27日Mysteel45港口进口铁矿库存为12920.9万吨,环比增125.12万吨;日均疏港量296.48万吨增1.37万吨。在港船舶数182降3条。盘面上看,主力01合约上周止跌反弹,突破前期下行通道,短期内维持偏强震荡走势。
美尔雅期货:七轮提涨逐步落地,双焦继续回调
8月27日,双焦继续回调。焦炭方面,七轮提涨逐步落地,成本端支撑较强;焦企生产率略降,焦炭持续去库;下游钢厂铁水产量小幅下滑,但利润高位,短期内限产意愿弱,对焦炭需求较为旺盛。焦煤方面,煤矿产量释放有限,澳煤、蒙煤进口受限,供应紧张延续;下游焦企对原料煤采购较为积极,库存低位。双焦在经过大幅上涨后出现回调,目前供给端约束仍存,需求端在限产、秋冬旺季预期下会有反复,双焦或保持高位震荡走势。
华泰期货:钢材消费渐起,旺季指日可待
房地产需求数据下滑造成的利空已经兑现,目前处在淡季尾声旺季未来的尴尬之地,下游旺季预期以及终端备货资源少的事实给价格一定程度的托底。供应缺口的支撑还在,未来如果炒作减产预期,那么应当出现远月强于近月合约的表现,可以关注这一信号。当下事实上的开工、产量、消费仍处在比较低的水平,钢材的供需整体上看是比较健康的,由于绝对低产量,因此,我们认为钢价中期仍有偏强运行的机会,但需求未启动前,需要持续关注粗钢压产的进度和力度,谨慎对待短期大幅波动的市场扰动因素。
大越期货:螺纹钢操作上建议日内若价格回落至5180轻仓试多,止损5150。
上周螺纹期货价格企稳后小幅反弹,现货价格有所回升,本周价格有望维持当前区间,但在需求预期全面兑现之前上方空间不大,操作上建议日内若价格回落至5180轻仓试多,止损5150。
光大期货:在较弱的预期与现实需求下,预计短期铁矿石盘面仍将偏弱震荡。
目前铁矿石供应端海外澳洲发运逐步增加,巴西发运量再创新高,国产矿产量、库存较前期有所增加,到港量还处于中等以上位置。而需求端压产限产政策方面,钢厂各地限产按计划推进,本周没有特别加码的消息,但限产政策仍较严格,铁水产量保持下降态势,下游需求回暖进度也不及预期,钢厂采购仍就比较谨慎基本按需采购为主。铁矿石供需进一步宽松,港口库存持续累库,目前达到1.29亿吨,高于去年同期1600万吨。在较弱的预期与现实需求下,预计短期铁矿石盘面仍将偏弱震荡,但近临近九月,钢材需求逐步改善,需要关注钢材端淡旺季转换节奏和限产和压产政策的执行情况。
广发期货:焦炭政策面有一定干扰,短期供需偏紧格局仍在
政策面有一定影响,但是短期供需偏紧格局仍在。除山东地区减产外,运城、邯郸以及韩城等地焦企多有30%左右限产,预计后期限产范围还将逐步扩大,且焦煤供给难有缓解,或进一步影响焦炭供给。预计盘面回调企稳后仍将保持相对较强走势。
南华期货:焦煤供应缺口仍是关键
焦煤上周整体走势偏强,但周五政策面消息打击市场信心,盘面应声下跌。整体看,焦煤供应仍旧结构性矛盾突出,煤矿基本无库存,主焦煤价格强势,仓单价估算2750元/吨以上。政策端打压价格,盘面短时利空,但基本面结构性矛盾仍存,下行空间有限,下周易止跌回弹。同时,蒙煤口岸通关车辆较为反复,目前因疫情以及其他原因暂停通关两周,整体进口处于低位。国内山西煤矿前期多超产,目前监管严格下产量已经处于高位。同时由于环保以及安全原因,增量空间已经有限,预计勉强保持目前产量。其次下游原料库存极低,但高价下库存难以补足。短期看供应偏紧以及需求有支撑,缺口矛盾持续存在,焦煤保持高位偏强走势,但应警惕政策端带来的风险,策略上建议,顺势交易,逢低端多。
瑞达期货:热轧卷板短线于5400-5650 区间低买高抛,止损 80 元/吨。
上周热轧卷板期价宽幅震荡,周初煤焦期现货价格持续走高及河北部分地区因环境污染限产支撑热卷期价逐步走高,HC2201 合约再次突破 5600 关口,但目前市场仍有 9 月份出口加税的传言抑制热卷期价上行空间。上周热卷周度产量继续小幅回落,库存量同样出现下滑,社会库存较去年同期高出 30 万吨,下游基本按需采购,市场成交难有明显释放。不过考虑到成本的因素,商家主动降价意愿不高,热卷期价或延续宽幅整理。操作上建议,短线于5400-5650区间低买高抛,止损80元/吨。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号


