制图 王晓庆
本报记者 吉雪娇
分布行业广泛,法律关系复杂,内部交易频繁……大量非保险子公司问题频发。这些由保险公司直接或间接方式投资其他行业产生的公司,一旦出现经营危机,将对保险公司的财务状况和声誉造成重大不利影响。
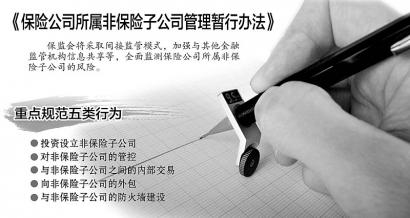
近日,中国保监会发布《保险公司所属非保险子公司管理暂行办法》 (以下简称《办法》)。《办法》指出,将采取间接监管模式,通过依法对保险公司采取监管措施并获取相关信息,加强与其他金融监管机构信息共享等,全面监测保险公司所属非保险子公司的风险。
非保险子公司安全隐患突出
近年来,部分保险公司为整合内部资源,将传统上由保险公司全流程运营的一些内部职能,以子公司模式进行专业化、独立化经营,形成了一批共享服务类非保险子公司,该类公司游离于日常监管之外,将使保险公司的运营核心去监管化,存在较突出的风险隐患。
为更好地整合资源、发挥协同效应、提升专业化水平、促进保险主业发展,《办法》显示,保险公司可直接或间接投资设立非保险子公司,具体包括依法从事保险业以外的其他金融业务的非保险金融类子公司;为保险公司或所属子公司提供IT、审计、保单管理、物业等服务或管理的共享服务类子公司;与保险业务相关性较强的投资类平台公司,为管理保险资金投资不动产而设立的项目公司,保险资金投资能源、资源以及与保险业务相关的养老、医疗、汽车服务、现代农业、新型商贸流通等企业股权形成的关联产业类子公司;及法律、行政法规和中国保监会规定的其他类子公司四类。
同时,此次《办法》明确了间接监管的模式。保监会相关部门负责人解释道,我国金融业实行“分业经营、分业监管”体制,保监会作为保险监管机构,不具备对非保险子公司提出监管要求、进行直接监管的权限。但为满足全面覆盖保险公司风险、防范风险传递的需要,可以通过保险公司、其他金融监管机构的渠道获取信息,并通过对保险公司采取相应措施,间接实现监管目的。
不断健全风险监测机制 值得注意的是,《办法》重点规范了保险公司投资和管理非保险子公司的五类行为,一是投资设立非保险子公司;二是对非保险子公司的管控;三是与非保险子公司之间的内部交易;四是向非保险子公司的外包;五是与非保险子公司的防火墙建设。
对于共享服务类非保险子公司,《办法》也给予了重点关注。并对投资该类公司的四个条件做出了明确限制,包括保险公司应属于保险集团成员;保险集团内的保险公司均应满足偿付能力监管要求;该共享服务类非保险子公司应当主要为保险集团提供服务;保险资金直接投资股权应当满足的条件。
据了解,《办法》对保险公司所属非保险子公司的监管主要有两个方面。首先,按照非保险子公司与保险业务的紧密程度,以及金融监管的覆盖状况,对保险公司投资管理各类非保险子公司的行为分别采取审核、备案、报告等不同等级的监管规则,努力实现对保险公司总体风险的无缝监测。其次,《办法》明确保监会将通过金融监管协调机制等,积极开展与保险公司所属非保险子公司对应的行业监管机构的信息交流,加强监管协调与合作,全面掌握非保险子公司的风险状况。如要求保险公司逐步完善自身和非保险子公司的信息披露体系等。
此外,在监管方面,《办法》还规定了保险公司进入非保险业务领域应当履行的程序和应当满足的条件,明确了保险公司退出非保险业务领域的具体情形,建立了保险公司报送非保险子公司信息的统一报告机制。“通过对上述监管要求,不断健全对非保险子公司的风险监测机制,力争实现对保险公司风险的全面覆盖。”上述负责人表示。
 互联网新闻信息服务许可证号:51120180008


 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号


