 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资网记者 张璐璇
我国村镇银行改革化险已经驶入“快车道”。仅今年上半年,村镇银行数量就减少了近百家。6月以来,工行、交行、农行三家国有大行接连入局“村改支”,标志着以村镇银行为代表的中小银行改革化险已经进入“深水区”。
业内专家指出,稳妥有序推进村镇银行改革化险是今年金融工作的重点,国有大行收购村镇银行则是改革化险的重要抓手。伴随国有大行入局中小银行吸收合并,“ 以强并弱”“ 以大带小”或成为本轮风险化解与银行竞争格局重构的核心逻辑,未来金融风险将进一步缓释,银行之间的竞争烈度也有望适当缓和。
三家国有大行参与“村改支”
今年6月23日,工商银行率先落子。国家金融监督管理总局江津监管分局同意其收购全资控股的重庆璧山工银村镇银行,并设立其为工商银行重庆璧山中央大街支行。工商银行的这次出手,打破了国有大行参与“村改支”的空白,成为首个公开的国有大行“村改支”案例。
8月,交通银行紧随其后,获准收购大邑交银兴民村镇银行,并设立交通银行成都大邑支行和交通银行成都大邑安仁支行。
农业银行更是频频出手。8月底,该行获准收购厦门同安农银村镇银行并设立农业银行厦门大同支行。10月,该行又接连获准收购浙江永康农银村镇银行、湖北汉川农银村镇银行和安塞农银村镇银行并相应设立支行。根据农业银行2024年年报,该行控股6家村镇银行,包括湖北汉川农银村镇银行、克什克腾农银村镇银行、安塞农银村镇银行、绩溪农银村镇银行、浙江永康农银村镇银行和厦门同安农银村镇银行。目前其中四家已经获批进行“村改支”。
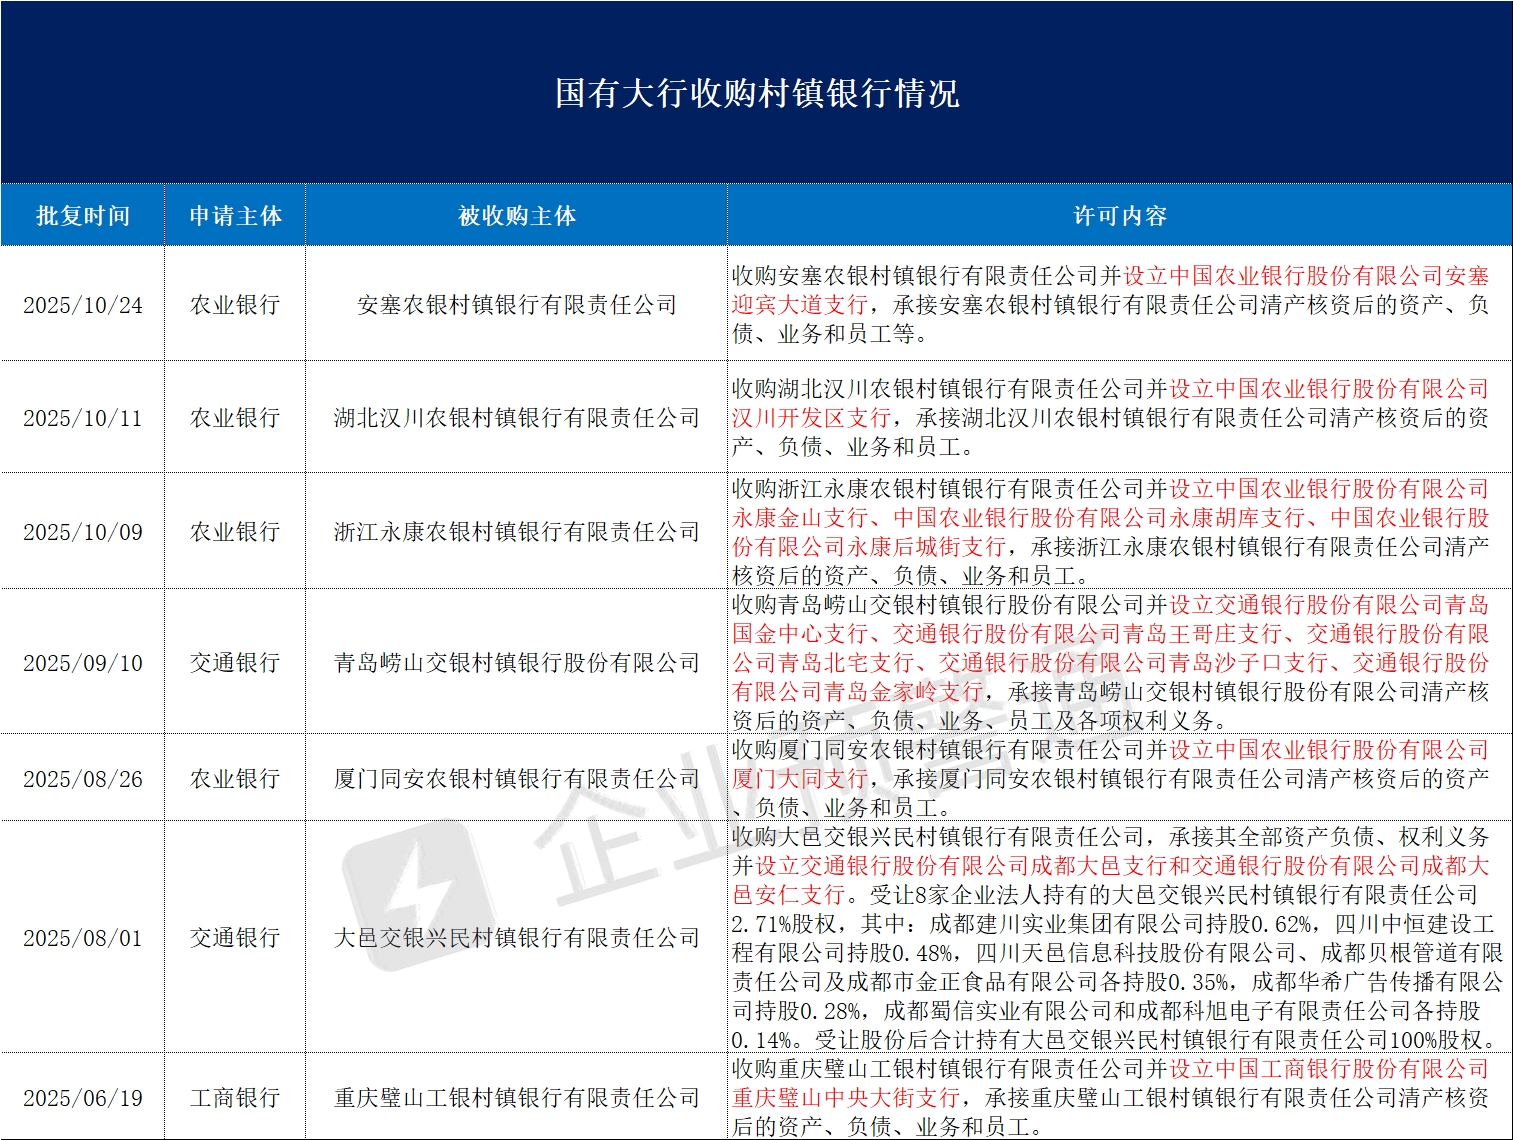
数据来源:企业预警通
分析人士表示,国有大行参与“村改支”,一方面是积极响应监管要求,发挥风险处置“压舱石”的重要作用,凭借雄厚的资金实力、成熟的管理经验和完善的风控体系,国有大行能够直接增强原村镇银行的抗风险能力,有效化解县域金融领域的潜在风险。另一方面,“村改支”增加了国有大行在基层的网点力量,有助于其触达乡村,提高普惠金融服务能力,更好地支持乡村振兴战略。
农商行和城商行是“村改支”的主要参与力量
事实上,村镇银行清退合并从去年就已经开始提速。据金融投资报记者粗略梳理统计,我国村镇银行数量从2022年起就在逐年减少,特别是在2024年,全年减少了98家,到了2025年,光是上半年村镇银行的减少数量就已经达到了去年全年的水平。
此前,“村改支”等中小银行改革模式,农商行和城商行是主要参与力量。以常熟银行为例,早在2019年4月,该行就获批了全国首张投资管理型村镇银行牌照——兴福村镇银行,该行可以通过兴福平台在全国范围内开展村镇银行兼并收购。依托这一牌照优势,常熟银行得以通过吸收合并村镇银行、改设分支机构,快速渗透县域市场。截至2025年6月末,该行通过兴福平台控股30家村镇银行。半年报显示,截至2025年6月末,该行的村镇银行总资产达到639.10亿元,总存款559.72亿元,总贷款434.06亿元;上半年村镇银行实现总营收14.41亿元,用全行16%的资产规模贡献了全行24%的营收。常熟银行在2024年半年报中表示,村镇银行的高质量发展为该行提供了新的发展机遇。
今年以来,常熟银行逐渐加快了村镇银行的合并收购。今年2月,常熟银行就先行通过了对宿迁宿城兴福村镇银行、江苏宝应锦程村镇银行、江苏江宁上银村镇银行的合并议案。6月末,合并后新设立的宿迁宿城支行、扬州宝应支行、南京江宁支行三家支行已相继开业。7月下旬,该行又通过了吸收盐城滨海兴福村镇银行、镇江润州长江村镇银行、常州钟楼长江村镇银行并设立分支机构的议案。
哈尔滨银行继去年拿下重庆首个跨省“村改支”案例后,今年继续布局西南地区。该行10月22日发布公告称,其2025年第三次临时股东大会投票审议并通过了关于吸收合并重庆市大渡口融兴村镇银行、重庆市沙坪坝融兴村镇银行、重庆市武隆融兴村镇银行、讷河融兴村镇银行并改建支行的四项议案。
股份行也在行动。恒丰银行自去年以来陆续对其发起设立的多家村镇银行进行收编并改设分支机构。今年8月,恒丰银行获准收购广安恒丰村镇银行并设立恒丰银行广安分行和恒丰银行广安前锋支行,承接广安恒丰村镇银行清产核资后的资产、负债、业务和员工。
分析人士指出,农商行、城商行等作为主发起行参与“村改支”,主要是想在原有村镇银行业务渠道的基础上,以较低的市场开发投入换取扩大展业范围。也有不少资产实力强的银行通过“村改支”模式把资金和人力资源注入不同区域,打造新的业务增长点。
中小银行改革化险即将进入“深水区”
2006年中央一号文件提出“加快推进农村金融改革,鼓励在县域内设立多种所有制的社区金融机构,允许私有资本、外资等参股”。同年,原银监会下发《关于调整放宽农村地区银行业金融机构准入政策更好支持社会主义新农村建设的若干意见》,按照“低门槛、严监管”的原则,探索设立村镇银行等新型农村金融机构。在此背景下,村镇银行开始蓬勃发展,数量一度超过1600家,成为银行体系内法人数量最多、单体规模最小、服务客户最基层、支农支小特色最突出的“微小银行”。
同时,村镇银行也暴露出不少问题,近年来风险暴露事件频发。比如,部分村镇银行因资金短缺,难以满足小微企业和农村居民日益增长的金融需求;在风险控制上,由于缺乏完善的风险评估体系,不良率居高不下;内部治理结构不完善,股东过度干预经营,导致决策效率低下,管理混乱等。
2021年,原银保监会发布《关于进一步推动村镇银行化解风险改革重组有关事项的通知》,明确支持主发起行向村镇银行补充资本以及协助处置不良贷款,适度有序推进村镇银行改革重组。从2022年起,村镇银行数量开始逐年减少。今年中央一号文件明确提出“坚持农村中小银行支农支小定位,‘一省一策’加快农村信用社改革,稳妥有序推进村镇银行改革重组”,将中小银行改革化险列为年度首要任务。截至2025年6月末,村镇银行数量已经降至约1440家。
对于接下来中小银行改革化险的机遇和挑战,业内人士指出,国有大行入局“村改支”可能重塑县域金融格局。国有大行通过“村改支”增强了触达基层的能力,同时,原村镇银行在完成“村改支”后,综合实力和公信力都将有所提升,金融市场供给增加,或将加剧乡村金融市场的竞争。
专家表示,面对竞争,中小银行应明确自身的市场定位,结合当地经济发展特点和金融需求,制定合理的发展战略。比如,当地小微企业多,银行可以将服务小微企业作为核心战略,优化产品和服务;如果当地农村金融市场潜力巨大,银行则可以加大在农村地区的网点布局和金融服务创新,支持乡村振兴。
村镇银行的股东权益处置涉及多方利益,遗留的不良资产问题的消化处置难度也比较大,这些问题都需要长期攻坚。从“先急后缓”“先易后难”的改革进程来看,预计未来中小金融机构风险化解将逐步进入改革“深水区”。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













