 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
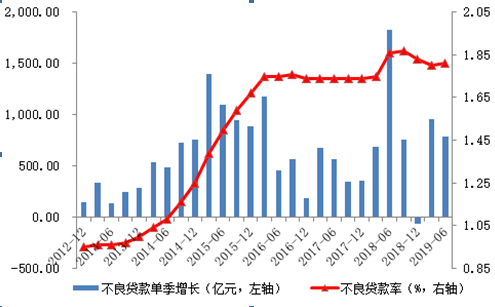
本报讯(记者 张璐璇)统计数据显示,2019年二季度末,商业银行不良贷款余额22352亿元,不良贷款率1.81%,拨备覆盖率190.61%,贷款拨备率3.45%。
对此,交通银行首席经济学家连平、高级研究员梁栋才认为,虽然不良贷款余额仍有小幅度增加,但季度新增不良贷款规模环比有所下降,关注类贷款占比也持续压降,且拨备余额和拨备覆盖率仍处于合理较高水平,商业银行资产质量状况并未发生明显变化,仍基本保持稳定。
具体来看,2019年上半年,商业银行不良贷款余额增长1738亿元,同比少增776亿元;不良贷款率1.81%,较年初和上季末皆微增0.01个百分点。作为不良贷款的先行指标,关注类贷款占比2.94%,较年初和去年同期分别下降0.19和0.32个百分点,连续11个季度实现环比下降,反映出商业银行下阶段面临的潜在不良风险正逐步得到释放。从近两年情况看,较大规模的不良处置是推动不良率企稳的重要原因之一。据银保监会披露,两年来已累计处置不良贷款超4万亿元,接近当前不良贷款余额的两倍。随着不良认定口径趋严,逾期90天以上的金融资产均将纳入不良范围,部分大中型银行更是积极执行更严格的标准,商业银行资产风险暴露将更加充分,未来资产质量下行压力将有所缓解。
资料来源:银监会,交行金研中心
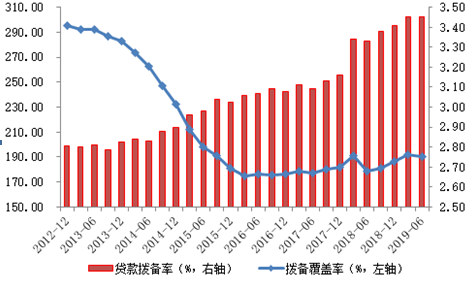
同时,过去一段时期,商业银行虽然加大了不良资产处置力度,拨备消耗进一步加快,但受益于较好的盈利水平,在持续实施较为稳健的拨备政策下,商业银行计提的贷款损失准备金余额仍有所增加,且同比增速连续六个季度保持20%以上。二季度末,商业银行贷款损失准备余额42605亿元,较上季末增长1151亿元。同时,拨备覆盖率虽较上季末小幅下降1.56个百分点至190.61%,但较去年同期高11.91个百分点,仍处于较高的水平。分机构看,大型商业银行拨备覆盖率达250.69%,达到2014年四季度来的最高;农商行虽然相对较低,但也较上季末增加3.02个百分点至131.52%,处于较为合理的水平且有所好转。
连平、梁栋才认为,2019年上半年,我国经济运行总体平稳,为商业银行稳健发展奠定了较好的环境基础,但在宏观经济下行压力有所加大、外部环境不稳定性和不确定性上升的背景下,未来商业银行资产质量依旧面临不小压力,部分领域的潜在风险仍需关注:
一是部分中小型房地产企业发展的不确定性需要重视。2019年来,房地产行业继续保持严监管态势,坚持以稳地价、稳房价和稳预期为目标不动摇,7月中央政治局会议更是首提“不将房地产作为短期刺激经济的手段”,预计下半年行业包括银行信贷、信托、海内外发债等融资渠道都将进一步规范并有所收紧。未来一个阶段,房地产企业将面临融资收紧、销售走弱以及偿债高峰等多重压力,不排除部分债务率较高、抗风险能力较弱的中小房企有退出市场的可能。随着房企分化进一步凸显,行业整合和转型将成为未来的发展趋势,集中度或进一步提升,期间中小型房企的潜在风险提升须以重点关注。
二是企业债券违约所带来的风险需要警惕。2019年来,信用债市场违约情况虽较2018年下半年有所放缓,但违约主体和金额皆进一步增加。截至2019年7月,新增债券违约98只,违约发生金额超700亿元,处于历史较高水平。展望下半年,受前期个别中小银行事件影响,市场主体风险偏好较低,市场信用分层和流动性不平衡问题解决尚需时日,低等级债券发行主体融资依旧面临较大难度。其中,业务模式激进、经营状况不佳、内部治理机制不完善的企业违约风险更需警惕。同时,由于信用债市场债券发行主体多为较大型企业,随着违约主体不断扩面,其经营风险还会进一步往产业链上下游的中小企业蔓延,对商业银行资产质量造成一定负面影响。
三是地方政府隐性债务风险不容忽视。近年来,在降杠杆、持续加强政府债务管理、加快建立健全地方政府举债融资机制等背景下,地方政府融资规模快速增长的问题得到了一定的缓解。然而多年来为支持地方建设,当前地方政府负有一定偿还责任的隐性债务规模仍然较大,个别地区的风险不容忽视。未来一个时期,在财政政策加力提效,落实落细减税降费等政策的影响下,地方财政收入增速可能会逐渐放缓,地方政府及融资平台的资金链压力会有所加大,部分财政实力较为薄弱的低层级政府融资平台的债务将面临一定的潜在风险。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













