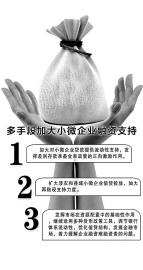
制图 王晓庆
日前,中国人民银行决定再次向部分金融机构实施定向降准措施,以鼓励金融机构更好地服务于小微和三农企业。下一步央行在调结构方面还有哪些举措?如何缓解企业融资难融资贵问题?央行有关负责人就此作出了回答。
三大因素造成融资难融资贵 现实的情况是,企业融资难融资贵问题迟迟得不到缓解,并且这一直都是个老大难问题。对此,央行负责人认为,融资难融资贵更多是结构上的问题,既与我国经济转型升级的宏观发展阶段有关,也有微观主体自身、市场环境等多方面原因。
从宏观层面看,在依赖投资的经济增长模式未根本改变的情况下,新兴产业和传统产业融资需求都比较旺盛,当资金面回归常态后,投资难以缩减,往往借助各类渠道高息融资,并对小微企业等市场主体形成挤出。
从微观和市场层面看,企业资本金不足、主要依靠债务融资,债务率持续上升,抬高了风险溢价;部分地方融资平台、国有企业存在“财务软约束”,对资金价格不敏感,占用了大量信贷资源。
从国际方面看,国际上发达经济体非常规货币政策逐步退出,一些新兴经济体开始提高利率,这些政策对我国有溢出效应。此外,部分金融机构由于存款竞争加剧、存在无序竞争的行为,部分金融中介收费不规范等,都是造成目前融资难、融资贵的因素。
小微企业融资是信贷重点
央行宣布16日起对部分金融机构定向降准0.5个百分点,此举普遍被业内看做是央行着力于调结构的政策取向。
央行有关负责人表示,央行将灵活运用多种货币政策工具,为金融机构加大对小微企业贷款提供流动性支持,充分发挥差别存款准备金率政策的正向激励作用;加大相关政策参数的调整力度和频度,引导金融机构加大对小微企业的信贷支持;增加支农支小再贷款投放力度,引导扩大涉农和县域小微企业信贷投放,加大再贴现支持力度。“下一步,人民银行将认真落实党中央、国务院关于经济金融工作的总体部署,按照金融服务实体经济的本质要求,充分发挥市场在资源配置中的基础性作用,继续运用多种货币政策工具,调节银行体系流动性,优化信贷结构,深化金融体系改革,发展金融市场,着力缓解企业融资难融资贵的问题。”央行有关负责人称。
同时,还要加强信贷政策导向效果评估的针对性、精准度和导向力,引导和督促金融机构加大对小微企业的信贷投放。积极发挥银行间债券市场融资功能,拓宽中小微企业多元化融资渠道。加强小微企业信用体系建设,提高小微企业融资的可获得性。 本报综合
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













