 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
本报记者 王雪姣
一则“央行企业征信系统被包商银行高管吐槽”的消息近日在网络上迅速传播开来,网友围观之后纷纷热议,迅速为此事贴出“囧”、“儿子反了老子”、“央行心碎”等标签。有人甚至调侃,如果把此事视作金融业屌丝逆袭,是否会拉开一场“券商炮轰证监会”“保险公司炮轰保监会”的帷幕?
网曝征信系统被业内吐槽
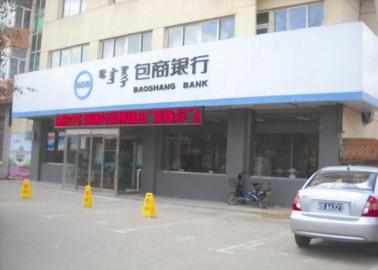
近日,有微博网友爆料包商银行高管在近日某产品发布会上质疑央行企业征信系统的实用性。爆料内容称,包商银行高管、小企业金融部副总经理陈诚在发布会上高调直言中小银行生存艰难。中小企业生命周期短、更新快,导致中小商业银行征信执行时常常遇困,这种困境首先表现在“由央行牵头做的企业征信系统并不适合中小商业银行。
上述内容一经爆料,随即蔓延开来,短时间内,就有人加工制作出众多令人忍俊不禁的插图,甚至还根据史上各相关人士的公开发言,进行归纳梳理,迅速得出“世界最大的征信系统不适合我国99%的银行,国内99%的企业征信执行常常遇困”的结论。
企业征信系统的筹建历史最早可追溯到1997年。该系统主要从商业银行等金融机构采集企业的基本信息、在金融机构的借款、担保等信贷信息,以及企业主要的财务指标,这一企业信用基础数据已于2006年7月份实现全国联网查询。通过持续不断地增加企业信息采集范围和与税务、银行等相关部门的数据共享,目前的征信系统已基本覆盖所有从事信贷业务的机构,征信系统的信息网络遍布全国银行类金融机构的信贷营业网点。
在央行征信中心的官方网站上,企业征信系统的功能一栏赫然写着“数据库首先能帮助商业银行核实客户身份,杜绝信贷欺诈、保证信贷交易的合法性”;并“全面反映企业和个人的信用状况”。全面、准确的企业综合信用信息,能够为各类信用交易提供重要的决策参考,减少不必要的信用风险和损失,理论上也是商业银行开展信贷业务的权威基础数据支持,突然被吐槽,实在难以理解。
发帖者别有用心?
中国人民银行成都分行企业征信中心工作人员在接受记者采访时表示:“这种说法难以理解”,因为“征信系统所采用的标准具有普适性,作为收集方的征信中心所面对的都只是一堆数据,然后进行归纳汇总。”这类信息对于金融机构是开放的,“商业银行可以根据自己的需求使用部分信息,过程完全公平客观,不会因为企业规模的大小而不同。”
事实上,作为银监会评定的首批风险最小(即二级)的七家城商行之一,包商银行打造的特色小企业金融品牌,已针对小企业发展需要研发出联保贷款、循环贷款等30种产品,累计发放小企业贷款1345亿元,实现月最高发放微小企业贷款8884笔,累计为8万多户小企业、个体工商户、农牧民发放了贷款。因为在支持小微企业融资上的杰出表现,包商银行此前获得“2011年度全国支持中小企业发展十佳商业银行”、“2012年度服务中小企业先进单位”等荣誉。可以说,能够以区域股份制银行的身份走到现在,该行始终坚持以小微企业为核心客户的市场定位功不可没。
正是这样一家“国内首批基于商业可持续原则开展微型金融服务的金融机构”,其内部高管在新产品发布会上发出这样惊人的发言,着实令人诧异。
包商银行方面称陈诚目前因出国而联系不上,包商银行新闻处处长张诚告诉记者,“炮轰”一事并不属实:“发布会当天我也在现场,陈诚没有说过类似的话。”“不管是企业还是个人信贷,商业银行开展业务时都会先用央行的征信系统进行查询。”张诚认为,发帖的网友可能根本就不了解征信系统的基本情况,才会发表这种完全没有讨论意义的观点。
来源:《金融投资报》
国内统一刊号 CN51-0043 邮发代码 61-102 征订:028-86968486

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













