 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
2022年即将收官,今年的A股市场毫无疑问经历了一轮熊市行情。截至12月23日,万得全A指数下跌19.84%,最大回撤达到28.21%,2021年12月31日前上市的4639家A股上市公司中,仅1053家涨幅为正,盈利比例仅19.65%,公募权益类基金的赚钱效应也极差,新发规模增速远不如从前,市场情绪一度降至冰点......
今年为什么这么难?明年市场会变好吗?有哪些值得关注的投资机会?本文将对今年的市场进行简单复盘,并试图从众多买方机构观点、卖方机构研报中,找到以上问题的答案。文末有具体的投资方向、投资逻辑和相关标的,供大家参考。
今年为什么这么难?
今年的市场,波动大、胜率低、股票和基金的亏钱效应都非常显著,核心原因是发生了太多普通人甚至是专业机构都无法预测和判断的事件:
俄乌冲突,导致全球风险偏好降低,能源紧缺引发了全球性通胀,全球经济增长遇阻,资本市场动荡不安;
美国通货膨胀创四十年来新高,美联储加息力度大超预期,全球流动性收紧,市场估值中枢下移;
房地产市场风险频发,新冠疫情防控反复扰动,国内经济增长出现多年来罕见放缓。
政策和产业的高度不确定性,导致市场呈现出无主线的混沌状态,加大了选股和择时的难度。好在这些扰动都在四季度出现了重要转折:地产融资新政发力、疫情管控全面放开,待经济托底和信心重建后,A股有望在2023下半年迎来盈利拐点;欧美加息预计2023年3月结束,人民币逐步升值将打开估值修复空间。
明年有哪些值得关注的投资机会?
绝佳的机会往往诞生于基本面、政策面和资金面共振的板块中。毫无疑问,2023年的经济将呈现筑底回升的走势,所以,明年也可分两个阶段来进行配置。
在筑底阶段,重心是经济“托底”和信心“重建”,行情大概率由政策驱动,配置上建议聚焦低估值低景气、政策积极转向的板块,如疫后复苏受益明显、地产修复受益明显的细分领域。
当国内经济活动明显修复,市场迎来盈利拐点,估值修复空间将被打开,介时行情大概率由业绩驱动,配置上建议聚焦低渗透率 、业绩高增的成长板块,优选渗透率加速提升(TMT、储能)、国产替代(半导体设备、医疗器械、新能源发电)相关标的。
需要注意的是,疫情放开的至少3个月内,医疗资源面临挤兑风险,消费和制造业盈利也将经历先下后上;地产虽然有所修复,但短期弹性与中期前景都受到约束,而海外衰退背景下外需减弱的影响还会持续一段时间,所以,目前市场还缺乏可以持续演绎 、业绩快速提升的板块。在此阶段,高抛低吸的动态配置策略大概率仍然优于买入持有的静态配置策略。
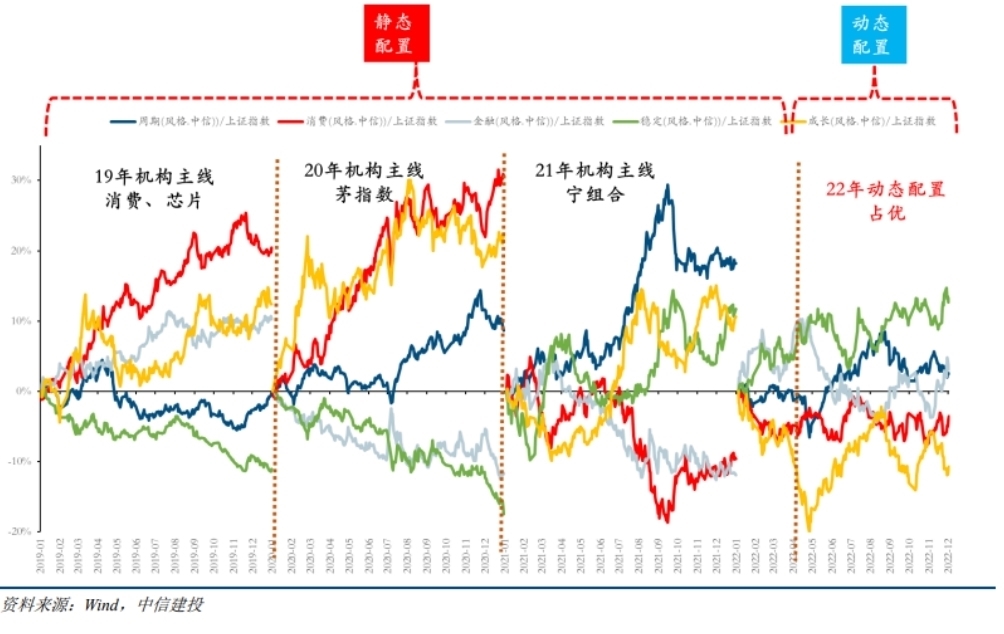
如何进行动态配置?
动态配置需要更多关注投资逻辑,投资逻辑的变化驱动了买入或卖出,可以从盈利维度(同时考虑绝对增速+环比增速)、估值维度、机构配置维度及产业周期趋势的边际变化对板块进行综合评价,优选性价比最高的方向 。
动态配置需要关注的因素很多,投资难度较大的,有没有更简单的投资方法呢?有,选择擅长均衡配置的主动管理型基金。
市场往往是有主线的,踩准主线的基金当年业绩亮眼,更容易被市场关注。均衡配置的基金,通过行业分散配置,兼顾了行业景气度和投资性价比,降低了选错行业的风险,业绩长期处于中等水平,也最容易被市场忽略。优质的均衡配置型基金,往往在不同的市场风格下,都能有稳定居前的业绩,所以通过对市场风格的切片分析,更容易找到优质均衡配置基金。
根据中信五大风格指数的相对强弱,将2015年牛市顶点以来的市场细分为6个阶段,拥有完整业绩、阶段排名保持在前60%的股票型、偏股型、灵活配置型基金的阶段排名综合靠前的基金如下:
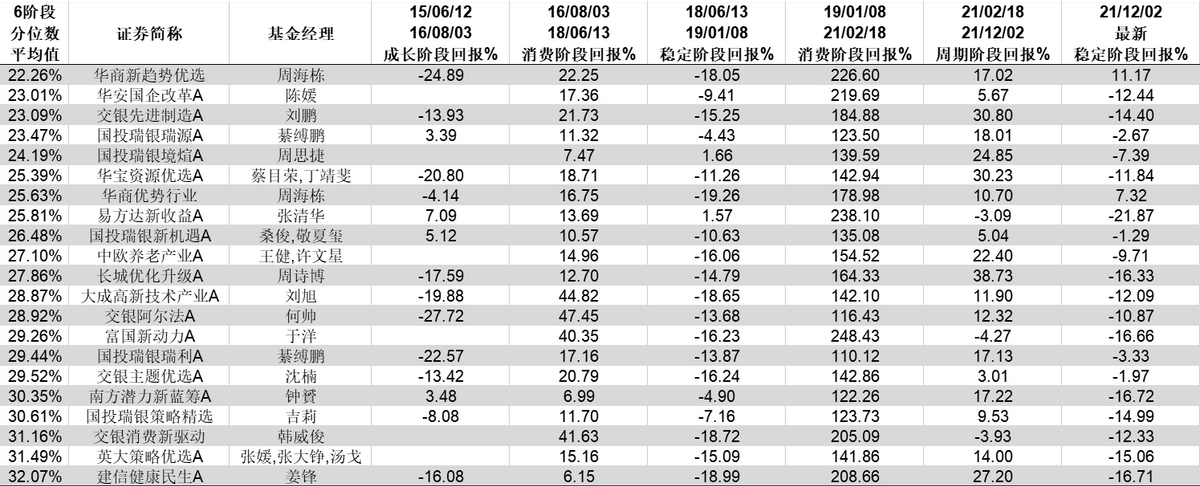
投资最忌讳根据历史业绩做决策,基金筛选也是一样,需要研究的是实现历史业绩背后的原因,是偶然获得的,还是必然会实现的。所以,还需要从风险控制、资产配置、投资风格等角度进一步研究和跟踪。投资者可以根据自己对行业、投资风格的偏好进行进一步的选择。
以下是排名前十的基金3季度的市场展望摘要,供大家参考:
华商新趋势优选:上半年落后的消费、科技以及顺周期方向有希望得到较好的回报。
华安国企改革A:从公司经营周期和行业景气两个维度,我们战略性看好以下投资方向:1)社会服务业,消费、医疗服务业,平台经济,养殖。2)风电,电力设备,汽车相关细分子行业。3)能源、电力等高股息率的价值股。
交银先进制造A:市场机遇方面,我们依然会重点关注中国社会经济生活走出疫情冲击后,一批具备内生成长力的“疫情受损”公司可能展现的投资机会。我们对于“供给侧改革”后的地产行业格外关注,它既可能是经济的发动机,也有可能成为复苏的抑制器。
国投瑞银瑞源A:预计保交付、稳销售的政策会陆续落地,弱总量、强结构,市场份额会向行业龙头集中。当然,我们也看到了各种技术进步和竞争格局变化带来的爆发性投资机会,会有选择的聚焦这类机会。
国投瑞银境煊A:长期看好中国经济发展和中国优秀制造业企业发展。
华宝资源优选A:前期持续受多重因素压制的领域如部分消费类行业,预计将逐渐有投资机会可以挖掘。资源板块,“碳中和”将成为中长期的配置主线。
华商优势行业:上半年落后的消费、科技以及顺周期方向有希望得到较好的回报。
易方达新收益A:保持组合灵活性,根据市场变化及时调整仓位与个股。
国投瑞银新机遇A:坚持在新能源、食品饮料、农业、零售金融等行业内精选个股长期持有,同时关注新的产业变化不断学习和积极配置。
中欧养老产业A:安全边际和企业盈利是我们持续优化组合风险收益比的最重要基础,逆向投资是我们长期超额收益的主要来源。
四、如何通过基金进行具体行业板块投资?
当我们明确看好某个行业板块却选不出具体标的时,则可通过ETF基金或行业主题基金参与。通过ETF基金参与的好处是交易成本低、流动性好,可以一键享受指数上涨的收益,更适用于板块的β行情;当板块的β行情逐步向个股的α行情转化时,行业主题基金相对ETF基金会有明显的超额收益。
想通过基金进行主题行业投资,则务必关注主题行业投资逻辑何时发生变动,逻辑驱动买入,逻辑驱动卖出。下文梳理了受政策影响较大、有望迎来业绩估值双升的板块投资逻辑与相关基金筛选思路,建议收藏备用。
受益于疫后复苏的消费板块
作为现金流稳定性最强的消费板块,一直是机构配置的主要方向。2022年A股消费板块基本面疲软、估值持续回归。
疫情持续对消费带来两个负面影响,一方面疫情导致消费场景被动减少,消费需求下降,另一方面疫情的反复导致居民对未来的经济恢复和收入预期下降,从而主动减少消费、增加预防性储蓄。截止11月10日,中证主要消费指数今年下跌23.51%,申万二级行业中仅旅游及景区、酒店餐饮、摩托车和家电零部件上涨。
市场的价值始终将回归寻找高性价比,疫情政策的松绑对消费整体复苏形成重要支撑。从政策面看,12月以来,“新十条”、“乙类乙管”、入境人员免隔离等政策陆续公布,宣告后疫情时期到来。中央经济工作会议提出把恢复和扩大消费摆在优先位置,用这条主线带动明年的经济复苏,这是最直接有效的手段。
从基本面看,虽然短期放开后各地会出现陆续感染的情况,但感染达峰后城市将逐步走出疫情的影响,消费场景将进一步复苏、唤醒。中长期来看,消费板块的复苏的确定性依旧较强,但值得注意的是,由于消费行业涵盖的子版块较多,总体估值并不低,建议去寻找存在业绩修复或中长期发展机会的细分领域,可以关注出行(航空、机场)、食品饮料中的啤酒 、次高端白酒和预制菜等板块。
消费板块的结构性机会,也可通过专注消费板块投资的主题型基金参与,我们在WIND中提取消费主题型基金和业绩基准中包含“消费”的主动管理型基金,保留规模在1亿以上的产品,避免因规模太小可能导致的清盘风险。
考虑到明年大概率还是一个结构性的机会,善于抓住机会、灵活调整的基金经理或能有更优的表现,以价投选手张坤的换手率为参考基准,剔除换手率近3年低于200的基金。
投资是讲究赔率和胜率的,基金经理也无法做到百分比正确,遇到与投资风格不适应的行情,基金有可能会出现亏损,如果亏损幅度太大,即使上涨时能获得巨大的超额收益,我们也很难等到那个时候,所以剔除名单中在2021/2/19-2022/10/28市场震荡下行是回撤排名60%分位以后的基金。
消费在2019年、2020年有一波大行情,为了分析基金经理在上涨和下跌两种不同行情中的表现,观察基金经理在应对不同市场风格的能力,我们首先筛选出成立时间在2019年之前产品,对标中证主要消费指数,分别就2019/1/8-2021/2/18、2021/2/19-2022/10/28、2022/10/31-2022/12/23三个上涨、下跌和反弹的阶段的超额收益来进行排名,我们从中选取这个三个阶段排名前十的基金得到以下标的,这十只基金在不同市场行情中均有不错的表现,且回撤控制较好,总体规模也不大。
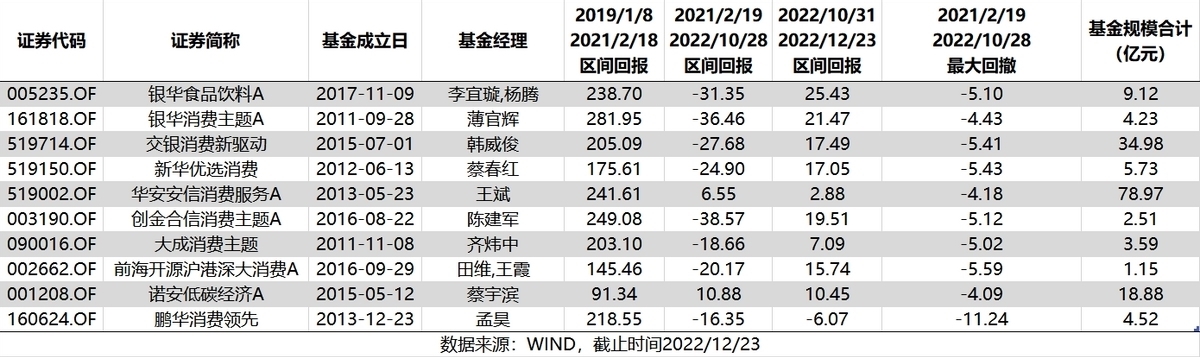
投资者可从看好的细分领域出发,筛选目前持仓匹配的主题型基金进行关注。在筛选过程中难免有所欠缺,比如选取时间阶段中基金经理是否更换过、风格是否发生了变化等,这需要我们在初步筛选出标的后,进一步分析后再谨慎选择具体的投资标的。
受益于地产“三支箭”的地产线
在经历了2020-2022年连续三年的出口超预期之后,明年我们或将迎来出口具有下行风险的一年,从国务院印发的《扩大内需战略规划纲要(2022-2035)》以及近期召开的中央经济工作会议看,扩大内需被放在了一个极其重要的位置上,主要抓手在于消费和投资。从GDP组成的几个主要部分,地产投资,基建投资,制造业投资,消费,出口看,明年在同比数值上将有显著改善的,除了消费还有地产。
近两年,房地产行业经历了大幅的波动,行业格局变化不断,无论在销售、拿地还是融资方面规模房企间的分化愈发明显,尤以央国企和民企的分化为甚。这种分化的趋势很难在短期内发生改变,行业的新时代已来临,整个行业预计进入减量高质量发展时代,能够穿越这轮行业收缩期的房企都将迎来竞争环境明显优化的行业新格局。
新的局面中,久经此轮危机考验的优质房企,说明拥有优秀的经营能力和资源,将在格局优化的浪潮中脱颖而出,值得拥有更高的估值,比如保利发展、招商蛇口、万科A等企业,同时绩优龙头房企集中度也会提升。代建和小股操盘成重要商业模式,另外受到地产拖累的物业物业板块,如万物云、碧桂园服务等企业值得关注,同时租赁住房也会迎来新的发展机遇。
而地产的修复会拉动全产业链的修复,比如建材、家电,以及银行、保险等与地产周期高度相关的板块。
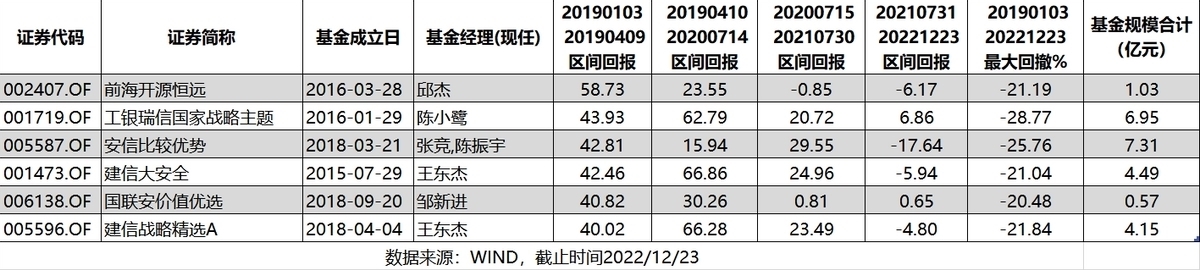
以上提及的板块都是周期性板块,投资者可直接通过ETF来进行配置,我们也试图找到擅长相关周期板块配置的主题型基金经理。
根据房地产行业近三年来的表现,拆分出上涨区间(2019/1/3-2019/4/09)、震荡区间(2019/4/09-2020/7/15)、下行区间(2020/7/15-2021/7/30)以及震荡区间(2021/7/30-2022/12/23)分别就四个阶段的绝对收益进行综合排名,筛选出具体标的如下:
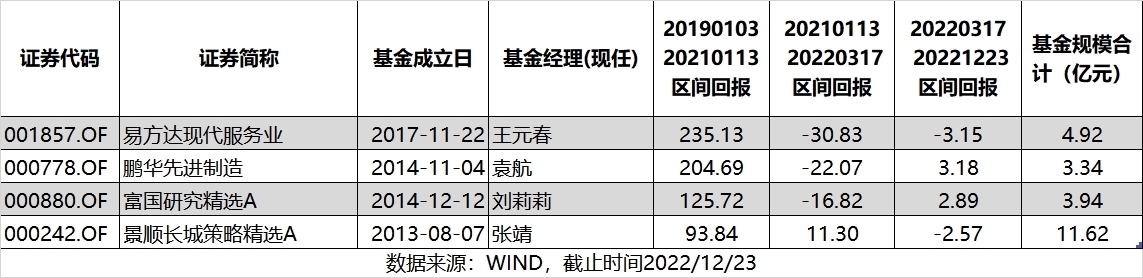
根据对家电板块的近3年的表现,拆分出上涨区间(2019/1/3-2021/1/13)、下行区间(2021/1/13-2022/3/17)以及震荡区间(2022/3/17-2022/12/23)分别就四个阶段的绝对收益进行综合排名,筛选出具体标的如下:
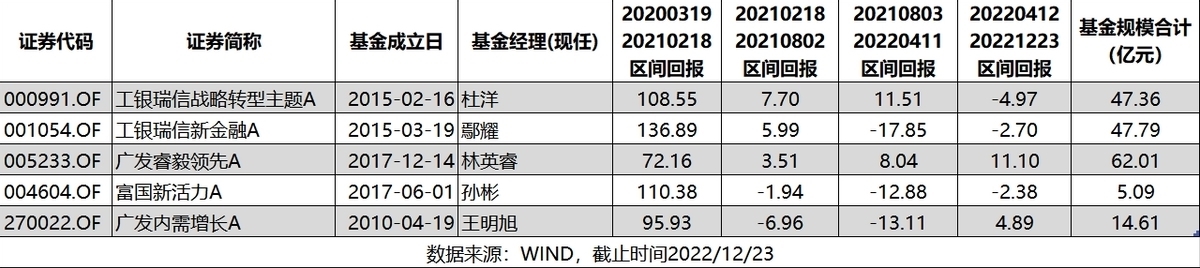
根据对银行板块的近3年的表现,拆分出上涨区间(2020/3/19-2021/2/18)、下行区间(2021/2/18-2021/8/2)、震荡区间(2021/8/3-2022/4/11)以及下行反弹区间(2022/4/12-2022/12/23)分别就四个阶段的绝对收益进行综合排名,筛选出具体标的如下:
国家安全的重点:国产替代
在展望2023年投资机会之际,我们挖掘出了另一条主线——安全。目前多家券商2023年投资展望均着重明确提到了与“安全”一概念相关的投资机会,但其范围多相对较广,如提到了食品安全、能源安全、信息安全、国防安全等。我们站在选出适合明年行情基金的出发点上,选出了与制造业安全最为相关的“国产替代”概念。
对于高端制造领域的国产替代,我们的需求迫在眉睫,国家对于该领域也必定会有更多的政策及资金支持,二者相叠加,很有可能在2023年促使该领域迎来一波行情的爆发。
国产替代概念下,所包含的行业众多,但结合估值、基本面及替代紧缺度来看,我们选出半导体、信创及医药三个板块。
半导体方面,目前半导体行业指数PE-TTM当前为36.61(截止2022年12月28日),处于4.35%的历史分位(十年区间),估值已近十年底部,估值水平很低。鉴于该行业将在2023年下半年大概率景气回暖,叠加国产替代政策及资金支持,预计出现行业性的β行情概率较大,可直接通过ETF进行布局。
信创板块方面,目前信创产业指数PE-TTM为30.94(截止2022年12月28日),处于6.25%的历史分位(十年区间),估值水平很低。据79号文的指示,在2023年,国家要求全面完成综合办公系统及重要基础设施的国产替代。以信创板块下较为重要的操作系统为例,目前国产操作系统占全国操作系统比例极低,替代空间广阔,因此,2023年有望成为信创产业里程碑式的一年,出现全行业性β行情,故建议持有行业ETF跟踪投资。
医药方面,目前,中证医药卫生全收益指数PE-TTM为28.39,(截止2022年12月28日),处于7.62%的历史分位(十年区间),估值水平很低。医药作为我们所提到的两条主线(疫后修复及国产替代)的交汇行业,当前该行业政策好于预期,整体拥挤度及估值均较低,已颇具配置性价比。目前医药细分行业间表现差距明显,更应关注行业中的α行情,筛选该行业主题型基金。据此,我们选择了同消费基金一样的筛选逻辑:
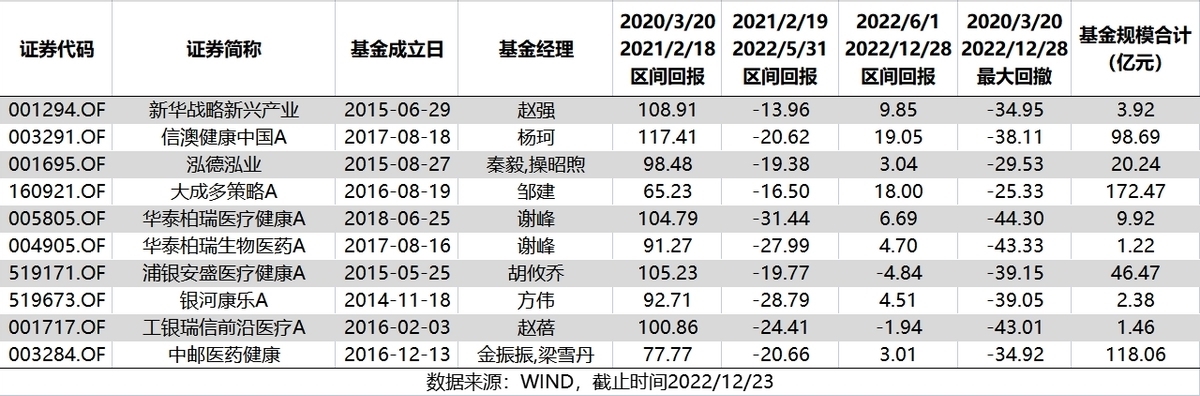
首先,在WIND中提取医疗保健主题型基金和业绩基准中包含“医疗”的主动管理型基金,保留规模在1亿以上的产品,避免因规模太小可能导致的清盘风险。剔除名单中在2020/3/20-2020/12/28区间内最大回撤排名60%分位以后的基金。
随后,根据消费近三年来的表现,拆分出上涨区间(2020/3/20-2021/2/18)、下跌区间(2021/2/19-2022/5/31)以及震荡区间(2022/6/1-2022/12/28)分别就三个阶段的绝对收益进行排名,筛选出综合排名前十的基金,具体标的如下:
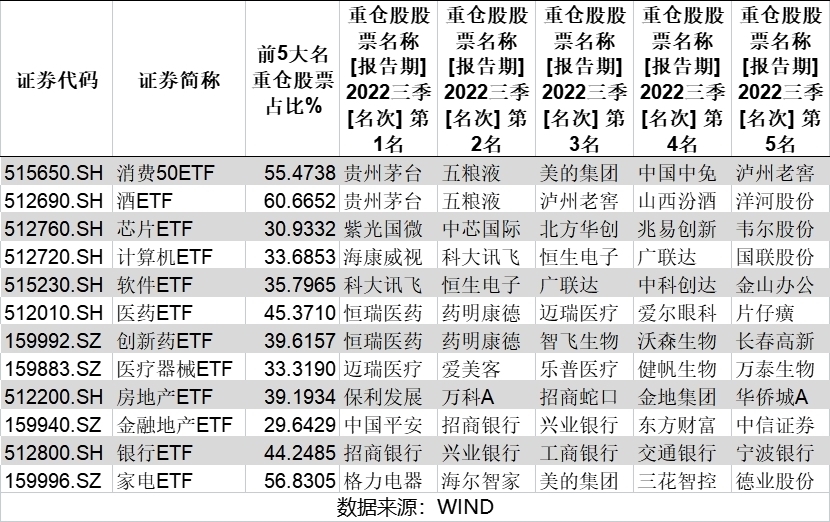
最后,通过对基金重仓行业、持股集中度和市场展望,进一步筛选出符合明年投资机会的ETF基金如下,供大家参考。
冬天终会过去,春天也一定会到来,祝愿大家都能把握住底部区域的投资机会,2023账户长红。
数据来源于WIND、中信建投证券、财信证券、国信证券、中信证券
本文的信息来源于公开资料,但对信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生变更,文章中的内容仅代表个人观点,不作为投资建议,仅供参考,任何人据此做出的任何投资决策与中信建投证券以及作者无关。文中观点只代表发表当时观点,不保证不发生改变。市场有风险,投资需谨慎。
中信建投证券潘成 投资顾问编号S1440611050012
中信建投证券谢玉婷 投资顾问编号S1440619080053

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













