 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
【固收投资观点】
本周债市收益率整体上行,主要上行原因有:1)资金面收紧,受到月末银行机构融出减少,加上本周利率债发行量较大,缴款压力的冲击,全周资金面较上周明显收紧,资金价格大幅上行,推动短端收益率上行较多,带动长端收益率也有所上行;2)公开市场利率下调预期落空,周二央行进行 100 亿元的逆回购操作,市场均预期央行将下调 OMO 利率,但公告出来,利率并未下调,市场预期落空,收益率大幅继续上行;3)汇率压力导致央行调控资金价格,本周虽资金面有所收紧,但基本还处在紧平衡的状态,但人民币持续贬值,期间突破7.1 的位置,央行在汇率压力下调控资金价格,全周隔夜资金价格上涨明显,短端承压严重。
整体来看,本周导致债市收跌的主要原因中,资金面收紧预计下周月初会有所缓解,央行本周没有调降公开市场操作利率,预计短期市场对此的预期会有所消退,但汇率的压力短期依旧存在,也将使得短期资金价格较难回到前期低位,短端近期承压,长端从4月30号以来已经调整超20BP,释放了较多前期上涨的风险。
【权益投资观点】
上周在通过国安法后两会闭幕,A 股走势继前周下跌后小幅反弹,近期中美关系摩擦逐步成为市场关注点,这对市场风险偏好产生一定影响,但市场对此有一定预期。我们认为国内经济的复苏进度本身是决定市场走向的关键。我们对未来四个季度的经济恢复持相对乐观态度,未来经济数据有望逐月逐季不断改善。目前欧美疫情已实现基本控制,全球正处于第三波爆发期(主要是巴西、印度、非洲等国家和地区),但第三波爆发的力度并未超出市场预期,我们认为全球对疫情爆发的关注未来将陆续转移到全球经济恢复上来。在全球经济开始陆续复苏,我国作为第一个走出疫情危机的国家,全球率先实现经济恢复的重要大国,而海外的不确定反而使得政策呵护国内市场,稳定力度不减。在整体风险可控的前提下,我们更注重把握盈利前景确定性高、估值较合理的结构性机会。
【指数投资观点】
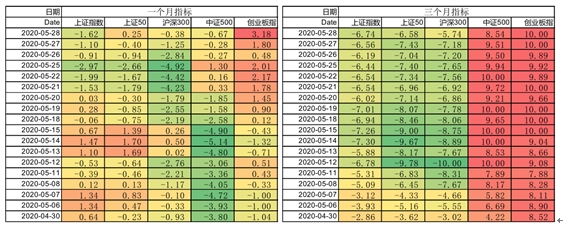
本周两会顺利召开,今年经济发展的基调已经基本确定。“放水养鱼”而非“大水漫灌”说明在宽松的环境中重点还是结构调整。国内未来需求的不确定可能会限制企业盈利修复空间。国际关系进一步紧张增加外部风险。当前市场风格变化较快,不确定性累积。我们的择时模型显示:短期择时上,创业板信号快速修复,上证 50 和中证 500 有所修复但幅度并不明显;长期择时上,上证 50 和沪深 300 缓慢修复,中证 500 和创业板趋势依旧强劲。
数据来源:wind、方正富邦基金
【要闻点评】
事件:5月31日发布了2020年5月官方制造业PMI数据:PMI50.6%(前 50.8%);非制造业PMI53.6%(前值53.2%)
点评:
5月制造业扩张步伐缓慢,生产量分项小幅回落,其余分项大多上升。2020年5月中国制造业PMI为50.6%,较上月回落0.2个百分点,连续两个月下降,制造业扩张力度仍然相对疲弱。生产量分项小幅回落,其余分项大多上升,其中新出口订单低位筑底。
5月新出口订单指数小幅回升1.8个百分点至 35.3%,连续5个月处于收缩区间,反映外需收缩、出口订单锐减的现象仍无明显好转。同时,5月在手订单指数回0.5个百分点至44.1%。随着四月下旬海外经济活动筑底,中国外需可能将探底修复,仍将面临明显的下行压力。
库存压力减小,价格环比改善。生产回落+需求回升,使得“生产-新订单”构造的产需缺口小幅收窄了1.2pct,驱动了库存的加速去化和价格下滑的放缓。5月产成品库存指数较上月下行2 个百分点至47.3%,国内复工复产一定程度上推动了产成品的库存去化。价格方面,尽管出厂价格指数有所回升,但仍然处于荣枯线下方,通胀整体下行的趋势可能不会发生改变。
总体来说,五月经济有所修复,但压力仍较大。五月制造业PMI 微降,生产扩张放缓,内需温和复苏,外需仍处收缩区间,反弹压力较大。
【风险提示】
本周报由方正富邦基金管理有限公司根据市场公开数据整理,周报对该等信息的准确性、完整性或可靠性不作任何保证。本周报仅供参考,不构成投资建议,投资者不应将本周报作为投资决策的惟一参考因素,亦不应认为本周报可以取代自己的判断。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。市场有风险,投资需谨慎。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













