 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
【固收投资观点】
本周债市收益率虽整体依旧是上行为主,但与上周单边上行的态势不一样,本周周三开始多空开始出现拉锯,周四周五债市连涨2天,多头的情绪已经有明显恢复,4月经济数据公布之后,投资和消费均低于市场预期,再加上国外疫情依旧形势严峻,外需难言好转,经济的三驾马车,投资和消费没大家预期的乐观,外需又较弱,前期空头的下跌逻辑中的经济复苏快于预期暂时没法再支持利率继续上行了,目前还让市场担心的只剩下供给冲击这一点,但这点再前期也已经释放较为充足了,两会之前预计债市收益率下行为主。
【权益投资观点】
华为事件再次升级,短期震荡不改A股长期向好趋势。
A股自3月23日近期低点以来已反弹将近两月,上周市场整体弱势震荡,我们认为主要是技术性因素所致,上周披露的宏观数据整体符合预期。
上周最大事件是5月15日美国商务部再次升级华为事件,美国商务部将修改出口管制规定,限制使用美国芯片制造设备的外国公司向华为及海思供应部分芯片。我们认为此次事件升级更多是为美国年底的总统选举布局和造势,仔细审查美国商务部公开申明,我们初步判断未来120天内影响不大,真正关键的时间窗口将是120天后的9月中旬。美国针对华为的贸易限制自2019年5月爆发至今,时间持续已近一年,我们认为短期相关企业已有所准备,而股市对华为事件的反应也已经日渐审美疲劳,短期不会对股市造成太大影响,120天后的9月中旬才是中美科技战的关键时间窗口。
我们重申之前观点,两会作为国家诸多宏观政策的重要官宣窗口,有望市场一直期待的积极财政政策和灵活适度的货币政策显性化,更多的地方、中央、行业等诸多政策都会在两会前后出台。本周五两会正式召开,我们认为在持续政策利好释放背景下,对五月行情保持乐观。
长期来看,经济复苏仍在进一步加速,央行新发的货币政策执行报告进一步明确了未来的降息节奏,再加上疫情带来的避险情绪的改善明显,我们维持目前A 股仍处于底部区域的观点,当前应重点关注权益资产的投资机会。
【指数投资观点】
指数投资部择时观点
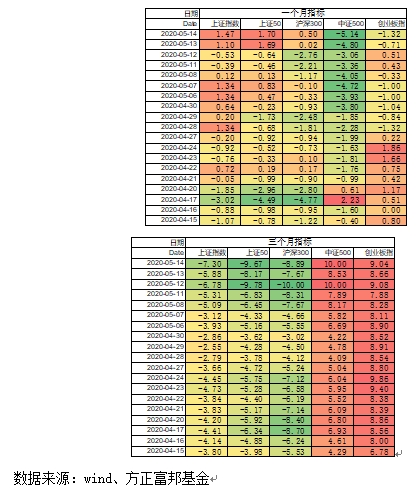
受节后效应影响,市场在短期上涨之后本周有所回调,但是从成交量上来看,并没有明显的变化,因此可以判断资金偏好并没有发生明显的变化。我们认为市场风格短期也会有所延续。有研究表明A股具有一定的“Sell in May”日历效应,对当前市场表示谨慎。配合我们的择时模型,上证指数和上证50的短期指标在快速修复,但长期指标有所恶化,建议投资者谨慎观望。中证500和创业板的短期信号在衰弱,但是依然具有长期配置价值。
2020年4月经济数据点评:
总体上数据表现一般,投资和生产偏强,需求偏弱。
投资来看,固定资产投资累计增速为-10.3%,比上月增速提高了5.8个百分点。投资方面增速正在快速恢复,从投资的构成来看,新基建情况表现较好,可能是地产和基建贡献所致。分项来看,房地产开发投资累计-3.3%,较上个月提高了4.4个百分点,新开工当月-1.3%,较上个月大幅提升9%,恢复速度明显加快,竣工当月增速-8.8%,较上个月-0.9%明显回落,总体上呈现出新开工快速提升,竣工明显回落的状态,显示出地产商仍然希望加快资金回笼,
放缓出货/交付的状态。基建投资累计增速为-8.78%,较上个月提高了7.58个百分点,其中电力等方面的基建累计增速上行较快,支撑起整体基建增速。基建当月同比增速4.8%,已经回到了去年增速的波动区间上沿,由于近期专项债和政策落地在加快,预期基建增速仍将继续恢复,增速逐步加快,从而支撑起经济复苏初期所需要的稳定局面。制造业投资累计增速为-18.8%,较上个月提高了6.4个百分点,目前看制造业投资的恢复是三大组成项中最慢的,伴随未来政府融资加速,制造业投资短期看不到较大利好,但进入下半年,伴随赶工出现,制造业投资有望明显好转。
消费来看,社零当月增速-7.5%,较上个月提高了8.3个百分点,由于社会生活尚未在4月全面恢复,消费增速虽然低于预期,但仍属于正常,由于5月末有望全社会生活节奏恢复正常,因此5月和6月的消费增速可能继续回暖。。
工业增加值当月增速为3.9%,较上个月提高了5个百分点,符合PMI生产数据所显示的情形。未来有望最快恢复至正常水平。
总的来说,4月经济数据反映出,在当前社会生活限制的情况下,投资和生产最易复苏,但需求端恢复偏慢。五一节假日仍然存在各类限制,因此5月经济数据可能仍是和4月的趋势类似,出现投资进一步加速恢复,消费缓慢复苏的格局。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













