 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
(本报上海讯)2017年是公募FOF的破冰之年,6只FOF产品募集总额达166亿元。公募基金行业在经历了19年的发展后,迎来了资产配置的新时代。国投瑞银专户投资部投资经理江山表示,2018年FOF将迎来值得期待的发展机遇。
从工具时代步入配置时代
江山表示,当前,公募基金已经超过4000只,除了少数特定策略产品之外,已经具有或多或少的工具属性。无论是股票型、混合型、债券型、货币型还是QDII产品,大多可视为通向各类资产的管道,区别只是在于主动管理产品提供超额收益、被动产品提供基准收益,这也与美国共同基金业的导管(Conduit)理论相吻合。
在工具时代,尽管基金行业提供了长期的超额收益,但是由于投资范围的限制,无法改变基金产品净值与基础资产高度相关的特征。FOF由于其备选标的非常丰富,使产品净值不再高度相关于某一类基础资产成为可能。基金管理人可以通过不同的配置策略,为持有人提供可量化的、不同风险收益特征的产品。
举一个非常简单的例子,下图中通过风险平价策略设置不同的目标风险,就可以为不同风险偏好的客户匹配不同的风险收益等级的产品。
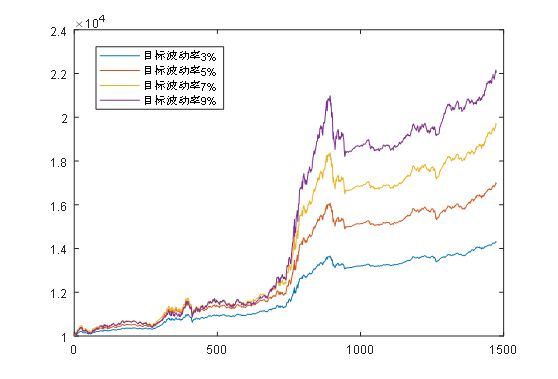
(数据来源:国投瑞银)
江山表示,在FOF投资中,仅仅有量化策略的约束是不够的,获取超越平均的收益还要依靠自上而下的资产择时。在权益类基金的投资中,基金经理经常发现择时的有效性很弱,这很大程度上是由于择时目标的短期化造成的。择时策略要求投资周期与逻辑框架的周期相匹配,而资产配置策略恰恰可以为宏观分析提供较长的投资周期,以提高择时的有效性和准确率。
另一方面,FOF高度分散化的投资也可以有效提高风险调整后收益,改善持有人的净值体验。从历史上看,可以提供特定风险收益体验的产品都能匹配到相应的客户进而占据市场,不同类型的公募基金、信托产品和银行理财产品莫不是如此。
FOF的未来机遇
江山认为,未来,FOF将面临不少值得期待的发展机遇。
首先,FOF有可能成为养老金的重要投资途径。尽管这一进程仍然需要政策层面的支持,但是参考海外经验,FOF的确是养老金投资的一个合意选项。
其次,在理财产品净值化趋势下,FOF有望承接部分投资需求。
最后,由于FOF的灵活性,可以在专户层面针对高净值客户和机构投资者实现高度定制化、绝对收益目标的投资策略。
展望2018年,江山表示,全球经济仍然处于温和复苏的轨道上,发达经济体的持续改善对包括中国在内的新兴市场都构成正向带动,整体复苏为投资提供了友好的大环境。中国经济虽然面临短期回落和去杠杆政策的影响,但外需的改善、政策和产能周期的开启、新旧增长动能的转换都能够为经济提供更为持久的支撑力。
基于2018年全球仍处于复苏阶段的整体判断,江山表示,权益资产依然将最被看好。相信2018将可能是FOF投资有所斩获的一年,给基金业的配置时代一个良好的开端。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













