 互联网新闻信息服务许可证号:51120180008

|
|
互联网新闻信息服务许可证号:51120180008
|
|
|
金融投资报记者 林珂
在前一交易日大幅反弹后,A股在周四出现冲高震荡走势。其中,上证指数在5日均线附近低开后震荡反弹,盘中最高触及20日均线便开始滞涨,收盘微涨。深证成指同样是低开后快速反弹,但也受制于20日均线压制,全日涨幅明显收窄。
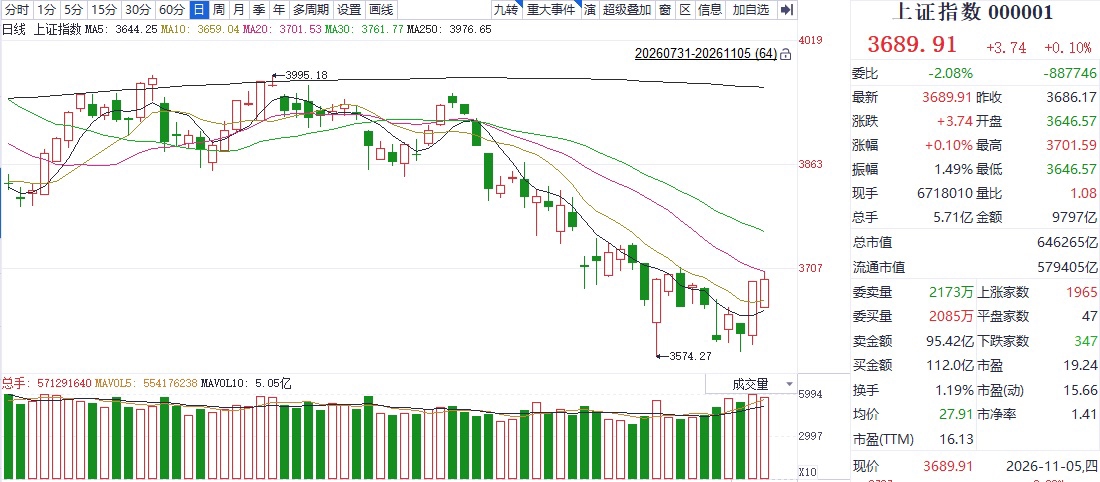
上证指数日K线图。
截至收盘,上证指数报收3689.91点,上涨0.1%;深证成指报收11471.09点,上涨1.19%;创业板指报收2566.8点,上涨0.87%。成交量则持续反弹,沪深北三市合计成交额达到2.13万亿元,较前一交易日放大超800亿元。
盘面上,光伏设备、云服务、数字媒体、能源金属等板块涨幅居前。石油、煤炭、元器件、航运和港口等板块则出现逆势回调。个股则延续普涨格局,全A有近4900只个股飘红,下跌个股仅600余只。
值得关注的是,A股早盘放量上攻与午后缩量回落形成鲜明对比。有分析认为,其背后的原因可从资金与结构两个维度理解。一方面,连续两个交易日成交额维持在2万亿元上方,表明增量资金确实在持续入场,为反弹提供了底层支撑;另一方面,增量资金的规模相对有限,尚不足以推动个股全面普涨,资金在板块间快速轮动,跷跷板效应突出,导致市场呈现“冲高有余、后劲不足”的特征。午后算力硬件方向走弱,新能源、传媒、医药等方向活跃,说明当前市场仍以存量博弈与局部增量资金共振为主,短线资金追高意愿不强。
尽管大盘延续反弹格局,但波动加大仍需留意。巨丰投顾高级投资顾问杨昌龙在接受金融投资报记者采访时表示:“站在当前时点,对周三以来开启的反弹需要理性看待。反弹是一个阶段而非一两日的事情,海外利空出尽、国内政策从量变到质变、市场情绪回升、成交持续释放,多重因素共振下,整体反弹行情或已开启。但在增量资金相对有限的背景下,周三开启的拉升其持续性仍有待验证,反弹行情大概率不会一蹴而就,震荡反复在所难免。周四午后冲高回落、炸板率偏高,恰恰说明短线获利盘与解套盘压力仍在,市场需要在轮动中逐步消化上档压力。”
机会方面,前期超跌方向备受机构关注。招商证券表示,随着融资余额持续回落,杠杆资金加速出清,股票型ETF资金大幅净流入形成对冲,叠加资金需求端的改善,市场资金供需边际改善,但整体仍处于存量博弈的状态。当前融资余额降至2025年9月底的水平,TMT板块融资余额降至2025年11月底的水平,融资流出压力得到一定程度的释放。此外,国内稳市政策密集发布,叠加美国中期选举“靴子”落地,推动市场风险偏好修复,前期超跌方向有望迎来反弹窗口。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号


