 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资报记者 林珂
上证指数10月20日低开后围绕5日均线震荡,午后回踩3700点整数关口后出现快速反弹,收盘顺利站上5日均线。深证成指早盘冲高回落,尾盘虽有反弹但未能翻红,指数也未能重回5日均线上方。
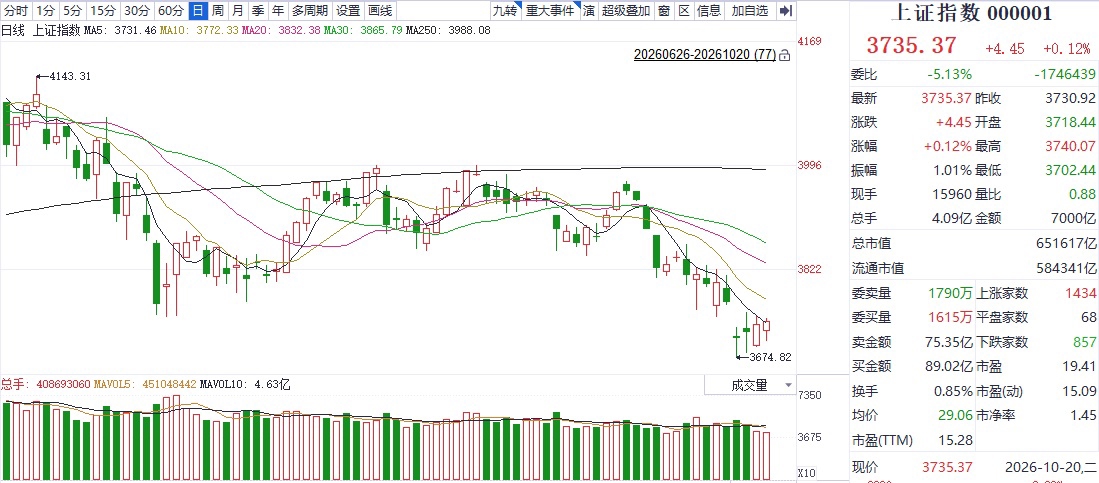
上证指数日K线图
截至收盘,上证指数报收3735.37点,上涨0.12%;深证成指报收11801.29点,下跌0.14%;创业板指报收2739.2点,下跌0.26%;科创50指数报收1342.42点,上涨1%。沪深北三市成交额仅有1.47万亿元,较前一交易日小幅放大超200亿元。
盘面上,医疗、通信工程、消费电子、软件服务等板块涨幅居前。地面兵装、航海装备、煤炭、非银金融等板块则处在跌幅榜前列。虽然指数分化明显,但个股反弹意愿开始明显升高,全市场接近3800只个股红盘报收,下跌个股不足1700只。
虽然市场情绪有所恢复,但外围市场整体偏弱还是对A股形成一定压制。有分析人士指出,从内因来看,市场情绪修复主要受局部科技题材带动。人形机器人、物理AI、端侧AI等方向表现较强,PCB、创新药也反复活跃。与此同时,银行等权重板块调整、煤炭等资源方向走弱,对指数形成拖累,也进一步放大了“题材强、权重弱”的分化特征。
再看外因,亚太市场整体偏弱,日韩股市走低,韩国股市跌幅明显,外部风险偏好仍不稳定,对A股相关产业链形成情绪扰动。外部科技股波动未能有效传导至亚太交易时段,说明当前外部风险偏好修复仍需观察。总体来看,外部环境的不确定性更多体现为短期情绪和结构扰动,其具体成因仍需结合市场信息判断,不宜作单一归因。市场内部产业趋势与业绩验证仍是决定结构性机会的核心变量。
巨丰投顾高级投资顾问杨昌龙在接受金融投资报记者采访时则表示:“当前市场整体仍处于磨底尾声阶段。指数层面尚未出现趋势性突破,但结构性机会已经逐步显现。短期仍应耐心等待量能配合和主线确认,不宜因单日情绪回暖而过度乐观。后续重点跟踪机器人产业链的持续性、科技板块业绩兑现情况,以及权重板块能否重新企稳。若这些条件逐步改善,市场由震荡筑底转向修复行情的概率将进一步提升。”

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













