 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资报记者 刘庆华
8月21日,成飞集成(002190)披露2026年半年报。报告期内,公司整体营业收入增长10.8%,但受汽车行业价格竞争、成本抬升、参股企业亏损等多重因素影响,公司亏损幅度同比明显扩大,净亏损达5891万元,经营现金流转负。
成飞集成以汽车工装模具、汽车零部件为核心主业,航空零部件为配套业务。财报数据显示,2026年上半年,成飞集成实现营业总收入10.99亿元,同比增长10.80%;归属于上市公司股东净利润亏损5891.11万元,同比下滑294.83%;扣除非经常性损益后归母净利润亏损5990.41万元,同比下滑289.85%;基本每股收益‑0.16元,加权平均净资产收益率‑1.65%。
分业务来看,工装模具与汽车零部件贡献公司超95%营业收入,是绝对收入基本盘,汽车零部件销量提升带动整体营收上行。海外市场开拓显现成效,报告期海外营收同比增长34.84%,海外业务成为公司新的增长看点。
航空零部件业务体量较小,报告期航空零部件收入仅占总营收2.14%,主要由母公司承接,依托数控加工产线为国内航空主机厂提供精密零件配套。
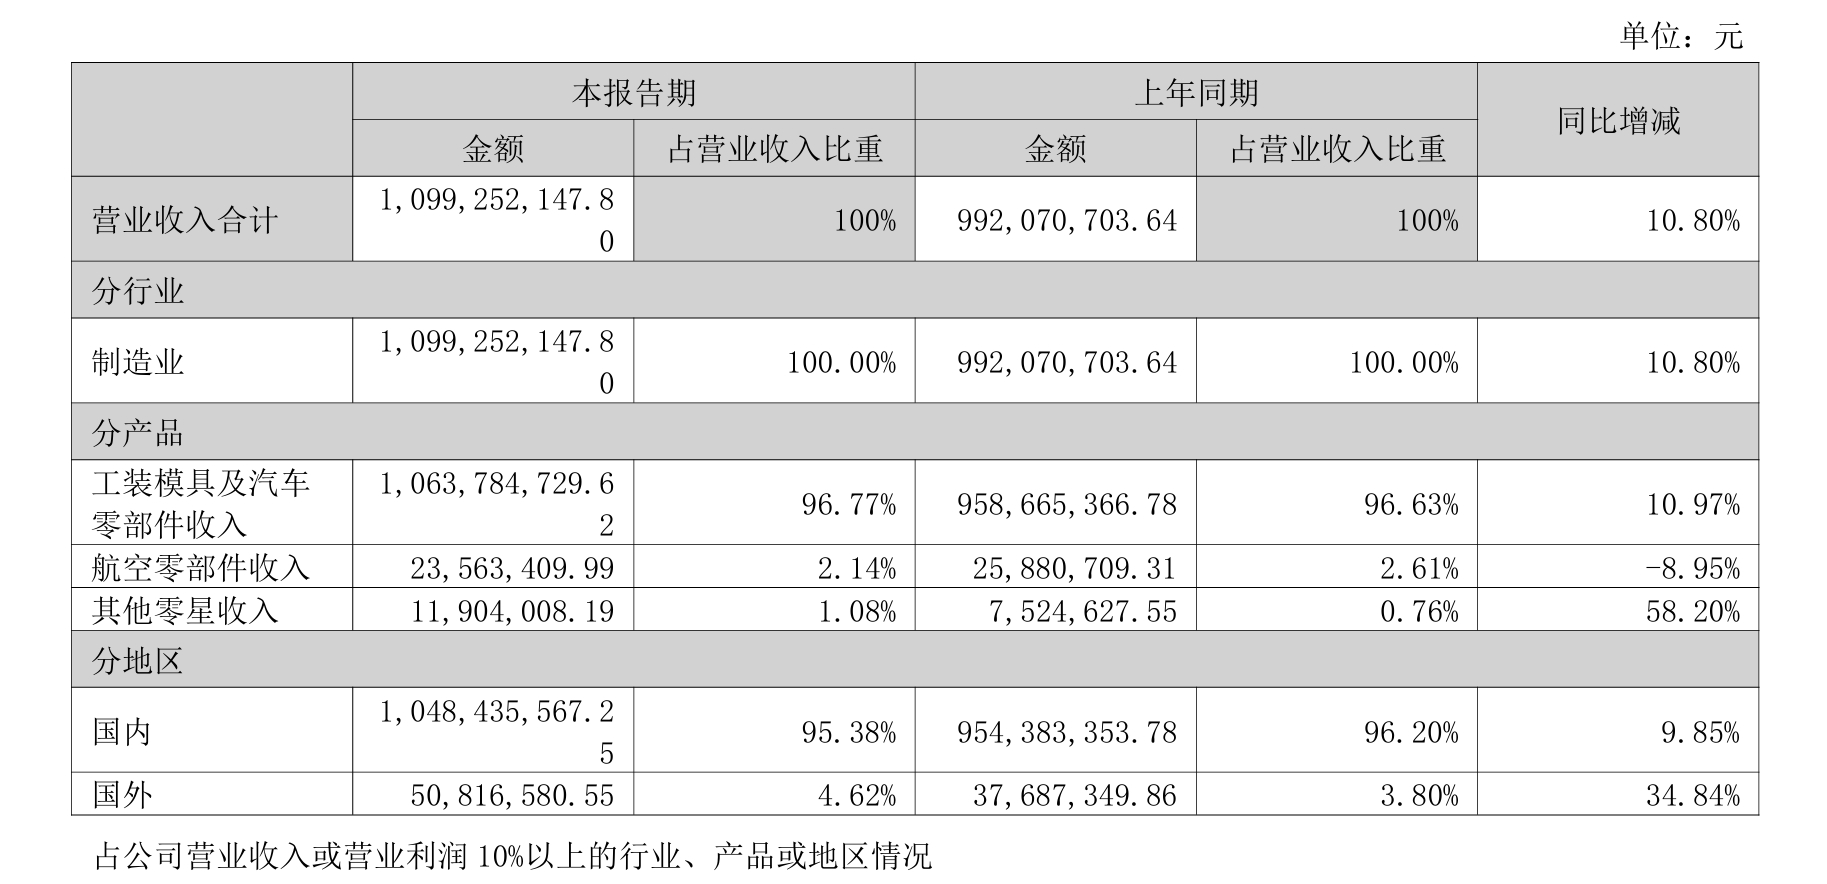
(成飞集成营业收入构成。来源:公司半年报)
财报显示,营收规模走高并未带来利润同步改善。上半年公司综合毛利率为4.92%,同比下降2.62个百分点,盈利空间被持续压缩。究其原因,一方面国内汽车市场竞争加剧,整车厂向下传导降价压力,零部件端产品价格下调、客户返利增加;同时原材料采购降幅不及产品降价幅度,叠加异地供货增加带来运输成本上涨,子公司技改扩能后折旧费用增加,多重因素挤压汽车零部件板块毛利,该业务毛利同比减少3654万元。
另一方面,参股公司浙江吉文集成车身技术有限公司因经营承压出现大额亏损,按照权益法核算,导致公司投资收益同比减少2076.37万元,进一步拖累利润表现。此外报告期辞退福利、信用减值损失有所增加,财务费用同比大幅攀升,共同放大本期亏损规模。经营活动现金流净额‑5603.83万元,对比上年同期7761.45万元由正转负,经营现金流承压明显。
面对行业困境,成飞集成也在积极推进经营优化工作。公司表示,将持续做好现有订单交付,稳固与国内主流车企客户合作,继续拓展海外市场增量;内部层面推进成本管控,优化生产排产,提升产线运行效率,压降制造、物流各项费用。针对参股企业经营问题,公司也将跟进相关改革处置工作,降低对外投资带来的业绩拖累。航空零部件业务方面,公司将抢抓行业外协机遇,争取更多配套订单,优化业务结构。
分析人士指出,公司营收端虽具备韧性,但短期盈利压力仍存。后续盈利修复,取决于汽车零部件业务毛利修复进度、参股企业经营改善以及航空配套订单释放情况,投资者需要警惕行业竞争加剧带来的经营风险。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













