 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资报记者 贺梦璐
8月18日,两家四川上市公司同时交出2026年半年报。
其中,中无人机(688297)以272.48%的营收增速刷新市场预期,无人机产品放量迅猛;而国光股份(002749)却在农化行业的周期寒流中缓慢前行,净利润同比下滑超两成。
中无人机:营收狂飙272%,低空经济风头正劲
一组数据最为直观。中无人机2026年半年报显示,报告期内,其实现营业收入16.34亿元,同比激增272.48%;归母净利润5492.56万元,同比增长72.87%;扣非净利润3491.05万元,同比增长59.08%。
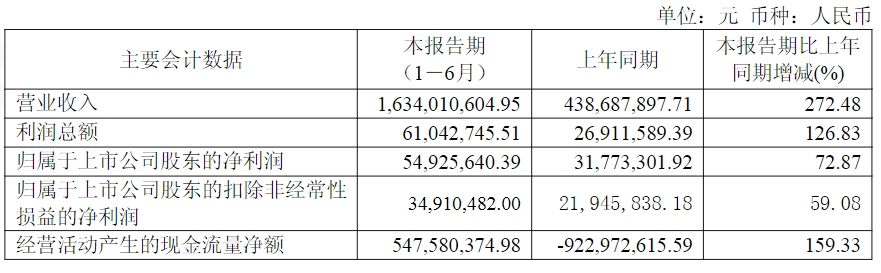
更值得关注的是第二季度的惊艳表现。其第二季度实现营业收入10.6亿元,同比增长422.2%;归母净利润3806.11万元,同比增长154.96%。
中无人机,为何独占风口?
资料显示,中无人机位于四川省成都市,公司是专注于无人机系统成体系、多场景、全寿命的整体解决方案提供商,是国家级专精特新“小巨人”和制造业“单项冠军”示范企业。
不过,金融投资报记者注意到,藏在2026年半年报中的几个财务风险信号不容忽视。半年报显示,公司产品生产周期长、流程复杂,前期投入大,原材料及在产品等库存绝对值规模较高;若未来订单交付节奏不及预期,库存规模可能随产能扩张上升;尽管本期存货、应收账款规模均较上年末有所下降,但绝对值仍处于较高水平;若未来市场环境波动、客户需求变化或技术迭代加快,仍可能出现存货减值和应收账款坏账风险,对公司资金周转形成潜在压力。
国光股份:业绩承压下滑20%,农化行业寒意未消
同日,国光股份亦发布2026年半年报。如果说中无人机的财报中写满了“增长”二字,那么国光股份的半年报,则处处透露出“承压”的意味。
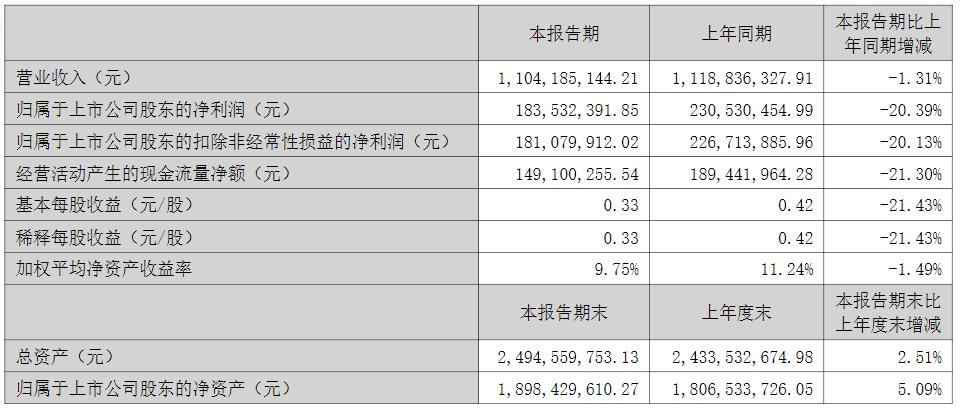
2026年半年报显示,报告期内,国光股份实现营业收入11.04亿元,同比微降1.31%;归母净利润1.84亿元,同比下滑20.39%;扣非归母净利润1.81亿元,同比下滑20.13%。
从业务构成来看,国光股份从事以植物生长调节剂为主的农药制剂和水溶性肥料的研发、生产和销售,横跨化学农药制造和化学肥料制造两大领域。
从基本面来看,这家川企“底子”并不薄弱。截至2026年6月末,拥有植物生长调节剂登记证158个,是国内该领域登记品种最多的企业,也是植物生长调节剂制剂销售额最大的公司。
然而,行业地位并不能抵抗周期寒流。
在上述公告中,国光股份披露了几大风险点,其中包括可能面临市场竞争加剧导致毛利率下降及业绩下滑的风险,以及主要原材料价格波动的风险。
具体来看,相较传统农药和肥料行业,国光股份所属植物生长调节剂和水溶性肥料细分行业集中度较高,产品销售毛利率较高,公司半年报明确提示两大核心风险:一是行业集中度提升背景下市场竞争加剧,可能导致毛利率下降;二是主要原材料价格波动,会对盈利水平形成直接冲击。同时,在国家提高产业集中度的大背景下,若在行业市场整合的过程中,公司未能在规模、管理、营销、技术等方面占据竞争优势,未来也将面临较大市场竞争风险。
赛道的力量究竟有多大?
金融投资报记者注意到,同一时间、同一地域,两份半年报的核心业绩指标却呈现出不一样的走向。
对此,有业内人士表示,两家川企的业绩分化,根源在于所处赛道处于完全不同的产业生命周期。中无人机“踩中”的是全球无人机装备需求扩容的成长赛道,海外订单集中交付推动业绩快速释放。这是一个从0到1的增量市场,政策加码、资本涌入、订单释放,产业正处于渗透率加速上行的黄金窗口。而国光股份所扎根的农化行业,早已是一个存量博弈的成熟市场,企业若想突围,要么在产品创新和差异化服务上寻找溢价空间,要么在行业洗牌中以规模优势筑起护城河。
一份半年报,两种境遇。
对于资本市场而言,两份半年报的反差,折射出不同产业赛道的冷暖分化。是选择站在风口之上,与新兴产业的成长共舞,还是选择穿越周期底部,在传统龙头的价值洼地中等待拐点?时间,会给出答案。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













