 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资报记者 黄彦韬
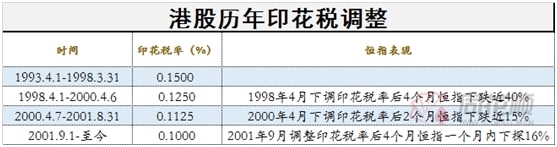
2月24日午间,香港财政司司长陈茂波在财政预算案中公布,香港政府为了增加收入,计划将股票交易印花税提高至0.13%。消息一出,引发港股大跌约3%,A股市场也受到明显波及。《金融投资报》记者统计发现,港股自1993年起,历史上共进行过4次印花税调整,前三次调整印花税率调整后,恒指均在短期内出现不同程度下跌。
为了探寻此次印花税调整的背景和影响,记者对多家券商、基金机构及私募人士进行了采访。
财政承压拿印花税率开刀
短期抑制成交或得不偿失
2月24日午间,香港财政司司长陈茂波表示,香港政府为了增加收入,计划将股票交易印花税提高至0.13%。消息一出,恒生指数跌超3%,恒生科技指数跌5.3%,港交所股价更是直线跳水,跌幅达12.3%,创2015年来最大单日跌幅。
陈茂波在财政预算案中补充道,目前不适宜调整利得税及薪俸税税率,也不具备条件引入新税项。特区政府会持续审视、适时调整,并就新税项作研究及准备,适时开展讨论,寻求共识。
“2019年的香港占中事件及2020年的新冠肺炎疫情导致依靠旅游、金融、地产等为主要增长途径的香港,近两年经济下滑严重,加之维护治安及疫情管控所需的大额支出让财政吃紧。”一位不愿具名的券商资深分析师告诉《金融投资报》记者,一月份大陆资金南下3000亿元,让香港政府对后续成交有了良好预期,通过提高印花税率补充财政资金则成了首要选项。”
华西证券财富管理部首席策略分析师毛胜在接受《金融投资报》记者采访时表示,从绝对额上讲,叠加上佣金因素,印花税率从0.1%上调至0.13%将增加总交易成本6%-8%,这对个人投资者而言影响主要在心理层面,而对长期频繁做短差的对冲机构影响更加明显,可能导致部分资金分流到类似美国、新加坡等同样为T+0的资本市场中。
上海一私募机构负责人对《金融投资报》记者称,港府若旨在通过印花税增加收入,此举实际影响还有待观察,“税率不变的情况下,交易量上升势头正猛,而提高印花税率,增加了买卖双方的交易成本,对交易量起到负面作用,短期内对税收总额的影响并不见得明显,或许还会得不偿失。”
28年来首次上调印花税率
把握情绪性下跌布局良机
《金融投资报》记者统计发现,港股自1993年以来,于1998年3月、2000年4月、2001年8月分别连续下调3次印花税,从1993年的0.15%到1998年的0.125%到2000年的0.1125再到2001年的0.1%,最后一次下调已经延续20年至今。1998年首次下调后4个月恒指下跌近40%;第二次下调后2个月恒指下跌近15%;第三次下调后4个月恒指月内下探16%。
“港股今年以来涨幅较大,也累积了大量的获利盘。因此,在美债收益率上升时,港股也出现了持续的回调。”央视财经评论员、前海开源基金首席经济学家杨德龙在接受《金融投资报》记者采访时表示,A股和港股近期出现连续的调整和美债收益率上升不无关系。美国十年期国债收益率出现了持续攀升,这对全球资本市场的走势形成负面的影响。从大类资产的角度来看,全球通胀预期,以及美债收益率上行给新兴市场国家的股市带来调整的风险。
另一方面,杨德龙也表示,从全年来看,A股和港股受益于居民储蓄大转移,增量资金仍然会源源不断的流入A股和港股。因此,从中期来看,现在的调整并不改变大的趋势。
持有相同观点的毛胜对记者称,对此次印花税调整不必过度解读,影响更多是在短期情绪层面,而经济形势、上市公司业绩增速、估值水平包括通胀压力,才是影响资本市场走势的核心逻辑,“从中期而言,港股估值洼地及标的稀缺性的逻辑仍在,南下资金布局趋势也会存续,细分品种方面,美债收益率上升、美科技公司的下跌及通胀压力会导致港股互联网公司承压,印花税上调是获利盘趁势回吐的助推剂,情绪性下跌也为顺周期、大宗商品等品类的布局带来良机。”

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













