 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
2020年12月31日,A股迎来2020年收官之战。三大指数最终集体大幅收涨,沪指创2018年2月以来新高,券商与军工板块大涨。沪指全年累计上涨近14%,创业板指上涨近65%。
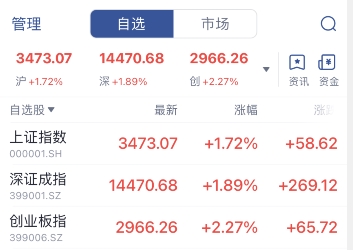
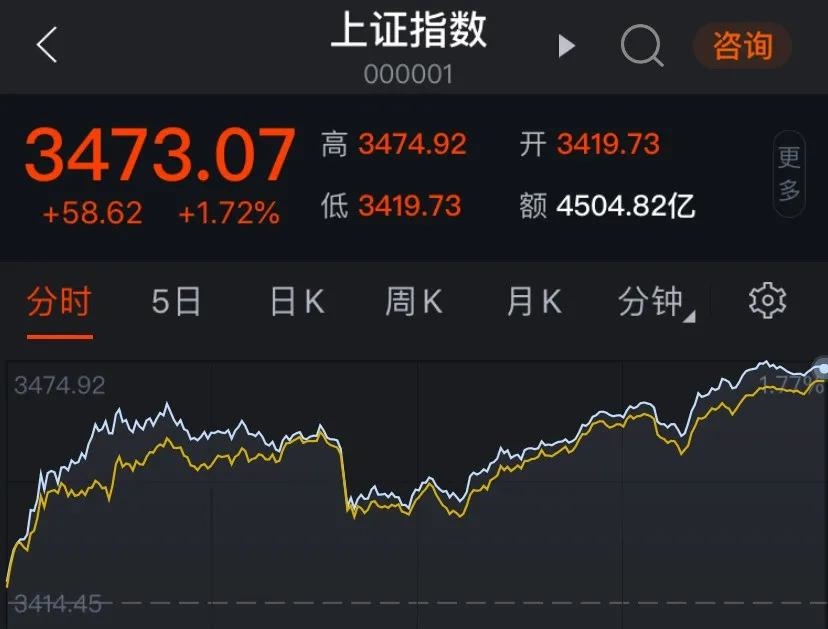
截至收盘,沪指涨1.72%,报3473.07点,深成指涨1.89%,报14470.68点,创业板指涨2.27%,报2966.26点。两市成交额9617.5亿元;北上资金实际净流入30.78亿元。
1
A股大涨收官
大金融酿酒等爆发
盘面上,早盘三大股指集体高开,盘初半块小时市场快速上攻,沪指涨超1%逼近前高,创业板指则一度涨超2%,与深成指双双创下2015年7月以来新高,午前市场出现一波明显回落。
午后A股重拾升势,尽管盘中出现一波高位股的炸板潮,但市场小幅调整后再度上攻,沪指突破前高创2018年2月6日以来新高。
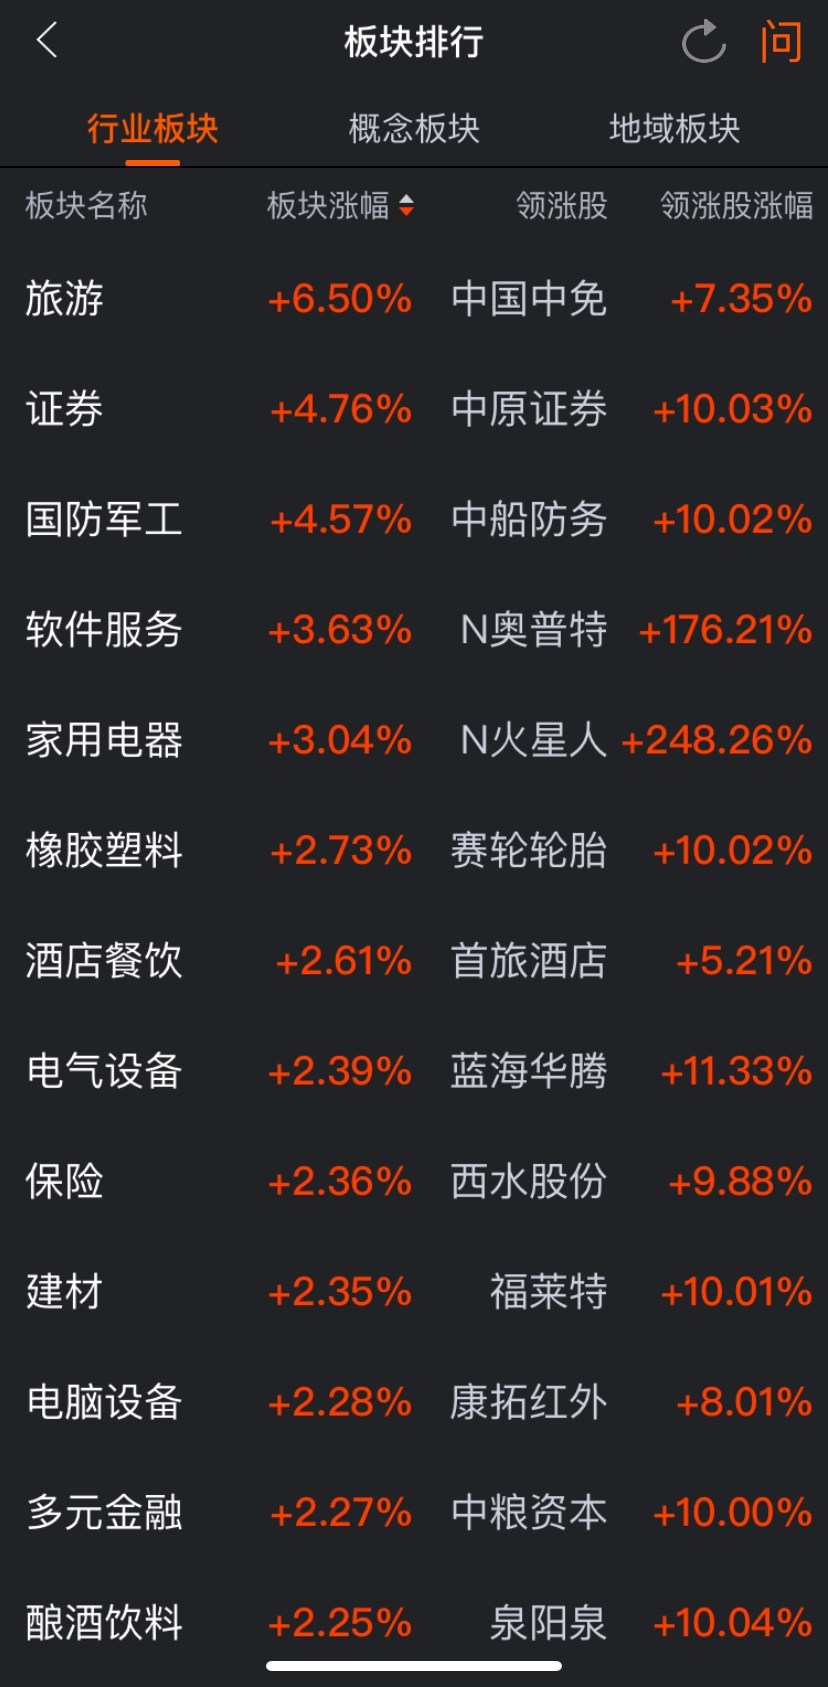
从板块涨幅来看,大金融板块强势爆发,中原证券、方正证券、中银证券、湘财股份、国盛金控、招商证券、方正证券、山西证券、郑州银行、中粮资本集体涨停。
酿酒行业也持续狂飙,水井坊、大豪科技、泉阳泉、青海春天、巨力索具涨停,贵州茅台股价逼近2000元关口再创历史新高。
同时,电影、旅游、航空等受节日气氛影响较大的板块也在午后拉升,金逸影视、横店影视涨停,上海电影、云南旅游、西安饮食、西域旅游、吉祥航空等个股跟涨。
最后,锂电池、光伏、充电桩等板块集体活跃,总之盘面上是全面开花。
当然,最影响市场情绪的莫过于新冠疫苗的消息。
12月32日中午,国家卫建委副主任曾益新发文表示:新冠疫苗的基本属性属于公共产品,价格可能会根据使用规模的大小有所变化,但是一个大的前提是,肯定是为全民免费提供。
另外,央行公开市场12月31日将进行900亿元人民币7天期逆回购操作,因有100亿元逆回购到期,实现净投放800亿元。12月30日,人社部发布《人力资源社会保障部关于调整年金基金投资范围的通知》,调整年金基金投资权益类资产比例的政策上限提高10个百分点至40%。按现有年金市场规模测算,本次权益比例上限的提高,理论上将为资本市场带来3000亿的增量资金。
在诸多利好共同作用下,市场认为,A股大涨收官,呈现出跨年度行情的态势。
2
机构研判2021年
慢牛行情仍可能延续
对于2021年A股走势,机构纷纷发表看法。
最为乐观的是西部证券。该券商在展望2021年A股行情时,喊出了“6200点”的预期。西部证券预计2021年国内经济复苏或将换挡至“主动扩张”,并驱动A股朝着“2007年牛市”的方向发展。期间,无论投资或是消费端均有望突破
西部证券认为,疫情前瓶颈,创造出对国内经济的增量贡献。基于完整的国内经济扩张周期及通畅的宏-微观传导逻辑,给予上证指数2021年保守、中性、乐观目标分别为:4700点、5800点、6200点。
海通证券对2021年的A股市场也表示坚定看好。海通证券认为,在产业结构升级和融资结构转变大背景下,中国股权投融资时代已经展开,借鉴80年代前后美股经验,A股未来有望迎来长牛。另外,本轮牛市渐入高潮。我国正类似当年的美国,也处在产业结构转型期,未来A股也有望迎来长期股权时代。而且2021年微观流动性依旧充裕,全年资金净流入将为2万亿元以上。
东北证券认为,慢牛行情仍可能延续,而相对确定的宏观经济和企业盈利修复将成为2021年支撑市场的主要力量。预计A股将在2021年进入牛市第二阶段初期,3800点后再上看涨1000点。
粤开证券也乐观预计,沪指能够冲上4300点。逻辑是在全球经济复苏及国内“十四五”规划开局之年的政策红利驱动下,叠加疫情控制后低基数高增长的行业业绩增速,三重看多因素下,A股涨势有望延续。
兴业证券提出“四因素助推A股长牛”,一是制度因素,资本市场基础制度体系不断完善,全面注册制即将实施,退市制度有望出台;二是监管因素,资本市场进入严监管时代;三是公司因素,优质龙头核心资产已经胜出,且越来越多好企业登陆资本市场;四是投资者机构化,投资者结构逐渐优化、去散户化。
中银证券判断2021年A股将受益虚拟经济繁荣,短周期盈利驱动和海外资本流入有望带领A股进入技术性牛市。风格方面,“循环牛”带来人民币资产重估效应,低估值金融周期崛起,龙头溢价明显。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













