 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资网讯(记者 黄彦韬)12月10日午间,天齐锂业(002466)公布9日接待投资者调研交流记录。记录显示,12月9日,天齐锂业董事长及蒋卫平、董秘李波、财务总监邹军及投资总监宋愚通过电话会议方式接待投资者调研,就拟引澳上市公司IGO作战投的相关细节回应投资者关切。
引战方案兼具四大优势
负债率将大幅降至63%
天齐锂业董事、财务总监邹军就天齐锂业8日晚间披露的引战方案进行了进一步解读,其表示,本次交易将公司全资子公司TLEA(原天齐英国)作为引战平台,第一步进行了内部重组,TLEA原来只有文菲尔德 51%的权益,重组完成后,TLEA将拥有文菲尔德51%的权益和天齐奎纳纳氢氧化锂工厂100%的权益。
在完成内部重组TLEA的基础上,引入澳矿业公司IGO作为战略投资者,它将以14亿美元现金增资TLEA,形成天齐持有TLEA51%权益,投资者持有TLEA49%少数股东权益的结构。14亿美元现金将有12亿美元偿还银团缤购贷款,剩余部分留在TLEA用于奎纳纳阴阳华丽工厂的资本性开支和接下来的运营调试支出。
天齐锂业方面就引战方案作出四点优势解读。其一,天齐仍保持核心资产控制权:股权层面天齐仍持有TELA51%股权,占董事会多数地位,从而间接控制泰利森;业务经营层面,天齐也继续保持锂精矿优先购买权、国内外锂产品经销权;其二,与IGO形成未来清洁能源资产组合,共同打造全球锂电业务新平台,对公司全有业务发展战略意义重大;其三,14亿美元交易价格中可用于偿还并购贷款A+C部分的资金约12亿美元,届时公司资产负债率从81%左右下降至约63%;A+C剩余部分贷款有望在未来通过进一步股权融资的方式解决;其四,借助IGO在当地丰富的运营经验,将进一步提升公司在澳洲资产的运营效率及质量,为后续持续稳定经营打下坚实基础。
一次性付款尤为重要
IGO在澳披露融资规划
“公司自2018年12月收购SQM23.77%股权后,公司的财务杠杆居高不下,为了降杠杆,天齐锂业一刻不停,将降杠杆作为主要任务。”天齐锂业董事长蒋卫平表示,2019年因为国内锂行业环境变化影响,H股发行未能实施,配股发行募集资金不及预期。2020年经过多轮磋商、谈判,最终公司董事会选择了IGO,我们认为在境外子公司层面引入IGO对公司降负债和提高境外运营管理效率而言都是成功的。
就选择IGO的理由,其进一步指出:“首先,IGO的出价,给了我们一个在市场上公允的估值;其次,IGO是一次性付款,目前对我们来说减负债、降杠杆是首要任务,因此现金交易显得尤为重要;再者,IGO业务跟我们具有协同效应;最后,IGO具有矿山管理经验,又属于西澳大利亚本土企业,将有利于未来奎纳纳氢氧化锂工厂的运营管理。
有投资者关心,IGO账面资金似乎不足以覆盖14亿美元注资款项需要外部融资,对此,《金融投资报》记者注意到,当地时间12月9日,IGO于澳大利亚证券交易所ASX同步发布了并购方案及融资计划,其中主要包含三方面内容。

其一是11亿澳元的新债务融资、7.66亿澳元的股权融资及8500万至1.49亿澳元的现有现金储备,该部分视零售优惠而定(Dependent on take-up of the Retail Entitlement Offer)。
与此同时,就融资细节进行了详细规划。
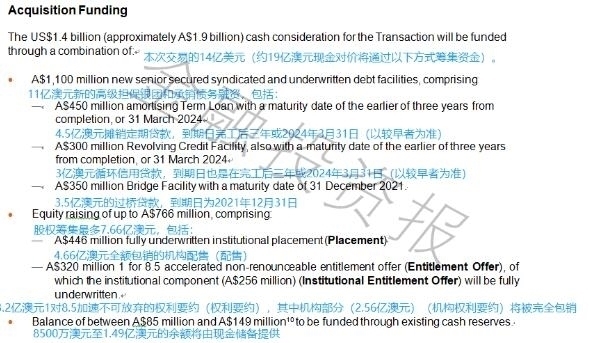
天齐锂业在接待投资者调研时表示,从IGO反馈的信息,投资者反应积极、踊跃申购,股权融资成功的可能性比较高。IGO公告也显示,日本著名的三菱日联金融集团(MUFG)于几天前成为IGO重要股东,投票权至5.37%。
奎纳纳一期最晚或2022年底达产
未来将继续论证并积极推进降负工作
就产能扩张及产能匹配等方面问题,天齐锂业在投资者交流中回应称,希望奎纳纳一期项目最晚在2022年第四季度达产,二期项目的建设在2023年完成,二期项目建设资金来源预计为一期项目产生的自由流动资金、泰利森分红以及双方合资公司的特殊目的项目融资等。
当前,TLK正在建设的奎纳纳氢氧化锂项目处于暂缓建设状态,天齐锂业表示,总部最近一直在与TLK技术团队紧密沟通,虽然由于疫情原因公司国内人员无法去到澳洲,但今年情况好于预期。IGO的引入能帮助奎纳纳项目在精细化运营等方面有进一步提升,弥补公司海外运营管理经验的不足。
锂精矿优先购买权方面,天齐锂业表示,锂精矿定价主要基于西澳化学剂锂精矿出口市场价格的加权平均,再给到两位股东一定折扣。本次交易不会影响转移定价机制。合资平台是除中国区外的锂业务排他平台,IGO目前没有锂业务,如果其后续想要开展锂业务,也必须在合资平台下进行,因此IGO对于锂精矿的需求将全部来自合资公司旗下TLK的锂矿需求。此外,只有天齐有权利拿到TLEA满足TLK需求后的剩余矿院:定价采用成本加权定价方式,成本加权的比例将按照符合税法要求的比例决定,IGO不享有锂精矿优先购买权。
“本次交易完成后,公司将继续论证并积极推进有助于降低公司债务杠杆的各类股权融资工具,以期从根本上优化公司的资产负债结构,提高盈利能力和现金流水平,使公司资产负债率和财务杠杆回归至合理水平。”天齐锂业表示,公司的融资计划会综合考虑公司实际情况和市场情况等多种因素,在不损害全体股东利益的前提下考虑在上市公司层面或子公司层面有序推进。
二级市场反响强烈
单日成交额创上市以来新高
《金融投资报》记者注意到,从二级市场看,天齐锂业自2018年12月收购SQM后囿于资产负债率高企拖累经营业绩影响,股价持续盘整。Wind数据统计显示,申万有色金属行业按流通市值加权平均计算,2018年12月截至记者发稿,整体涨幅为45.11%,申万稀有金属行业整体涨幅为46.59%,申万锂行业平均涨幅为103.74%,而天齐锂业涨幅仅17.89%。接受记者采访的锂电行业券商分析师表示,天齐锂业资产质地优厚,市场占有率和成本端优势明显,此次引战和银团展期叠加极大程度缓释了其债务压力,也是风险释放的过程,在锂价格回暖,顺周期发力的背景下,估值优势尽显。
记者梳理发现,12月9日,天齐锂业盘中涨停,后虽随大盘回调开板,仍创下两项记录。其一是68.9亿元的成交额创2010年上市以来单日最高成交额,其二是以16.64亿元的融资净买入额获当日融资净买入首位。
兴业证券12月9日发布天齐锂业最新研报称,公司融资方案“一举三得”:解决债务压力,保留核心资源控制权,推进海外氢氧化锂项目布局。
中信建投12月9日发布的《有色金属2021年投资策略报告》中称,从需求来看,高镍的使用将带来氢氧化锂需求的大幅增长,“根据我们测算,2025 年全球氢氧化锂需求或将达到47 万吨,首次出现短缺格局,预计短缺6 万吨。高端氢氧化锂市场来看,预计2023 年首次出现供给缺口,短缺2 万吨,建议重点关注赣锋锂业、盛新锂能、雅化集团和天齐锂业等。”

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













