 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
(金融投资网记者 张璐璇)11月12日午间,一篇微信自媒体公众号发布的文章将“A+H”两地上市的君实生物(01877·HK,688180·SH)推上了风口浪尖。受此影响,君实生物A股、H股股票昨日尾盘双双跳水,跌幅均超4%。
11月12日晚间,君实生物收到上交所问询函,要求公司就主要产品特瑞普利单克隆抗体注射液临床试验进展情况、产品安全性和有效性、公司研发人员的具体构成、核心技术人员的科研背景等问题进行详细补充披露。
11月13日早间,君实生物发布了H股公告,同时,公司微信公号还发布了一篇《君实生物关于近期某自媒体公众号严重失实报道的声明》,对自媒体中提到的问题作了回应。
12日上交所的问询函具体来看,主要聚焦在公司以下三个问题:
一是公司产品特瑞普利单克隆抗体注射液的研发进展、产品的安全性和有效性。公众号文章称,君实生物产品特瑞普利单克隆抗体注射液(拓益)“在技术评审的文件中,既没有完成肝损害患者试验、也没有完成肾损害患者试验,其所有不良反应发生率为97.7%。有15.6%的患者因为不良反应而永久停药”。上交所要求君实生物结合临床试验数据,说明“所有不良发生率”的具体含义,核实前述报道是否属实,并补充披露特瑞普利单克隆抗体注射液临床试验的进展情况。
虽然目前君实生物尚未对上交所的问询函做出正式回复,但公司在11月13日早间发布的H股公告中,披露了特瑞普利单抗注射液的安全数据,并表示“该媒体文章关于公司及有关人士的报道内容全面失实,与客观事实严重不符、相悖”。
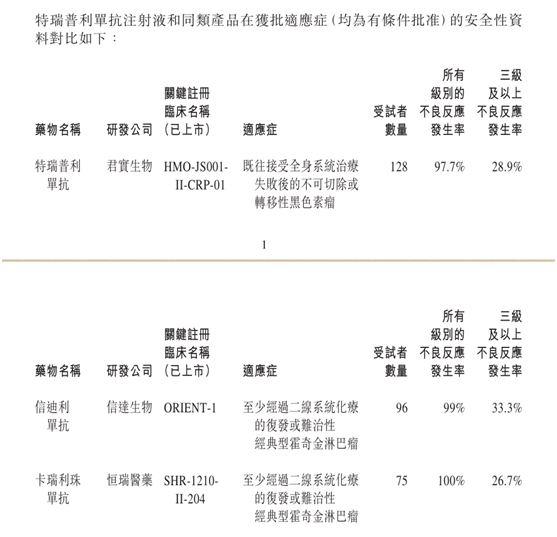
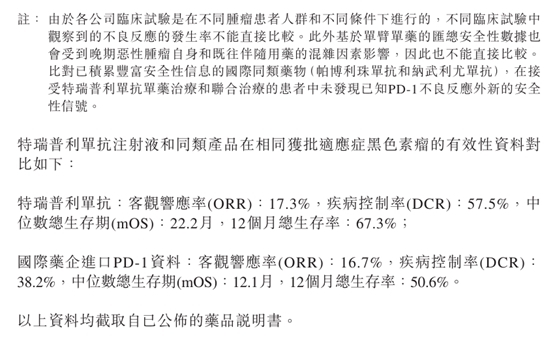
记者注意到,此前,在君实生物申请科创板上市的公开材料中,也对特瑞普利单抗注射液的临床试验情况进行过披露。

二是关于公司产品新冠中和抗体JS016境外临床试验的进展情况。根据公司2020年5月6日披露的公告,公司将其产品JS016在大中华地区外开展研发活动、生产和销售的独占许可授予礼来制药,礼来制药将向公司支付现金、销售分成;礼来制药可能会按照双方同意的条款和条件,以7500万美元认购公司新发行的H股股份。而公众号文章称,礼来制药已宣布停止了JS016相关的临床研究。上交所要求公司说明与礼来制药在JS016授权交易中有关股份认购条款的具体考虑,相关交易安排是否符合一般商业逻辑;披露JS016境外临床试验的进展情况。
对此,君实生物在H股公告中说明如下:根据www.clinicaltrials.gov公示信息,美国礼来制药停止的ACTIV-3临床试验是一项在COVID-19患者中开展的评估LY-CoV555联合标准治疗(瑞德西韦)对比安慰剂联合标准治疗(瑞德西韦)的III期临床试验,该研究不涉及公司产品JS016,只涉及礼来制药的另一个中和抗体LY-CoV555。截至目前,JS016已顺利完成中国、美国2项健康受试者I期研究。在国内,由君实生物发起的一项在新冠病毒感染者中评价JS016初步临床疗效和安全性的国际多中心Ib/II临床研究仍按原计划进行。JS016同时正在美国开展1项由礼来制药发起的联合LY-CoV555的II期研究(BLAZE-1,NCT04427501)。
三是关于公司的研发实力。公众号文章称“君实的研发团队是一个大专生多过博士,一大半都是本科毕业的团队,而领导这支团队和这家公司的,是一对没有任何生物学科背景的父子”。上交所要求公司补充披露研发人员的具体构成,核心技术人员的科研背景,以及近期核心技术人员的变化情况。
根据君实生物在申请科创板上市的招股书中披露的数据,截至2019年12月31日,公司在册员工总数为1421人,其中技术研发人员415人,占全体在册员工的比例为 29.20%。公司2020年半年报中则披露,公司研发人员数量为526人,占公司总人数的28.05%,其中博士学历17人、硕士学历184人、本科学历288人、大专学历37人。
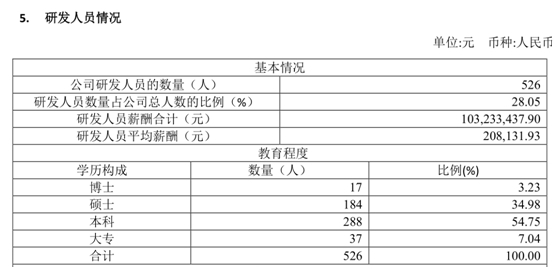
此外,记者查阅公开资料发现,今年10月13日,君实生物核心技术人员武海因个人原因申请辞去公司副总经理职务,但辞职后仍担任公司董事。根据公司当时发布的公告,武海在公司任职期间主要参与了公司JS001、JS002、JS004等多项抗体药物项目早期的研发工作,主导参与上述在研项目及核心技术的研发人员还包括冯辉、张卓兵、姚盛三位核心技术人员,因此,武海的离职不会影响公司上述在研项目及核心技术的推进与实施。同时,武海工作期间作为发明人申请的相关专利所有权均归属于公司或其子公司,不存在涉及职务发明的纠纷或潜在纠纷,武海的离职不影响公司专利权的完整性。
公司公开信息显示,君实生物成立于2012年12月,是一家创新驱动型生物制药公司,致力于创新药物的发现和开发,以及在全球范围内的临床研发及商业化。公司核心产品之一JS001(特瑞普利单抗注射液)是国内首个获得国家药监局批准上市的国产抗PD-1单克隆抗体,用于治疗既往标准治疗失败后的局部进展或转移性黑色素瘤。2018年12月24日,公司在香港上市,今年7月15日,公司登陆上交所科创板。
不过作为一家采用科创板第五套标准上市的生物制药公司,君实生物目前尚未实现盈利,且亏损呈现扩大趋势。根据招股书,2017年-2019年,公司净利润分别亏损3.18亿元、7.23亿元 、7.48亿元。三季报显示,今年前三季度,公司净利润亏损11.16亿元,研发投入则达到12.1亿元,同比增长97.19%。
公司曾在招股书中表示,随着JS001的适应症扩展以及部分临床项目进度推进、海外临床的开展,公司连续数年发生较大的研发费用支出;公司首个产品于2019年2月起刚开始实现销售 ,公司未来仍需持续较大规模的研发投入用于在研项目完成临床前研究、临床试验及新药上市前准备等产品管线研发业务,且公司新药上市申请、新药市场推广等方面亦将带来高额费用,均可能导致公司亏损进一步扩大,从而对公司日常经营、财务状况等方面造成不利影响。
从二级市场股价表现看,君实生物自今年7月15日科创板上市首日创下最高220.4元后,股价一路下跌至目前72元附近,跌幅达67%。
11月13日早盘,君实生物A股、H股均大幅低开。H股低开近5%后,震荡最高上涨6.34%,随后快速下跌,截至中午收盘涨幅仅0.8%左右;A股早盘低开9%后,跌幅收窄,截至中午收盘仍跌4.34%。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













