 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资报记者 苏启桃
近年来,受益于国家及地方不断推出的环保政策,非电行业烟气治理市场得到迅速发展,相关公司也迎来“春天”,9月10日即将上会的同兴环保科技股份有限公司(以下简称“同兴环保”)即是其中的一家。
但金融投资报记者发现,同兴环保近几年的发展可谓“一枝独秀”,靠着前五大客户,业绩增速大大超过同行。与此同时,公司经营活动产生的现金流量净额持续低于净利润且连续两年为负,二者差异甚大的背后业绩增速存疑。
业绩增长持续性存疑
公开资料显示,同兴环保是非电行业烟气治理综合服务商,主要为钢铁、焦化、建材等非电行业工业企业提供超低排放整体解决方案,包括除尘、脱硫、脱硝项目总承包及低温SCR脱硝催化剂。
受益于行业的发展,同兴环保业绩十分漂亮。2016-2018年、2019年1-6月公司分别实现营业收入1.28亿元、3.70亿元、7.08亿元和2.86亿元,2017年、2018年营业收入的增长率分别高达188.35%和91.50%。同时,2016-2018年、2019年1-6月公司分别实现净利润1284.21万元、7304.04万元、13874.57万元和8578.75万元,2017年、2018年净利润增速也高达468.76%、89.96%。
但金融投资报记者查询同行业上市公司最近几年的业绩情况却发现,同行增长并不明显。比如,2016-2019年中电环保(300172)营收分别为6.48亿元、6.80亿元、7.98亿元、9.07亿元,2017年、2018年、2019年同比增速分别为4.97%、17.33%、13.59%;净利润分别1.17亿元、1.24亿元、1.26亿元、1.45亿元,2017年、2018年、2019年同比增速分别为5.30%、2.05%、15.16%,远不及同兴环保动辄翻倍甚至几倍的增速。
无独有偶,2016-2019年龙净环保(600388)营收分别为80.24亿元、81.13亿元、94.02亿元、109.35亿元,2017年、2018年、2019年同比增速为1.11%、15.90%、16.30%;净利润为6.71亿元、7.28亿元、8.05亿元、8.61亿元,2017年、2018年、2019年同比增速也仅为8.40%、10.66%和6.88%,也远不及同兴环保翻倍甚至几倍的增速。同样的,菲达环保(600526)和德创环保(603177)的增速也远远不及同兴环保。
客户集中度远高于同行
事实上,同兴环保业绩快速增长,其实全靠公司主要客户的支持。
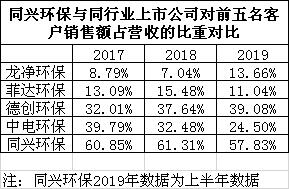
招股书显示,公司对前五大客户高度依赖,2016-2018年、2019年1-6月公司对前五大客户的销售收入分别为1.08亿元、2.25亿元、4.34亿元、1.65亿元,占各期营业收入的比重高达84.64%、60.85%、61.31%、57.83%。
而记者根据公司同行的各期年报梳理,同行上市公司的客户集中度远低于同兴环保。具体而言,2017-2019年,龙净环保对前五名客户销售额占公司营收的比重分别为8.79%、7.04%和13.66%;菲达环保对前五名客户销售额占公司营收的比重分别为13.09%、15.48%、11.04%;德创环保对前五名客户销售额占公司营收的比重分别为32.01%、37.64%、39.08%;中电环保对前五名客户销售额占公司营收的比重分别为39.79%、32.48%、24.50%。
另外,值得注意的是,就在公司业绩快速增长的同时,其经营活动现金流量净额却未同步。2016-2018年、2019年1-6月公司经营活动产生的现金流量净额分别为-1159.46万元、-3917.51万元、5014.37万元和2004.60万元,不仅持续低于净利润,2016年、2017年还一度为负。
拟募资买楼让员工人均办公面积达35平米
虽然业绩增长快,但同兴环保还是“缺钱”,此次IPO公司开口就拟募资8.18亿元,相当于2018年全年盈利的近6倍。其中,你募投的项目合肥运营中心及信息化建设项目还拟购置约7000平方米独立办公楼用作合肥运营中心办公,并合理配置软、硬件设施,构建符合公司业务发展需求的信息化平台。
招股书称,公司于2015在合肥成立运营中心,并将除生产外的职能部门逐步转移至合肥运营中心。近年随着公司规模的快速增长,合肥运营中心员工数量也快速增长,目前各类在职人员已超200人,办公场地面积合计1194.33平方米(其中500.80平方米为租赁使用,自有办公场地面积仅为693.53平方米),人均办公面积只有约6平方米,已经较为拥挤。于是公司拟购买合肥金融港B10栋的办公楼,花费资金逾8000万元。
值得注意的是,2019年6月末公司员工人数为581人,相较于2018年末的495人增加了86人。但生产及辅助人员从311人增加至396人,半年时间增加了85人,也即公司生产职能外的员工增长实际上很慢,半年也就增加了1人。
照此员工增长速度,募资购楼后公司合肥运营中心一段时间内的人均办公面积将达到35平方米,即便运营中心的员工再翻1倍,人均办公面积也有17.5平方米。
购楼后员工办公面积从人均6平米一跃变为人均35平米是否合理?有必要一次性购7000平米的办公楼吗?公司客户集中度为何远远高于同行?在同行业绩均只是小幅增长的背景下,为何贵公司能实现翻倍甚至几倍的增长?是否符合商业逻辑性?上述的问题,金融投资报记者整理并发至公司,但截至记者发稿仍未获回复,本报将持续关注。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













