 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资网记者 林珂
受传闻利空影响,中芯国际A+H股上双遭到重挫,市值蒸发超过300亿元。龙头率先倒下,其他芯片上市公司也纷纷受到拖累。截至收盘,中微公司跌幅达到11%,兆易创新、敏芯股份、圣邦股份、北方华创等概念股也出现超过9%的跌幅。H股中的华虹半导跌幅则高达14.41%。有分析指出,事件传闻利空对中芯国际短期有负面压制,但考虑到芯片国产替代的加速,作为绝对龙头的中芯国际仍是值得投资的标的之一。
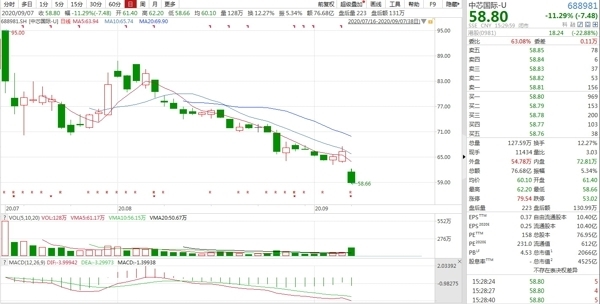
传闻利空致360亿市值蒸发
日前,有传闻称中芯国际将被美国列入黑名单。消息一出,中芯国际迅速反应并发布声明。中芯国际董事会声明,报导不实,愿意沟通消除误解。
虽然中芯国际发布公告称,中芯国际表示本公司严格遵守相关国家和地区的法律法规,并在此基础上一直合法依规经营。自成立以来作为全球半导体供应链上的重要成员,客户遍及美国、欧洲及其他亚洲地区等,其产品及服务皆用于民用和商用,从没有任何涉及军事应用的经营行为。
中芯国际强调,任何关于“中芯国际涉军”的报导均为不实新闻,我们对此感到震惊和不解。中芯国际愿以诚恳、开放、透明的态度,与美国各相关政府部门沟通交流,以化解可能的歧见和误解。
二级市场上,虽然中芯国际第一时间回应传闻,但资本市场反应并不明显。就A股来看,周一中芯国际大幅低开后出现短暂反弹,但随着抛压的加重,该股继续震荡回落,重心逐步下移。截至收盘,中芯国际A股大跌11.29%,H股大跌22.88%,市值蒸发超过360亿元人民币。
公开数据显示,中芯国际是国内晶圆龙头代工企业,于2004年在香港上市。今年7月16日,中芯国际登陆科创板,成为科创板首家回归A股的境外已上市红筹企业。而作为行业绝对龙头,在中美摩擦背景下遭到美国打压并不出市场意料。接受《金融投资报》记者采访的业内人士表示:“先有中兴、华为事件,美国在5G产业上对国内企业进行疯狂打压。中芯国际作为芯片领域的龙头,在政策和市场推动下发展明显加速,美国出手打压并不意外。在二级市场上,市场反应也属正常。虽然中芯国际发布声明,但如果美国执意将中芯国际列入实体清单,将对公司经营产生一定影响。而这个影响有多大,目前无法量化。考虑到负面影响的不确定性,部分资金选择抛售不难理解。”
大跌或引发超跌反弹出现
顶着“国产之光”登陆科创板的中芯国际,在上市后表现却差强人意。上市首日高开低走后股价出现明显波动,8月上旬短暂反弹后便开始一路震荡回落。周一利空打压股价大幅下挫,上市后的新低再被刷新。中芯国际是否还有投资价值?对此,有行业人士表示,就短期而言,中芯国际遭遇消息利空后市场反应过激,我们认为该股可能在惯性回落后将出现报复性反弹。中长期来看,还是需要关注公司基本面的变化。就目前来看,公司中报靓丽,成长性凸显,股价大幅下挫反而是配置的良好时机。
可以看到,中芯国际是中国大陆第一家实现14nm量产的集成电路晶圆代工企业。今年上半年,中芯国际实现营收131.61亿元,同比增长29.38%;归母净利润创历史新高,达到13.86亿元,同比增长高达329.83%。开源证券表示,中芯国际持续加强研发和资金投入,技术领先。目前14nm已经量产,N+1代芯片进入客户导入阶段,可望于2021年进入量产;此外,半导体行业景气回暖,国产替代趋势明显,国内政策大力支持集成电路发展,公司未来成长可期。
在国产替代浪潮中,大陆晶圆代工龙头无疑是率先受益者之一。国海证券指出,公司是中国半导体产业链实现自主可控的关键所在,战略意义重大。公司制程工艺节点完善,在技术研发、客户资源等方面具备较强的竞争优势,将充分受益于晶圆代工行业成长和国产替代加速的大趋势。在先进制程节点,公司加码研发N+1、N+2工艺,14nm以下晶圆代工企业数量屈指可数,竞争格局更为良性,加之5G时代对高性能运算需求不断提升,公司先进制程业务将快速成长。华为事件后,晶圆代工国产替代将是大势所趋,中芯国际作为半导体国产替代先锋,有望持续提升市场份额,引领国产化大浪潮。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













