 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资报记者 梅婧
卖纸尿裤的可靠护理准备登陆创业板,目前已进入问询状态。
尽管可靠护理近两年业绩较为靓丽,但《金融投资报》记者深入了解发现,可靠护理最重要的两大客户与其皆存在关系,对业绩有着严重依赖,且后续可能存在的关联交易风险亦不可忽视。
此外,主要募投项目亦存在不合理之处。
1
对大客户依赖度较高
招股书显示,可靠护理是专注于一次性卫生用品的设计、研发、生产和销售的公司,主要产品包括婴儿护理用品、成人失禁用品和宠物卫生用品。
财务数据显示,2017年-2019年,可靠护理营业收入分别为7.87亿元、9.06亿元、11.74亿元,净利润分别为0.48亿元、0.61亿元、0.93亿元。
业绩看起来还算不错,但可靠护理对前五大客户的依赖度较高。
招股书显示,2017-2019年,可靠护理来自前五大客户销售收入分别为57078.43万元、63223.66万元和80473.74万元,同期销售收入占比分别高达72.52%、69.76%和68.56%。
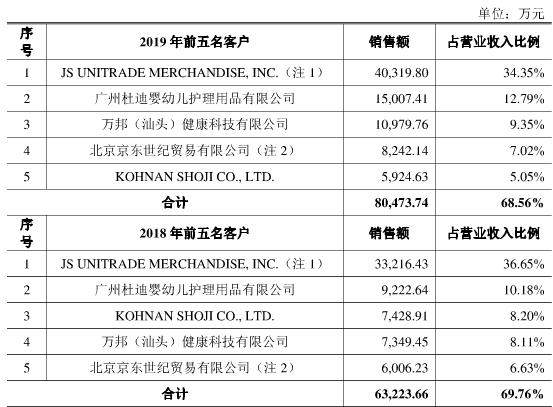
(图据招股书)
注意,连续三年占据可靠护理第一大客户的JS UNITRADE 与其关系匪浅。
招股书显示,2016年,与JS UNITRADE受同一实际控制人控制的PACKWOOD受让了可靠护理股份,但不参与公司日常经营决策。
截至发行前,虽然PACKWOOD持有可靠护理股份仅为3.68%,但仍是可靠护理发行前的第二大股东。
最近两年才成为可靠护理第二大客户的广州杜迪,其与可靠护理持股80%的子公司可艾公司的少数股东健合香港(持股可艾公司20%)同受H&H国际控股控制。
虽然招股书称,这两家公司与其销售不构成关联交易。就凭股权关系,在实际运作过程中,显然不仅仅是“作为特殊交易事项”就能简单一笔带过的。
而来自这两大客户的营收占比基本过半。2018年,合计营收占比46.83%,2019年更是提升到47.14%。
也就是说,和可靠股份有间接关系的两大客户贡献了其近一半的营业收入,其业绩增长明显受到制约。
另外要注意的是,在前五大客户中,除了京东是与自主品牌合作,其他四大客户皆是ODM代工合作。
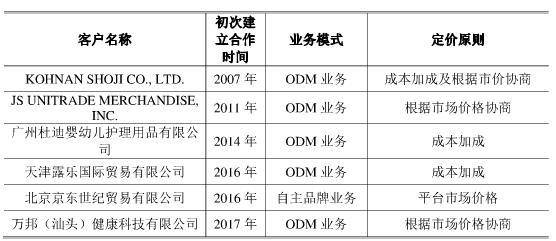
(图据招股书)
众所周知,ODM是迎合大客户需求的制造代工模式,受制于头部客户,目前纸尿裤代工厂整体生存空间亦在不断被压缩。
而可靠股份2019年ODM销售金额占比高达72.71%,自主品牌仅为27.13%。
从这点看,可靠股份业绩严重依赖代工模式,而代工模式亦存在大客户集中的问题。
可以说,一旦未来公司不能维持与主要客户的合作关系、或是主要客户的经营状况恶化、亦是公司在新客户的开拓上未能取得成效,可靠护理的经营持续性、业绩增长性将会受到明显影响。
事实上,A股中,上市前收入主要依靠大客户,上市后失去大客户支持并导致业绩大变脸的事件并不少见。
同时,如果大客户与公司存在一定的关系亦会加大上市后关联交易操纵业绩的风险。
2
募投产能合理性存争议
招股书显示,可靠护理此次拟募资7.88亿元,用于智能工厂建设项目、技术研发中心升级建设项目、品牌推广项目、补充流动资金等。其中,智能工厂建设拟投入募资5.70亿元,是募投资金的主要使用方向。
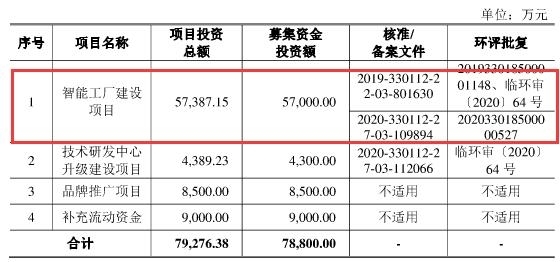
(图据招股书)
招股书显示,智能工厂主要用于新建婴儿纸尿裤、婴儿拉拉裤、成人纸尿裤、成人拉拉裤、成人经期裤五类产品共计10条生产线,设计年产能为11.66亿片。
其中,婴儿纸尿裤、拉拉裤设计产能合计8.13亿片,也就是说,婴幼儿市场为募投扩建产能最主要的方向。
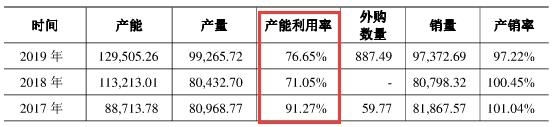
一般公司大力扩建产能主要是因为需求旺盛,但招股书显示,近两年来,可靠护理在婴儿纸尿裤、拉拉裤的产能利用率却在持续下滑。
(图据招股书)
数据显示,2017-2019年,可靠护理婴儿纸尿裤、拉拉裤产能利用率从2017年的91.27%,到2018年猛降至71.05%,2019年稍微有所回升,为76.65%,仍大大低于2017年。
与之形成鲜明对比的是,可靠护理同行豪悦股份的婴儿纸尿裤2017-2019年产能利用率均超100%,且还在逐年提升。
另外,按照招股书所说,智能工厂建成后,可靠护理的婴儿纸尿裤、拉拉裤的产能将从2019年的12.95亿片增长到21.08亿片,算下来增幅达62.78%。
但问题在于,新增产能能否被市场消化?
据国家统计局数据,2019年我国新生儿数量为1,465万人,出生率10.48‰,与2018年相比,分别减少58万人和下降0.46‰,中国新生儿数量已连续3年下滑。在分析人士看来,如果未来我国新生儿出生人数和出生率进一步下降,婴儿护理用品市场将逐步转入存量竞争阶段。
再加之婴儿纸尿裤本身属于成熟市场,进入门槛低。粗略计算,目前纸尿裤市场的品牌早已超过2200多,新品牌每年还在不断地增加,可谓是竞争十分激烈。
如可靠护理境内ODM业务合作的品牌客户不能进一步开拓其市场份额,或者公司无法与新的品牌客户建立合作关系,则很难对新增产能进行消化。
公司业绩是否具有持续性?募投重点项目是否合理?与公司存在间接关系的前两大客户在公司上市后是否会加大关联交易业绩操纵风险?我们拭目以待!

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













