 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资网记者 苏启桃
上市一年余,新乳业(002946)的并购步伐从未停歇。今年5月6日,公司公告拟17.11亿元收购寰美乳业100%股权,又引来市场强烈关注。
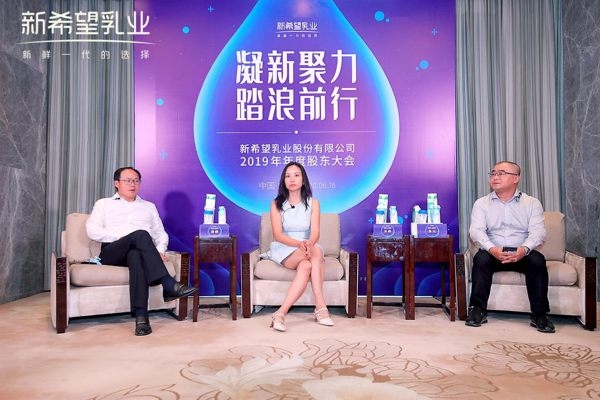
6月16日,新乳业2019年度股东大会在成都召开,吸引诸多股东、机构和媒体关注。会上,并购相关问题成为各方焦点,公司董事长席刚、董事刘畅、总裁朱川一一进行回应。
并购夏进乳业实现互补
新乳业的外延扩张一直伴随其成长。
2000-2003年,公司先后并购杭州双峰、河北天香等地方性乳企。2015年后,新乳业开启第二轮全国布局,先后并购苏州双喜、湖南南山、西昌三牧乳业品牌。
2019年1月,新乳业正式登陆深交所,外延步伐更加急切。2019年7月,公司宣布通过股权投资方式进行战略投资,以自有资金人民币7.09亿元认购及购买现代牧业(1117.HK)5.95亿股股份,获得后者9.28%的股权。同年8月12日,公司又公告与叶松景签署了《投资合作协议》,公司或公司指定的主体将受让取得上“澳洲福牛”相关资产55%的股权,作价不超过3.5亿元。如今再度宣布并购宁夏夏进乳业母公司寰美乳业,这已是新乳业上市后的第三起并购。
对于新乳业并购寰美乳业的逻辑问题,席刚在接受媒体采访时表示,过去新乳业在西南市场的份额较高,在西北的份额挺小,而夏进乳业在为当地龙头,常温市场市场份额超过50%,超过伊利、蒙牛的份额。新乳业并购夏进乳业之后,形成“西南+西北”,未来在整个西部乳业形成一定的势能。
“为什么这样合作,双方也有很强的互补性。”席刚进一步阐释,在常温乳业管理上,新乳业不如夏进乳业。与此同时,西北的低温产品市场也在快速成长,但数据显示夏进在低温市场上市场份额较低,实际上并不是当地没有市场没有增长潜力,而是此前对低温产品这一块还不够重视,所以新乳业与之合作后,会为其赋能,助力其低温产品的发展,让夏进在并购之后取得更全面的发展。
持续的买买买之后,新乳业版图快速扩张。截止目前公司已有41家控股子公司、13个主要乳品品牌,15座乳制品加工厂、12个自有牧场。
加杠杆并购发展风险可控
通过外延并购,新乳业版图扩张很快,但由此带来的资产负债率高企也被市场聚焦。
金融投资报记者注意到,2019年末,新乳业资产负债率为61.66%,到今年一季度末负债率达到66.2%。而对比来看,公司同行光明乳业、天润乳业、伊利股份等2019年末的负债率均低于新乳业。
对于公司的高负债,席刚说:“负债的问题很简单,首先需要明确这个负债是基于什么的负债,是为了加速它的发展,还是因为你本身经营不善,比如不能产生现金流。如果从两端来看,我们其实是为了加速发展从而不断去并购企业,这就需要我们不断增加融资,加杠杆,所以说,这个杠杆的增加,其实是助推我们高速发展的。我个人认为,负债稍微高一点,其实没有任何问题,对企业而言,风险也是可控的。”
其进一步称,一个企业并不是负债率越低就越好。当企业能够承受和消化这种负债风险,对发展又很有利,适度比例的负债没有什么可担忧的。新希望集团在这样很健康的体系下,我认为这个是大家完全不用担心的。
针对该问题,刘畅也表示,从整个新希望集团来讲,我们一直把负债当做比较铁的指标,从集团层面来控。刚才说新希望集团38年稳健发展,其核心的本质还是得财务健康。对于乳业来讲,我们要去判断它所处在的行业环境,进而判断我们如何发力,这其实是一种选择。
另外,一直“买买买”扩张的新乳业,2019年的业绩增长却落后于诸多同行,2019年度公司净利润仅微增1.96%;今年一季度疫情影响,又导致公司净利润亏损2668.24万元。
对于如何扩大销售实现新的业绩增长,朱川称,疫情给公司带来压力也带来机遇,倒逼公司做创新转型,做产品升级。比如2月上旬公司将拳头产品24小时鲜奶从之前做优质乳的80度升级到75度,活性营养物质比过去更高,其中免疫球蛋白是普通鲜奶的10倍。疫情下公司线下活动停掉了,但直播做起来了,遍地开花。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













