 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资报记者 林珂
《金融投资报》记者发现,研发投入明显低于低于同行、教育信息化业务收入下滑、发出商品隐藏坏账风险等问题受到市场广泛质疑,公司能否顺利过会,11日晚些时候发审委将给出答案。
研发投入明显低于同行
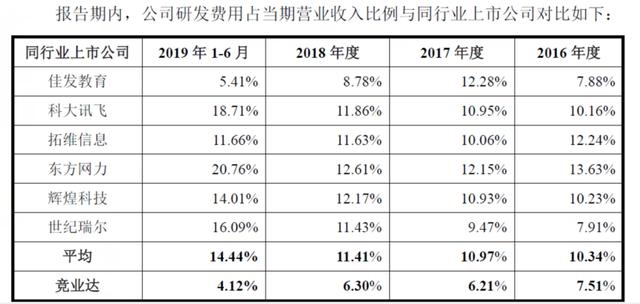
然而,《金融投资报》记者注意到,虽然竞业达研发费用在逐年增加,但投入力度却和同行业上市公司存在较大差距。
竞业达研发费用占当期营收比例与同行业上市公司对比 数据来源:竞业达招股书
从研发投入占营业收入比重来看,公司2016年-2019年上半年,研发投入分别占比7.51%、6.21%、6.3%、4.12%。虽然2018年占比微幅上升,但整体趋势却在明显下滑。再看同行,同期研发投入占营业收入比例平均为10.34%、10.97%、11.41%、14.44%。
对比不难发现,同行上市公司研发投入占比近几年呈现持续上升态势,竞业达却大幅下滑。其中2019年上半年,公司研发投入占比和同行平均水平相差超过10个百分点。
值得一提的是,招股书中一般会在某些项和同行对比存在差异时给出解释。竞业达在研发投入占比偏低上却惜字如金,其仅表示,公司研发费用率与同行业上市公司相比较低。对于是什么原因导致研发费用较低,公司却选择了“沉默”。
教育信息业务收入滑坡
业绩方面,竞业达交出了靓丽的成绩单。
招股书显示,2016年-2019年上半年,公司营业收入分别为3.26亿元、4.25亿元、5.16亿元、3.76亿元,其中2017年、2018年同比增幅为30.36%、21.41%;同期净利润分别为4446.40万元、5276.11万元、1.05亿元、1.02亿元,其中2017年、2018年同比增幅为18.66%、99.62%。
2019年上半年业绩已经接近2018年全年水平,2019年继续保持增长是大概率事件。然而,高速增长的势头能否保持还是未知数。
从竞业达主营业务来看,主要收入来源教育信息化业务已开始率先下滑。
从近几年来看,2017年教育信息化收入同比出现20%增幅后,2018年便开始高位回落,同比下滑幅度接近一成。
从同行业上市公司来看,佳发教育2018年营业收入同比增幅高达103%,科大讯飞达到45.04%,拓维信息增速相对较慢,但仍有5.92%。
对比后不难看出,同行业大多数上市公司营业收入增速均明显高于竞业达。有市场人士质疑指出,公司在研发投入方面明显掉队,导致竞争力下滑,是教育信息化丢失市场的主要原因。
存货周转率持续下降
《金融投资报》记者注意到,在市场质疑中,竞业达存货存风险被广泛提及。公司的存货由原材料、库存商品、发出商品、在产品和委托加工物资构成,其中发出商品是其存货的重中之重。
存货数据显示,2016年至2019年上半年,竞业达的存货账面价值分别为5796.62万元、1.68亿元、2.13亿元、1.77亿元,其中发出商品的占比分别为64.28%、89.99%、92.99%、84.04%。
有市场人士质疑指出,近年来公司的存货绝大部分为发出商品;据公司披露,发出商品是指根据客户需要将硬件设备、软件平台发送至客户现场,在现场进行安装、调试,但客户还没有验收,还不能确认收入,连未来可能发生坏账的应收账款都构不上。
而这部分发出商品占当年净资产的比例分别高达30%、69%、70%、44%,如果发出商品未通过验收,或者遗失,将造成巨大损失,对业绩形成巨大冲击。
此外,竞业达在存货周转率上也和同行存在明显差距。
2016年-2018年,公司存货周转率分别为2.64、1.9、1.29;同行业上市公司平均值分别为2.42、2.72、2.85。简单对比发现,同行存货周转率平均值持续走高,而公司却在持续下滑,且下滑幅度较大,与同行上市公司形成了鲜明对比。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













