 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资报记者 苏启桃
随着科创板注册制的实施和创业板注册制的渐行渐近,A股加速出清垃圾股、绩差股。反映在市场上,即是警报四起,多股不是被退市就是在退市边缘疯狂试探。
5月14日,深交所发布公告,决定金亚科技、乐视网股票终止上市。金融投资报记者注意到,继金亚科技、乐视网之后,暴风集团等问题缠身的股票也可能陆续被退市;而ST锐电(601558)进入退市整理期之后,天广中茂(002509)退市也将到来,在他们身后,*ST美都、神雾环保等多股“面值退市”的警报也已经拉响。
乐视网迎退市大结局
曾被誉为“创业板一哥”的乐视网迎来大结局。5月14日,深交所官网发布公告,决定乐视网股票终止上市。
2010年,乐视网正式登陆A股,此后,贾跃亭带领乐视网创造无数话题和“神话”。比如,当初贾跃亭一手“编织”的乐视生态,涵盖互联网及云、互联网金融、手机、体育、汽车等,一时风光无两;比如,2015年5月乐视网市值曾突破千亿元,十分牛气。但2017年7月,贾跃亭远走美国,至今未归,乐视网也自此开始跌下神坛,现如今败局。
2017年、2018年,乐视网连续亏损,净利润分别为-138.78亿元、-40.96亿元。2019年5月,因2018年度经审计的净资产为负,乐视网被暂停上市。2020年4月26日晚,乐视网披露2019年年报,公司再度亏损112.79亿元,且公司2019年度审计报告被会计师事务所出具保留意见。
公司业绩深陷亏损泥淖,更多的问题暴露出来,比如债务违约、现金流紧张、各种官司,进而又影响公司业务开展,无限循环。
金融投资报记者注意到,上市10年,如今乐视网600万的日均播放量不及2016年巅峰时期3.9亿元的零头,营业收入也仅为2016年的2%。
同乐视网一样的命运,财务造假的金亚科技也在5月14日被宣布退市。公告称,2016-2018年金亚科技连续三年经审计的归母净利润为负值,公司股票自2019年5月13日起暂停上市,2019年度公司净利润再度为负,触及终止上市情形。
作为创业板首批28家上市公司之一,金亚科技也曾是明星股。公司成立于1999年,2009年10月登陆资本市场,上市后,公司董事长周旭辉大肆并购,先后涉足电竞、VR、电视游戏盒、互联网支付等风口,2015年股价一度飙升至68元/股,周旭辉也曾喊出“对标乐视”的“豪言壮语”。但是,金亚科技的鼎盛也就到这里了,2015年6月,证监会对金亚科技财务造假立案调查。根据后续的调查显示,金亚科技为了达到发行上市条件,通过虚构客户、虚构业务、伪造合同、虚构回款等方式虚增收入和利润,骗取首次公开发行核准,2008年、2009年1月至6月虚增利润金额分别达到3736万元、2287万元,分别占当期公开披露利润的85%、109%。
值得注意的是,除了乐视网和金亚科技之外,类似暴风集团等多问题缠身的个股也在退市边缘。
华锐风电领衔多股“面值退市”
乐视网和金亚科技的退市给问题股拉响警报,而另一边,“面值退市”也在组团进行。
5月13日,今年首只面值退市股华锐风电正式进入退市整理期,当天毫无悬念一字跌停。14日,公司股价仍被死死按在跌停板上。根据公司此前发布的公告,预计最后交易日为2020年6月23日。
曾经的“风电第一股”走到退市这一步,令人唏嘘。华锐风电主营业务为开发、设计、生产、销售风力发电设备,成立于2006年,曾是中国第一、世界第二大风电企业,早在2011年就上市,发行价高达90元/股,且一度市值逾千亿。但是风光是短暂的,业绩的剧烈变动却是经常性的,公司上市后一直在亏损、保壳之间切换。加上公司高管离职、资金链紧张等,公司愈加艰难。而这传导至公司股票,即是股价持续下降,2018年公司股价就曾两度跌破面值。
面对股价的下行和公司的问题,华锐风电也曾“自救”,2018年抛出大额回购计划,2020年3月公司股东大连重工、北京天华中泰、萍乡富海等还拟委托22.69%持股的表决权给中俄丝路和中俄发展,但这些均以失败告终,还不断收到监管的问询升至谴责,公司股价也持续20个交易日低于1元,现在进入退市程序。
无独有偶,天广中茂5月11日收盘价连续20个交易日在1元以下,成为华锐风电之后第二只锁定面值退市的A股股票。
天广中茂2010年上市,也是曾经叫得响的“消防第一股”,其在10年间走向退市,则是因为其跨界并购商誉减值爆雷。2015年,公司先后并购中茂园林、中茂生物两家企业,股价随之大涨,但2015-2018年,两家标的公司并未完成业绩承诺,不得不计提大额商誉减值,这直接导致公司2018年业绩巨亏4.5亿元,2019年年报“难产”。与此同时,公司债务违约、大股东违规担保等更加剧公司股票下行。
当然,与华锐风电一样,天广中茂也频频“自救”,但结果雷同,不仅没成功还引来各种监管,最终走向退市命运。
事实上,华锐风电和天广中茂的身后,还有一大波公司在面值退市边缘徘徊,而他们多是ST股或重大问题股。
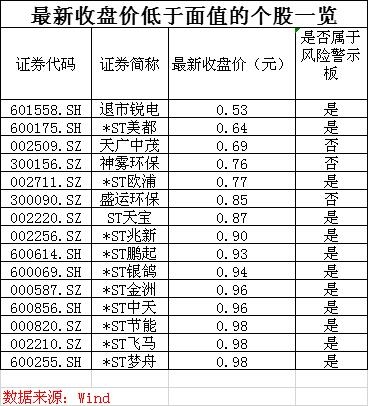
金融投资报记者根据wind数据整理发现,截至5月14日收盘,除了华锐风电和天广中茂外,还有13只个股收盘价低于1元,110只个股收盘价低于2元,均为比较危险个股。
其中,*ST美都已经连续11天收盘价低于1元,5月14日收在0.64元/股;神雾环保也连续11天收盘价低于面值,5月14日收报0.76元/股;*ST欧浦虽然停牌中,但也已经连续10天收盘价低于面值,最新交易日为4月29日,报收0.77元/股。
wind数据显示,110只2元以下股价的个股中ST股占了69只,占比62.73%,而粗略统计即可发现,这些低价股多存在经营艰难、治理混乱、债台高筑、实控人或控股股东问题缠身等问题。
A股退市将常态化
新时代证券指出,上市平台的稀缺性决定了壳价值,而壳价值来源于借壳的综合成本优势、上市平台更强的融资能力和流动性溢价,而科创板注册制“宽进严出”,注册制和严格退市制度从科创板向A股市场推广,壳价值将进一步被压缩。
有业内人士也指出,科创板注册制以及创业板注册制后,上市很简单,壳基本没有了价值,对于ST股、垃圾股,基本上都会面临流通性不足的问题,垃圾股只会持续下跌,再退市。
事实上,退市难、退市公司少一直是A股多年来的“痼疾”。统计数据显示,截至目前,A股退市的公司也就130多家,剔除主动退市的,被动退市的也就百来家。
但是,去年来,随着科创板注册制实施、新证券法的落实施行,创业板注册制改革渐行渐近,A股退市制度正逐步完善。4月27日,深交所披露《深圳证券交易所创业板股票上市规则(2020年修订征求意见稿)》,退市流程将进一步简化,取消暂停上市和恢复上市环节,交易类退市不再设置退市整理期,提升退市效率,优化重大违法强制退市停牌安排,保障投资者交易权利。
“面值退市的个股,存在基本面较差、盲目扩张等特征。2019年以来,监管部门积极探索创新退市方式,实现上市公司多种形式退市渠道,显示监管层坚决杜绝或遏制退市风险警示引发的投机炒作。对于触及退市标准的上市公司,坚持实施严格退市,会显著降低A股市场壳资源的炒作。”经济学家宋清辉指出,在市场制度不断完善的基础上,A股市场加速出清效应愈发明显,面值退市将常态化。
新时代证券预计,2020年创业板退市企业数量可能明显高于此前。“按照旧规,暴风集团等存在退市的可能;按照新规,目前创业板壳资源公司超过80家,如果按照20%的退市比例计算,预计退市的企业数量将会超过10家。”

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













