 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资报记者 苏启桃
证监会网站显示,4月16日,重庆国资委旗下的重庆三峰环境集团股份有限公司(以下简称“三峰环境”)将上会接受审核。公司称,作为国内垃圾焚烧行业的领军企业之一,三峰环境欲募资25亿元用于重庆市洛碛垃圾焚烧发电厂项目、汕尾市生活垃圾无害化处理中心焚烧发电厂二期工程项目、东营市生活垃圾焚烧发电厂二期项目及补充流动资金。
金融投资报记者梳理发现,浸淫行业多年的三峰环境业绩比较漂亮,但净利润明显高度依赖税收优惠和政府补助;随着规模扩大,公司债务也激增,偿债能力下降,应收账款水涨船高。
近半净利润来自税收优惠和政府补助
公开资料显示,三峰环境主要从事垃圾焚烧发电项目投资运营、EPC建造以及垃圾焚烧发电核心设备研发制造等相关业务。
业绩来看,较为好看,2016-2018年、2019年1-6月公司实现营业收入24.28亿元、29.70亿元、34.33亿元和20.04亿元;各期净利润33362.11万元、46743.62万元、53400.96万元、27890.76万元。
但是细究之下,公司净利润近半来自于税收优惠和政府补助。招股书披露,近年来公司享受各类税收优惠政策,包括国家对环保行业的税收优惠政策、西部大开发税收优惠政策、企业所得税“三免三减半”税收优惠政策和免征环境保护税优惠政策等,2016-2018年、2019年1-6月公司税收优惠合计分别为16233.63万元、15541.58万元、20254.98万元和9291.53万元。
与此同时,公司还享受各类政府补助。招股书披露,公司递延收益均为政府补助,2016-2018年、2019年1-6月分别为3682.30万元、4143.53万元、4424.55万元和4304.54万元。
这也即意味着,2016-2018年、2019年1-6月公司享受的税收优惠和政府补助分别达到19915.93万元、19685.11万元、24679.53万元、13596.07万元。简单计算便可知,2016-2018年、2019年1-6月公司享受的税收优惠和政府补助占各期净利润的比例分别达到59.70%、42.11%、46.22%、48.75%。
偿债能力下降
随着公司规模扩大,三峰环境负债也不断增加。
招股书显示,2016-2018年、2019年1-6月公司负债合计分别为47.94亿元、54.66亿元、75.00亿元和82.87亿元。其中,短期借款为2.05亿元、5.70亿元、8.00亿元和10.40亿元;长期借款为23.59亿元、28.26亿元、39.08亿元和42.53亿元。
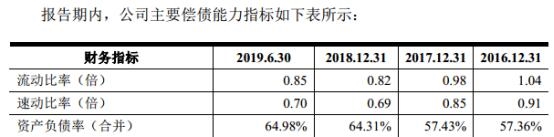
负债逐年递增,公司偿债能力却在下降。2016-2018年、2019年1-6月公司流动比率为1.04倍、0.98倍、0.82倍、0.85倍,逐年下降;速动比率0.91倍、0.85倍、0.69倍、0.70倍,也在下行;资产负债率则分别为57.36%、57.43%、64.31%、64.98%,逐年递增。
值得注意的是,即便与同行相比,三峰环境的偿债能力也明显弱于同行。比如,2016-2018年、2019年1-6月伟明环保等同行流动比率的平均值为1.50倍、1.50倍、1.24倍、1.41倍,速动比率平均值为1.35倍、1.34倍、1.18倍、1.33倍,资产负债率平均值为57.68%、57.96%、60.35%、57.71%。
应收账款激增
除了负债暴增,随公司规模扩张的还有三峰环境的应收账款。
招股书披露,2016-2018年、2019年1-6月公司应收账款净额分别为 50062.37万元、62088.71万元、86744.82万元和121005.04万元,占流动资产比例分别为22.43%、27.08%、31.08%和37.60%。2016年至2018年间,公司应收账款净额的年均复合增长率为31.63%,2017、2018年应收账款净额增幅分别为24.02%、39.71%,而同期公司营业收入增幅则分别仅为22.30%、15.58%。
公司应收账款占各期营业收入的比重也在增长,截至2016年末、 2017年末、2018年末和2019年6月末,公司应收账款净额占营业收入的比例分别为20.62%、20.91%、25.27%和60.38%。
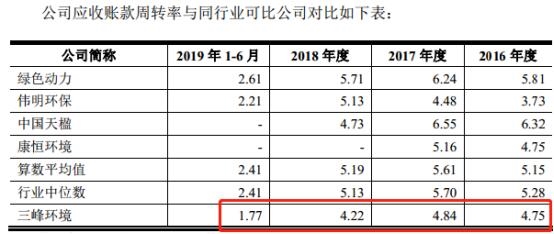
另外,公司应收账款周转率也在下降,且明显低于同行。2016-2018年、2019年1-6月公司应收账款周转率为4.75、4.84、4.22、1.77,而同行绿色动力为5.81、6.24、5.71、2.61,伟明环保为3.73、4.48、5.13、2.21,中国天楹2016-2018年为6.32、6.55、4.73,康恒环境2016年、2017年为4.75、5.16,行业均值为5.28、4.84、4.22、1.77。
值得一提的是,三峰环境期后回款比例也在逐年下降。公司披露,2016-2018年、2019年6月末期后回款金额分别为50164.86万元、57625.37万元、51319.32万元和30453.65万元,期后回款比例分别为92.05%、84.56%、54.20%和23.13%。
公司应收账款净额增长率高于营业收入增长率是否合理?偿债能力下降原因是什么?公司税收优惠和政府补助是否具备可持续性?一系列的问题,金融投资报记者整理并发至公司,但截至记者发稿,仍未获回复。三峰环境上会命运几何,本报将持续关注。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













